وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
در بازار پرنوسان امروز که هزینه تعمیرات و قطعات خودرو روزبهروز افزایش مییابد، یک تصادف یا سرقت ساده میتواند خسارت مالی سنگینی به همراه داشته باشد. از آنجا که بیمه شخص ثالث تنها خسارات واردشده به دیگران را جبران میکند، انتخاب یک بیمه وسایل نقلیه متناسب با نیازتان، برای محافظت از سرمایه و کاهش ریسکهای مالی اهمیت زیادی دارد. در این میان، بیمه بدنه خودرو بهعنوان مطمئنترین راهکار برای جبران خسارتهای واردشده به خودروی شما شناخته میشود. اگر قصد خرید بیمهنامه جدید یا اطلاع از شرایط بیمه بدنه اقساطی در سال ۱۴۰۵ را دارید، این راهنمای جامع به تمامی سوالات شما پاسخ میدهد. در سامانه بیمه با یک کلیک، امکان استعلام، مقایسه و خرید آنلاین و قسطی فراهم شده تا بتوانید با آگاهی کامل، بهترین بیمه خودرو و بیمه بدنه را متناسب با نیاز خود انتخاب کنید.
بیمه بدنه خودرو چیست و چرا در سال ۱۴۰۵ یک ضرورت محسوب میشود؟
حالا که میدانیم بیمه شخص ثالث پاسخگوی خسارات خودروی راننده مقصر نیست، باید ببینیم بیمه بدنه دقیقاً چه کمکی به ما میکند. این بیمهنامه بهطور پایه، مسئولیت جبران هزینههای ناشی از تصادف، سرقت کلی، آتشسوزی و واژگونی را بر عهده دارد. اهمیت این پوشش در سال ۱۴۰۵ زمانی پررنگتر میشود که موضوع «افت قیمت خودرو» و تورم قطعات مطرح است. با استفاده از پوششهای اضافی بیمه بدنه، نهتنها هزینههای سنگین صافکاری و تعویض قطعات توسط شرکت بیمه جبران میشود، بلکه خسارت ناشی از افت ارزش خودرو پس از تصادف نیز قابل پوشش است. همچنین فراموش نکنید که با توجه به تغییرات مداوم ارزش خودرو در بازار، تهیه الحاقیه بیمه بدنه متناسب با نوسانات قیمت، تضمین میکند که سرمایه شما کاملاً در حاشیه امن قرار دارد.
در شرایط اقتصادی فعلی، داشتن این بیمهنامه دیگر یک انتخاب اختیاری محسوب نمیشود، بلکه راهکاری قطعی برای مدیریت ریسکهای مالی است.
پوششهای اصلی بیمه بدنه؛ خسارت در چه شرایطی جبران میشود؟
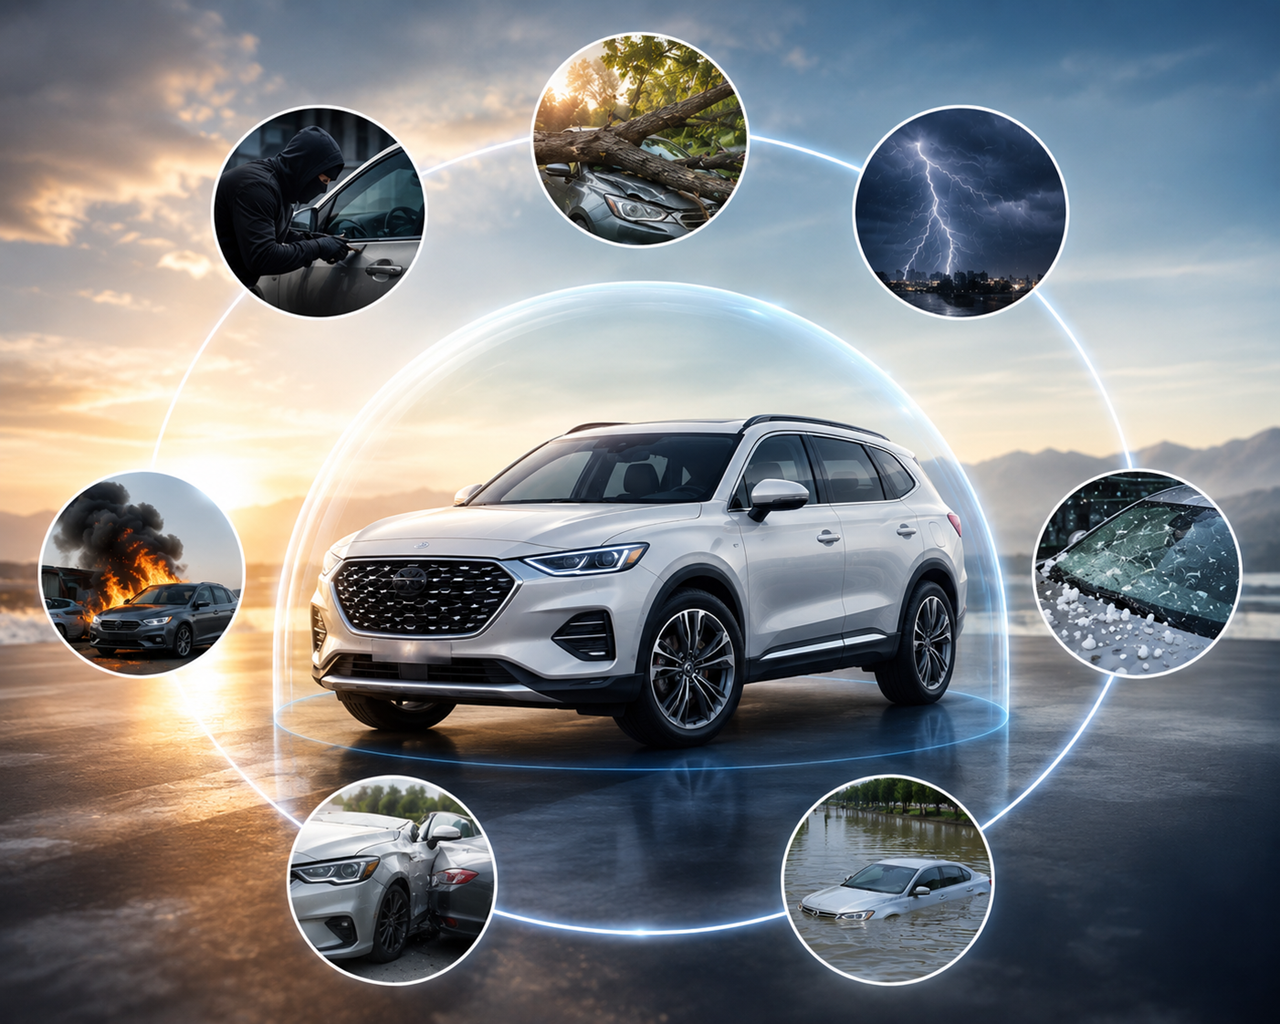
1. تصادف و واژگونی خودرو: این پوشش شامل خسارات ناشی از برخورد دو خودرو، برخورد با اجسام ثابت یا متحرک، سقوط و واژگونی وسیله نقلیه است.
2. آتشسوزی، صاعقه و انفجار (آصا): در صورتی که خودرو بر اثر آتشسوزی، انفجار یا صاعقه آسیب ببیند، هزینه خسارت توسط بیمه بدنه جبران میشود.
3. سرقت کلی خودرو: اگر خودرو به سرقت برود و پس از مدت مشخص (معمولاً ۶۰ روز) پیدا نشود، شرکت بیمهگر موظف به پرداخت خسارت بر اساس شرایط بیمهنامه خواهد بود.
پوششهای اضافی (تکمیلی) بیمه بدنه
یکی از مهمترین مزایای بیمه بدنه اتومبیل امکان افزودن پوششهای تکمیلی متناسب با نیاز بیمهگذار است. این پوششها با پرداخت حق بیمه بیشتر، سطح حفاظت را افزایش میدهند.
- سرقت قطعات و لوازم (سرقت جزئی)
- شکستن شیشه
- بلایای طبیعی
- بلایای طبیعی (سیل، زلزله، طوفان)
- پاشش مواد شیمیایی و رنگ و اسید
- هزینه ایاب و ذهاب (در زمان خواب خودرو در تعمیرگاه)
- پوشش نوسانات قیمت خودرو (جلوگیری از کاهش سقف تعهدات)
- خسارت ناشی از خط و خش (کشیدن اجسام تیز)
- پوشش خارج از کشور (ترانزیت)
محاسبه قیمت بیمه بدنه؛ حق بیمه چگونه تعیین میشود؟
قیمت بیمه بدنه خودرو چقدر است؟ این یکی از پرتکرارترین سوالات کاربران است. واقعیت این است که برای بیمه اتومبیل فرمول ثابت و یکسانی وجود ندارد و حق بیمه بر اساس عوامل مختلفی تعیین میشود.
- ارزش روز خودرو: مهمترین عامل در تعیین قیمت و سقف تعهدات، ارزش فعلی خودرو در بازار است.
- سال ساخت خودرو: هرچه خودرو قدیمیتر باشد، میزان استهلاک و ریسک خسارت بیشتر شده و در نتیجه ضریب حق بیمه تغییر میکند. معمولاً خودروهای بالای ۱۰ سال نیاز به شرایط خاص دارند.
- نوع کاربری خودرو: خودروهای شخصی، تاکسیها و ماشینهای سازمانی هرکدام ریسک متفاوتی دارند.
- پوششهای انتخابی: هر پوشش تکمیلی (مانند سرقت درجا یا شکست شیشه) درصدی به حق بیمه نهایی اضافه میکند.
تخفیفهای بیمه بدنه؛ کاهش قابل توجه هزینهها
شرکتهای بیمه برای جذب و حفظ مشتریان، تخفیفهای متنوعی ارائه میدهند که میتواند هزینه بیمه بدنه خودرو را بهطور قابل توجهی کاهش دهد. یکی از مهمترین این تخفیفها، تخفیف عدم خسارت است که در صورت نداشتن هیچگونه خسارت در طول مدت بیمهنامه، از حدود ۲۵ درصد آغاز شده و در سالهای متوالی میتواند تا ۶۰ یا حتی ۷۰ درصد افزایش پیدا کند.
همچنین برای خودروهای صفر کیلومتر، معمولاً بین ۲۰ تا ۳۰ درصد تخفیف در نظر گرفته میشود که این موضوع باعث کاهش چشمگیر هزینه اولیه بیمه میگردد. علاوه بر این، برخی شرکتهای بیمه در مناسبتهای خاص یا برای گروههای شغلی مشخص، تخفیفهای مناسبتی و گروهی ارائه میدهند که میتواند فرصت خوبی برای خرید ارزانتر بیمه بدنه باشد.
در نهایت، پرداخت نقدی حق بیمه نیز معمولاً با حدود ۱۰ درصد تخفیف همراه است و برای افرادی که قصد پرداخت یکجای هزینه را دارند، گزینهای مقرونبهصرفه محسوب میشود.
فرانشیز بیمه بدنه خودرو چیست و چگونه کار میکند؟
فرانشیز (Deductible) در بیمه بدنه خودرو به بخشی از خسارت گفته میشود که پرداخت آن بر عهده بیمهگذار است و باقیمانده خسارت تا سقف تعهدات توسط شرکت بیمه پرداخت میشود. به بیان ساده، در هر حادثه، بخشی از هزینه را شما و بخش اصلی آن را بیمه جبران میکند.فرانشیز معمولاً بهصورت درصدی از مبلغ خسارت یا مبلغی ثابت تعیین میشود. برای مثال، اگر فرانشیز شکست شیشه ۱۰ درصد باشد و میزان خسارت ۱ میلیون تومان برآورد شود، ۹۰۰ هزار تومان توسط شرکت بیمه پرداخت شده و ۱۰۰ هزار تومان بر عهده بیمهگذار خواهد بود.تعیین فرانشیز در واقع به کاهش حق بیمه کمک میکند، زیرا بخشی از ریسک حادثه به عهده بیمهگذار قرار میگیرد. نکته مهم این است که میزان فرانشیز در پوششهای مختلف یکسان نیست؛ برای مثال، فرانشیز خسارت تصادف با فرانشیز سرقت یا شکست شیشه متفاوت است.
بیمه بدنه ماشین صفر در مقابل خودرو کارکرده؛ تفاوتها و شرایط
صدور بیمه بدنه خودرو برای خودروی صفر کیلومتر معمولاً سادهتر و سریعتر انجام میشود. از آنجایی که این خودروها فاقد هرگونه آسیب یا استهلاک قبلی هستند، علاوه بر برخورداری از تخفیفهای ویژه، در بسیاری از موارد (بهویژه در روزها یا ماههای ابتدایی پس از تحویل) نیازی به کارشناسی دقیق و پیچیده ندارند و فرآیند صدور بیمهنامه بهراحتی انجام میشود. در مقابل، برای بیمه بدنه خودرو کارکرده انجام کارشناسی اولیه الزامی است. در این مرحله، کارشناس بیمه وضعیت بدنه خودرو را بهطور کامل بررسی کرده و تمامی خط و خشها، رنگشدگیها و آسیبهای قبلی را ثبت میکند. این کار باعث میشود در صورت وقوع حادثه جدید، خسارتهای قبلی از خسارتهای تازه تفکیک شده و پرداخت خسارت بهصورت دقیق و منصفانه انجام شود.
استعلام آنلاین قیمت بیمه بدنه خودرو در بیمه با یک کلیک
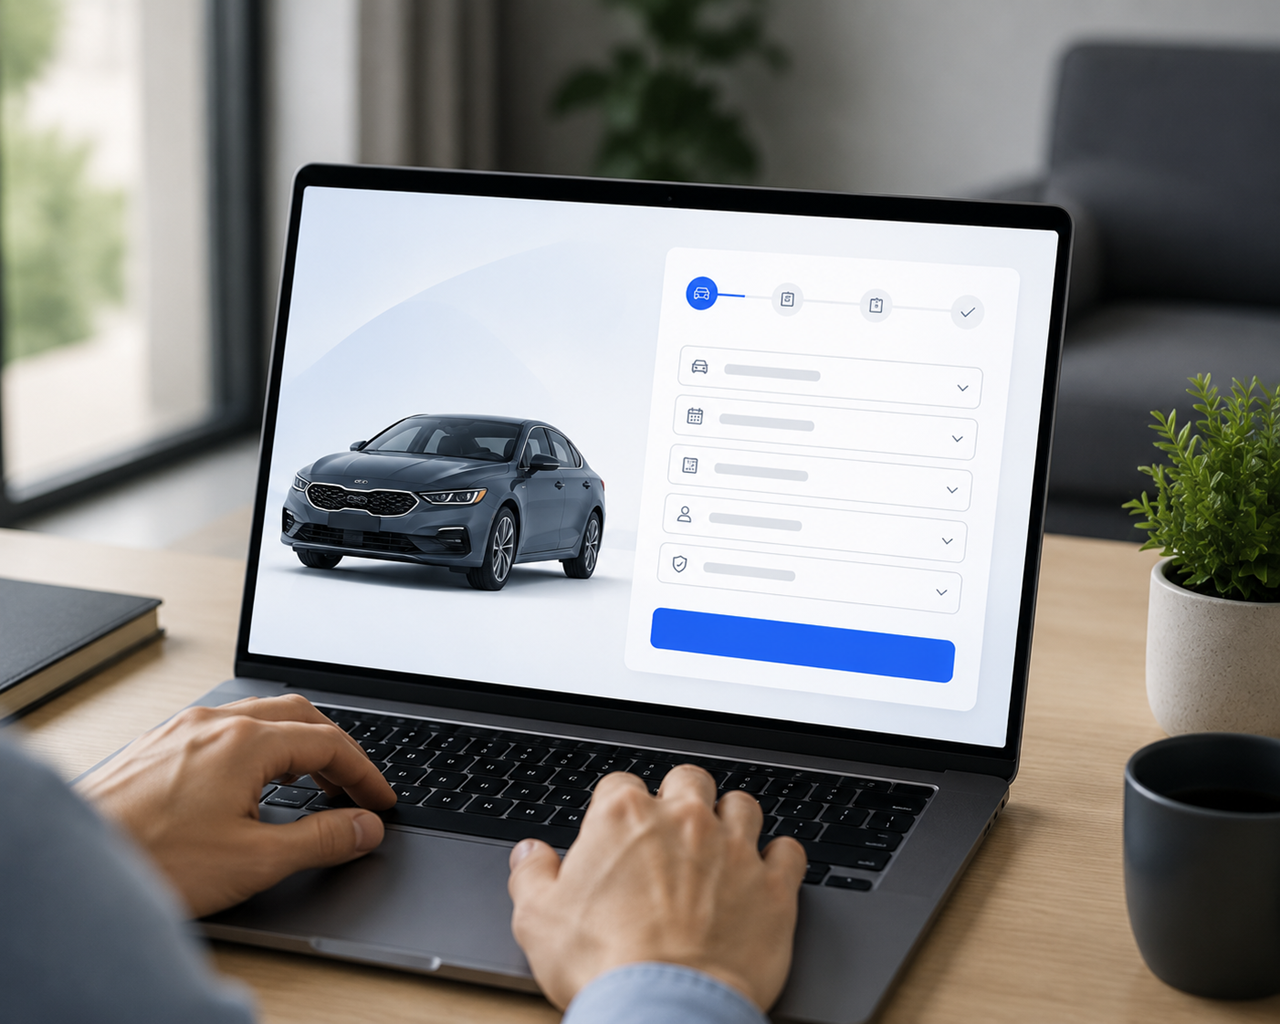
در گذشته، برای استعلام قیمت بیمه بدنه خودرو لازم بود به چندین نمایندگی یا دفتر بیمه مراجعه کنید و زمان زیادی صرف مقایسه گزینهها میشد. اما امروز، با استفاده از سامانه بیمه با یک کلیک، میتوانید تنها در چند دقیقه، قیمت بیمه بدنه را از شرکتهای معتبر بیمه استعلام و با یکدیگر مقایسه کنید.
کافی است اطلاعات خودروی خود را در سامانه وارد کنید تا لیستی از قیمتها، پوششها و شرایط شرکتهای مختلف برای شما نمایش داده شود. این امکان به شما کمک میکند تا با آگاهی کامل، مناسبترین بیمه بدنه خودرو را با بهترین قیمت و پوشش انتخاب کنید و فرآیند خرید را بهصورت آنلاین و سریع انجام دهید.
شرایط خرید بیمه بدنه اقساطی بدون پیش پرداخت
بسیاری از مالکان خودرو به دلیل افزایش هزینهها، در خرید بیمه بدنه خودرو دچار تردید میشوند. سامانه بیمه با یک کلیک با ارائه سرویس بیمه بدنه اقساطی این امکان را فراهم کرده است تا کاربران بتوانند بدون فشار مالی، بیمه مورد نیاز خود را تهیه کنند.
در این روش، میتوانید بهترین بیمه بدنه را با شرایط پرداخت منعطف، شامل پیشپرداخت پایین یا در برخی طرحها بدون پیشپرداخت، و همچنین اقساط چندماهه خریداری کنید. تمام مراحل انتخاب، استعلام و خرید بهصورت آنلاین انجام میشود و نیازی به مراجعه حضوری وجود ندارد. به این ترتیب، کاربران میتوانند در کمترین زمان و با سادهترین فرآیند، بیمه بدنه خودرو خود را فعال کنند.
بهترین شرکت بیمه بدنه خودرو را چگونه انتخاب کنیم؟
انتخاب بهترین شرکت بیمه بدنه به نیازها و اولویتهای شما بستگی دارد. برخی شرکتها قیمتهای مناسبتری ارائه میدهند، در حالی که برخی دیگر در پرداخت خسارت یا ارائه پوششهای تکمیلی عملکرد بهتری دارند. برای یک انتخاب آگاهانه، بهتر است معیارهای زیر را در نظر بگیرید:
- توانگری مالی شرکت بیمه
- سرعت و سهولت در پرداخت خسارت
- سقف تعهدات مالی
- پوششهای اضافی
- قیمت بیمه بدنه
- سهولت در استعلام و خرید آنلاین
در میان شرکتهای مختلف، بیمه البرز به دلیل توانگری مالی مناسب، سابقه قابل اعتماد در پرداخت خسارت و ارائه خدمات منظم در حوزه بیمه بدنه خودرو، یکی از گزینههای قابل توجه برای بسیاری از بیمهگذاران محسوب میشود.
در سامانه بیمه با یک کلیک نیز امکان مقایسه بین شرکتهای بیمه از جمله بیمه البرز و سایر شرکتها فراهم شده است تا کاربران بتوانند بر اساس نیاز خود، بهترین انتخاب را انجام دهند.
مراحل و مدارک دریافت خسارت بیمه بدنه
در صورت وقوع حادثه رانندگی یا سرقت، برای دریافت خسارت بیمه بدنه باید مراحل زیر را طی کنید:
تماس با پلیس راهور و دریافت کروکی تصادف (در بیشتر موارد، داشتن کروکی الزامی است).
اعلام خسارت به شرکت بیمه در سریعترین زمان ممکن (حداکثر تا ۵ روز کاری).
مراجعه به مراکز خسارت یا درخواست کارشناس سیار برای ارزیابی خسارت.
ارائه مدارک شامل: بیمهنامه بدنه و شخص ثالث، گواهینامه، کارت خودرو، و کروکی پلیس.
پس از ارزیابی، مبلغ جبران خسارت به حساب بیمهگذار واریز میشود.
جمعبندی بیمه بدنه خودرو
حادثه هیچگاه قابل پیشبینی نیست، اما میتوان اثرات مالی آن را مدیریت کرد. بیمه بدنه خودرو در سال ۱۴۰۵ با پوششهای متنوعی مانند سرقت، آتشسوزی، حوادث طبیعی و نوسانات قیمت، یکی از مطمئنترین راهکارها برای حفظ ارزش مالی خودرو به شمار میرود. با توجه به افزایش مداوم قیمت خودرو و هزینههای تعمیر، نداشتن بیمه بدنه میتواند ریسک مالی قابل توجهی برای رانندگان ایجاد کند. به همین دلیل، این بیمهنامه دیگر یک انتخاب اختیاری محسوب نمیشود، بلکه یک ضرورت مهم برای مدیریت ریسکهای مالی است.
در سامانه بیمه با یک کلیک میتوانید بهسادگی قیمت بیمه بدنه را استعلام بگیرید، شرایط خرید قسطی را بررسی کنید و در کوتاهترین زمان، مناسبترین گزینه را انتخاب نمایید تا با اطمینان و آرامش خاطر رانندگی کنید.
سوالات متداول درباره بیمه بدنه ماشین
1.آیا بیمه بدنه خودرو اجباری است؟
خیر، بیمه بدنه خودرو برخلاف بیمه شخص ثالث، اجباری نیست و به صورت اختیاری خریداری میشود. اما داشتن آن برای محافظت از سرمایه شما در برابر حوادث بسیار ضروری است.
2.میتوان تخفیف عدم خسارت بیمه بدنه را به خودروی جدید منتقل کرد؟
بله، در صورت فروش خودرو، میتوانید تخفیفهای بیمه بدنه خود را به خودروی جدید خودتان یا اعضای درجه یک خانواده (پدر، مادر، همسر و فرزندان) منتقل کنید. این تخفیفها به نام شخص بیمهگذار ثبت میشوند، نه خود ماشین.
3.برای تمدید یا خرید بیمه بدنه ماشین، کارشناسی خودرو الزامی است؟
در بیشتر موارد، اگر بیمهنامه را بهموقع تمدید کنید و پوششها یا سقف تعهدات را تغییر ندهید، نیازی به کارشناسی مجدد نیست. اما در صورت تأخیر در تمدید، تغییر اساسی در پوششها یا تغییر شرکت بیمه، ممکن است کارشناسی مجدد نیاز باشد.
4 .تفاوت سرقت کلی و سرقت درجا در بیمه بدنه چیست؟
سرقت کلی زمانی است که کل ماشین شما دزدیده شود. این مورد جزو پوششهای اصلی است. اما سرقت درجا زمانی اتفاق میافتد که ماشین در جای خود پارک است و سارق قطعاتی مانند ضبط، لاستیک، باتری یا کامپیوتر ماشین را میدزدد. برای جبران این نوع سرقت، حتما باید پوشش اضافی سرقت درجا و قطعات را خریداری کرده باشید.
5.در بیمه بدنه منظور از فرانشیز چیست و معمولا چقدر است؟
فرانشیز آن بخش از خسارت است که بیمهگذار (شما) باید پرداخت کند. معمولاً فرانشیز خسارت اول ۱۰٪ (حداقل ۵۰۰ هزار تومان)، خسارت دوم ۲۰٪ و برای سرقت کلی ۲۰٪ از ارزش روز خودرو است.
