
بیمه خودرو
برای مشاهده جزئیات هر بیمه روی آن کلیک کنید


خرید انواع بیمه خودرو + استعلام قیمت آنلاین
تصادفات رانندگی از جمله حوادثی هستند که بدون هشدار رخ میدهند و میتوانند در مدتزمانی کوتاه، خسارتهای مالی و حقوقی قابلتوجهی به همراه داشته باشند. با افزایش چشمگیر قیمت خودرو، هزینه قطعات یدکی و نرخ دیه در سال ۱۴۰۵، برخورداری از بیمه وسایل نقلیه مناسب و معتبر دیگر یک انتخاب اختیاری نیست؛ بلکه ضرورتی برای حفظ امنیت مالی و کاهش ریسکهای ناشی از حوادث رانندگی است.
فرقی نمیکند مالک یک خودروی سواری باشید، با موتورسیکلت در سطح شهر تردد کنید یا از ماشینآلات کشاورزی و راهسازی استفاده کنید؛ آشنایی با انواع بیمه خودرو، پوششهای آن، قوانین جدید و تمدید بهموقع بیمهنامه، میتواند از تحمیل هزینههای سنگین و مشکلات حقوقی در آینده جلوگیری کند.
در این راهنمای جامع، با انواع بیمه خودرو از جمله بیمه شخص ثالث و بیمه بدنه خودرو، پوششها و استثنائات هر یک، قوانین و تغییرات سال ۱۴۰۵، عوامل مؤثر بر قیمت بیمهنامه و همچنین سریعترین روشهای استعلام و خرید یا تمدید بیمه آشنا خواهید شد تا بتوانید با آگاهی کامل، بهترین بیمه را متناسب با نیاز خود انتخاب کنید.
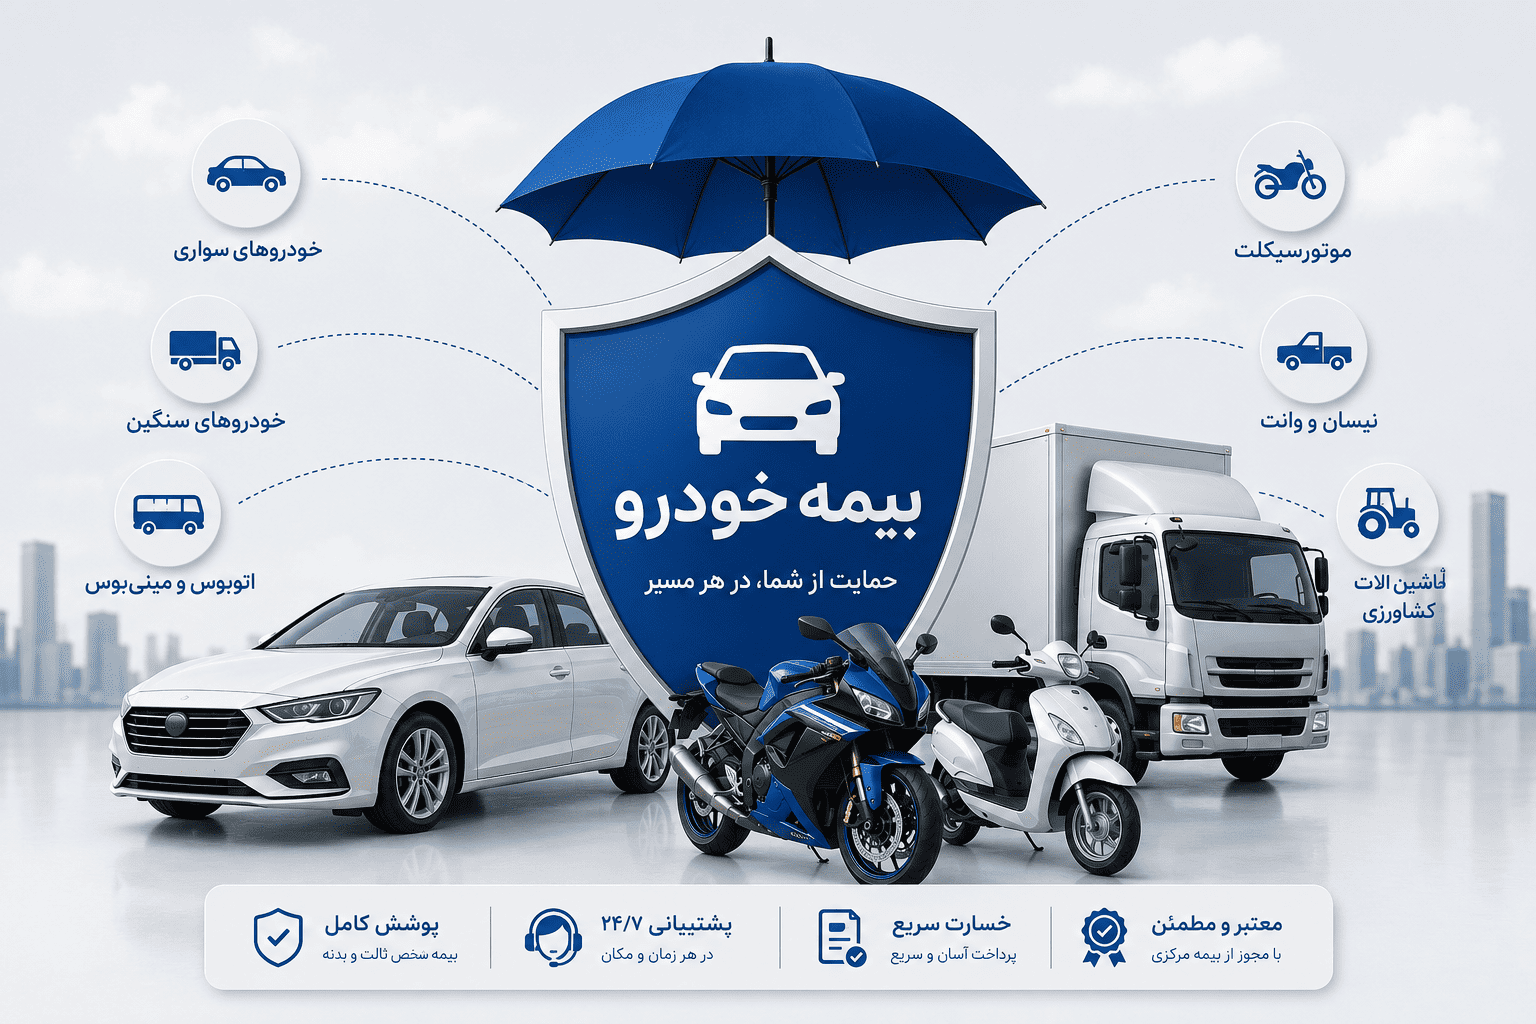
انواع بیمه خودرو و وسایل نقلیه موتوری؛ کدام بیمه اجباری است؟
بیمه وسایل نقلیه موتوری در ایران به دو دسته اصلی بیمه شخص ثالث و بیمه بدنه تقسیم میشود. هر یک از این بیمهنامهها وظیفه متفاوتی در جبران خسارتهای ناشی از حوادث رانندگی دارند. بیمه شخص ثالث، خسارتهای واردشده به اشخاص دیگر را پوشش میدهد و داشتن آن برای تمام وسایل نقلیه موتوری الزامی است؛ در حالی که بیمه بدنه، خسارتهای واردشده به خودروی مالک را جبران میکند و تهیه آن اختیاری اما بسیار توصیهشده است.
بیمه شخص ثالث؛ پوشش اجباری برای جبران خسارتهای دیگران
بر اساس قانون، تمامی دارندگان وسایل نقلیه موتوری زمینی موظفاند بیمه شخص ثالث معتبر داشته باشند.این بیمهنامه هزینههای مربوط به خسارتهای مالی، دیه، فوت یا صدمات بدنی افراد زیاندیده را تا سقف تعهدات بیمه جبران میکند. نداشتن آن علاوه بر جریمه و احتمال توقیف وسیله نقلیه، در صورت وقوع تصادف میتواند مسئولیت پرداخت تمامی خسارتها و دیه را بر عهده راننده یا مالک خودرو قرار دهد؛ موضوعی که با توجه به افزایش نرخ دیه و هزینههای درمان در سال ۱۴۰۵، میتواند خسارتهای مالی سنگینی به همراه داشته باشد.
بیمه بدنه خودرو؛ محافظ سرمایه شما
بیمه بدنه برخلاف بیمه شخص ثالث اجباری نیست، اما یکی از مهمترین پوششهای تکمیلی برای حفظ ارزش خودرو محسوب میشود. بیمه شخص ثالث خسارتهای واردشده به خودروی راننده مقصر را جبران نمیکند؛ به همین دلیل بیمه بدنه نقش مهمی در کاهش هزینههای ناشی از حوادث دارد.
این بیمه خسارتهایی مانند تصادف، واژگونی، برخورد با اجسام ثابت یا متحرک، آتشسوزی، انفجار، صاعقه و سرقت کلی خودرو را پوشش میدهد. همچنین با خرید پوششهای اضافی، میتوان خطراتی مانند بلایای طبیعی، سرقت قطعات، شکست شیشه، نوسانات قیمت خودرو و برخی خسارتهای دیگر را نیز تحت پوشش قرار داد.
بیمه شخص ثالث موتورسیکلت
موتورسیکلتها به دلیل آسیبپذیری بیشتر و احتمال بالاتر وقوع حوادث، نیازمند پوشش بیمهای مناسب هستند. به همین دلیل، بیمه شخص ثالث برای تمامی موتورسیکلتها نیز اجباری است و همانند خودرو، خسارتهای جانی و مالی واردشده به اشخاص ثالث را جبران میکند.
با وجود اینکه نرخ پایه این بیمه توسط بیمه مرکزی تعیین میشود، هزینه نهایی آن به عواملی مانند نوع موتورسیکلت، سابقه تخفیف عدم خسارت و سقف تعهدات مالی بستگی دارد. انتخاب پوشش متناسب با نیاز، علاوه بر حفظ امنیت مالی، از بروز مشکلات حقوقی در زمان وقوع حادثه جلوگیری میکند.
بیمه ماشینآلات کشاورزی ؛ پوشش تخصصی برای تجهیزات سنگین
ماشینآلاتی مانند تراکتور، کمباین، لودر، بیل مکانیکی و سایر تجهیزات راهسازی و کشاورزی نیز به پوشش بیمهای نیاز دارند. این وسایل معمولاً از دو نوع بیمه بهرهمند میشوند: بیمه شخص ثالث برای جبران خسارتهای واردشده به افراد دیگر و بیمه بدنه ماشینآلات برای جبران خسارتهای واردشده به خود دستگاه.
اگرچه بسیاری از این ماشینآلات در جادههای شهری تردد محدودی دارند، اما فعالیت در مزارع، پروژههای عمرانی و محیطهای صنعتی، احتمال بروز حوادث و خسارتهای مالی یا جانی را افزایش میدهد. برخورداری از بیمه مناسب، علاوه بر کاهش ریسکهای مالی، از توقف فعالیت و تحمیل هزینههای سنگین تعمیر یا جبران خسارت جلوگیری میکند.
پوشش بیمه وسایل نقلیه شامل چه مواردی میشود؟
میزان حمایت مالی یک بیمهنامه به پوششها و سقف تعهدات آن بستگی دارد. هرچه تعهدات بیمه گستردهتر باشد، در زمان وقوع حادثه بخش بیشتری از خسارتهای مالی یا جانی توسط شرکت بیمه جبران خواهد شد. به همین دلیل، پیش از خرید یا تمدید بیمه، آشنایی با انواع پوششها اهمیت زیادی دارد.
پوشش خسارتهای مالی؛ جبران زیانهای واردشده به اموال
پوشش مالی بیمه شخص ثالث هزینه خسارتهایی را که در اثر حادثه به اموال اشخاص ثالث وارد میشود، جبران میکند. این خسارتها میتواند شامل آسیب به خودرو، موتورسیکلت، ساختمان، تجهیزات یا سایر اموال باشد.
سقف تعهدات مالی هر سال بر اساس قوانین و نرخ دیه مصوب تعیین میشود و بیمهگذاران میتوانند هنگام خرید یا تمدید بیمه، سقف تعهدات خود را بیش از حداقل قانونی انتخاب کنند. انتخاب پوشش مالی بالاتر، بهویژه با توجه به افزایش قیمت خودروها و هزینه تعمیرات در سال ۱۴۰۵، احتمال پرداخت هزینه از جیب راننده را در تصادفات با خودروهای گرانقیمت به حداقل میرساند.
پوشش خسارتهای جانی؛ حمایت از زیاندیدگان و راننده مقصر
پوشش جانی بیمه شخص ثالث، خسارتهای ناشی از فوت، نقص عضو، ازکارافتادگی، شکستگی و سایر صدمات بدنی واردشده به اشخاص ثالث را تا سقف تعهدات بیمهنامه جبران میکند. این تعهدات بر مبنای نرخ دیه سالانه و مقررات قانونی محاسبه میشود.
علاوه بر آن، بیمه شخص ثالث شامل پوشش حوادث راننده نیز هست؛ پوششی که خسارتهای جانی واردشده به راننده مقصر حادثه را پرداخت میکند. در صورت فوت، نقص عضو یا آسیبدیدگی راننده، غرامت و هزینههای مشمول این بخش مطابق شرایط بیمهنامه و قوانین مربوطه پرداخت میشود. وجود این پوشش باعث میشود علاوه بر افراد زیاندیده، خود راننده نیز از حمایت بیمهای برخوردار باشد.
عوامل مؤثر بر قیمت بیمه شخص ثالث و بدنه در سال ۱۴۰۵
هزینه بیمه شخص ثالث و بیمه بدنه برای همه وسایل نقلیه یکسان نیست. اگرچه نرخ پایه بیمه شخص ثالث هر سال بر اساس نرخ دیه و دستورالعملهای بیمه مرکزی تعیین میشود، اما مبلغ نهایی بیمهنامه به عوامل مختلفی بستگی دارد. در بیمه بدنه نیز ارزش خودرو، میزان پوششها و سوابق بیمهای از مهمترین معیارهای تعیین قیمت هستند.
مهمترین عوامل مؤثر بر قیمت بیمه شخص ثالث و بدنه عبارتاند از:
نوع و کاربری وسیله نقلیه: نوع خودرو یا موتورسیکلت، مدل، کاربری (شخصی، تاکسی، باربری، آموزشی و...) و میزان ریسک استفاده از مهمترین عوامل تعیینکننده حق بیمه هستند. وسایل نقلیه عمومی و تجاری معمولاً حق بیمه بیشتری نسبت به خودروهای شخصی دارند.
مشخصات فنی خودرو: عواملی مانند تعداد سیلندر، قدرت موتور و کلاس وسیله نقلیه در محاسبه نرخ پایه بیمه شخص ثالث تأثیرگذار هستند. در بیمه بدنه نیز ارزش روز خودرو و هزینه احتمالی تعمیر یا جایگزینی قطعات در تعیین حق بیمه نقش مهمی دارد.
سابقه عدم خسارت: به ازای هر سالی که از بیمه خود استفاده نکنید و تصادف نداشته باشید، ۵ درصد تخفیف به شما تعلق میگیرد که این رقم میتواند تا سقف ۷۰ درصد (معادل ۱۴ سال) افزایش یابد.
دیرکرد در تمدید بیمه شخص ثالث: بیمه شخص ثالث پوششی اجباری است و در صورت تمدید نکردن آن پس از پایان اعتبار، برای روزهای بدون بیمه جریمه دیرکرد محاسبه میشود. تمدید بهموقع بیمهنامه علاوه بر جلوگیری از پرداخت جریمه، مانع ایجاد مشکلات قانونی در زمان تردد نیز خواهد شد.
سقف تعهدات و پوششهای انتخابی: در بیمه شخص ثالث، افزایش سقف تعهدات مالی باعث افزایش جزئی حق بیمه میشود، اما در مقابل حمایت بیشتری در تصادفات مالی فراهم میکند. در بیمه بدنه نیز انتخاب پوششهای تکمیلی مانند سرقت قطعات، بلایای طبیعی، شکست شیشه، نوسانات قیمت خودرو یا حذف فرانشیز، مبلغ نهایی بیمهنامه را افزایش میدهد.
با توجه به تفاوت شرایط خودروها و شرکتهای بیمه، بهترین راه برای اطلاع از هزینه واقعی بیمه، استعلام آنلاین و مقایسه قیمت و پوششهای شرکتهای مختلف پیش از خرید یا تمدید بیمهنامه است.
راهنمای خرید و تمدید بیمه خودرو در «بیمه با یک کلیک»
خرید یا تمدید بیمه خودرو دیگر نیازی به مراجعه حضوری و صرف زمان در شعب بیمه ندارد. در «بیمه با یک کلیک» میتوانید در چند دقیقه، قیمت شرکتهای مختلف را مقایسه کرده، مناسبترین بیمهنامه را انتخاب کنید و بهصورت آنلاین خرید یا تمدید خود را انجام دهید.
- استعلام بیمهنامه: وارد بخش استعلام بیمه شوید و نوع وسیله نقلیه خود را (خودرو، موتورسیکلت یا ماشینآلات) انتخاب کنید.
- ثبت اطلاعات: مشخصات وسیله نقلیه و اطلاعات بیمهنامه قبلی را وارد کنید تا استعلام دقیق بر اساس سوابق بیمهای شما انجام شود.
- مقایسه شرکتهای بیمه: قیمت، سقف تعهدات، پوششها، توانگری مالی و خدمات شرکتهای مختلف بیمه را در یک صفحه مقایسه کرده و بهترین گزینه را انتخاب کنید.
- تکمیل خرید و دریافت بیمهنامه: پس از انتخاب بیمهنامه و انجام پرداخت آنلاین، بیمه شما صادر شده و نسخه الکترونیکی آن در کوتاهترین زمان در اختیارتان قرار میگیرد.
با «بیمه با یک کلیک» میتوانید بدون مراجعه حضوری، بیمه شخص ثالث یا بدنه خود را با اطمینان و در کمترین زمان خریداری یا تمدید کنید و همواره از پوشش بیمهای معتبر برای وسیله نقلیه خود بهرهمند باشید.
سوالات متداول
1.تفاوت پوشش مالی بیمه شخص ثالث با بیمه بدنه چیست؟
بیمه شخص ثالث، خسارتهای مالی وارد شده به خودرو و اموال فرد زیاندیده (طرف مقابل) را پرداخت میکند. اما بیمه بدنه، خسارتهای وارد شده به خودروی خود شما (حتی اگر مقصر حادثه باشید) را جبران مینماید.
2. آیا تخفیفهای عدم خسارت بیمه وسایل نقلیه قابل انتقال است؟
بله، تخفیفهای عدم خسارت متعلق به راننده است و شما میتوانید هنگام فروش وسیله نقلیه، این تخفیفها را به خودروی جدید خود یا اعضای درجه یک خانواده (پدر، مادر، همسر و فرزندان) منتقل کنید.
3.اگر تمدید بیمه خودرو را فراموش کنیم چه اتفاقی میافتد؟
علاوه بر تعلق گرفتن جریمه دیرکرد روزانه، در صورت بروز تصادف، بیمه هیچ خسارتی پرداخت نخواهد کرد. همچنین در صورت رویت توسط پلیس، خودرو توقیف و به پارکینگ منتقل میشود.
