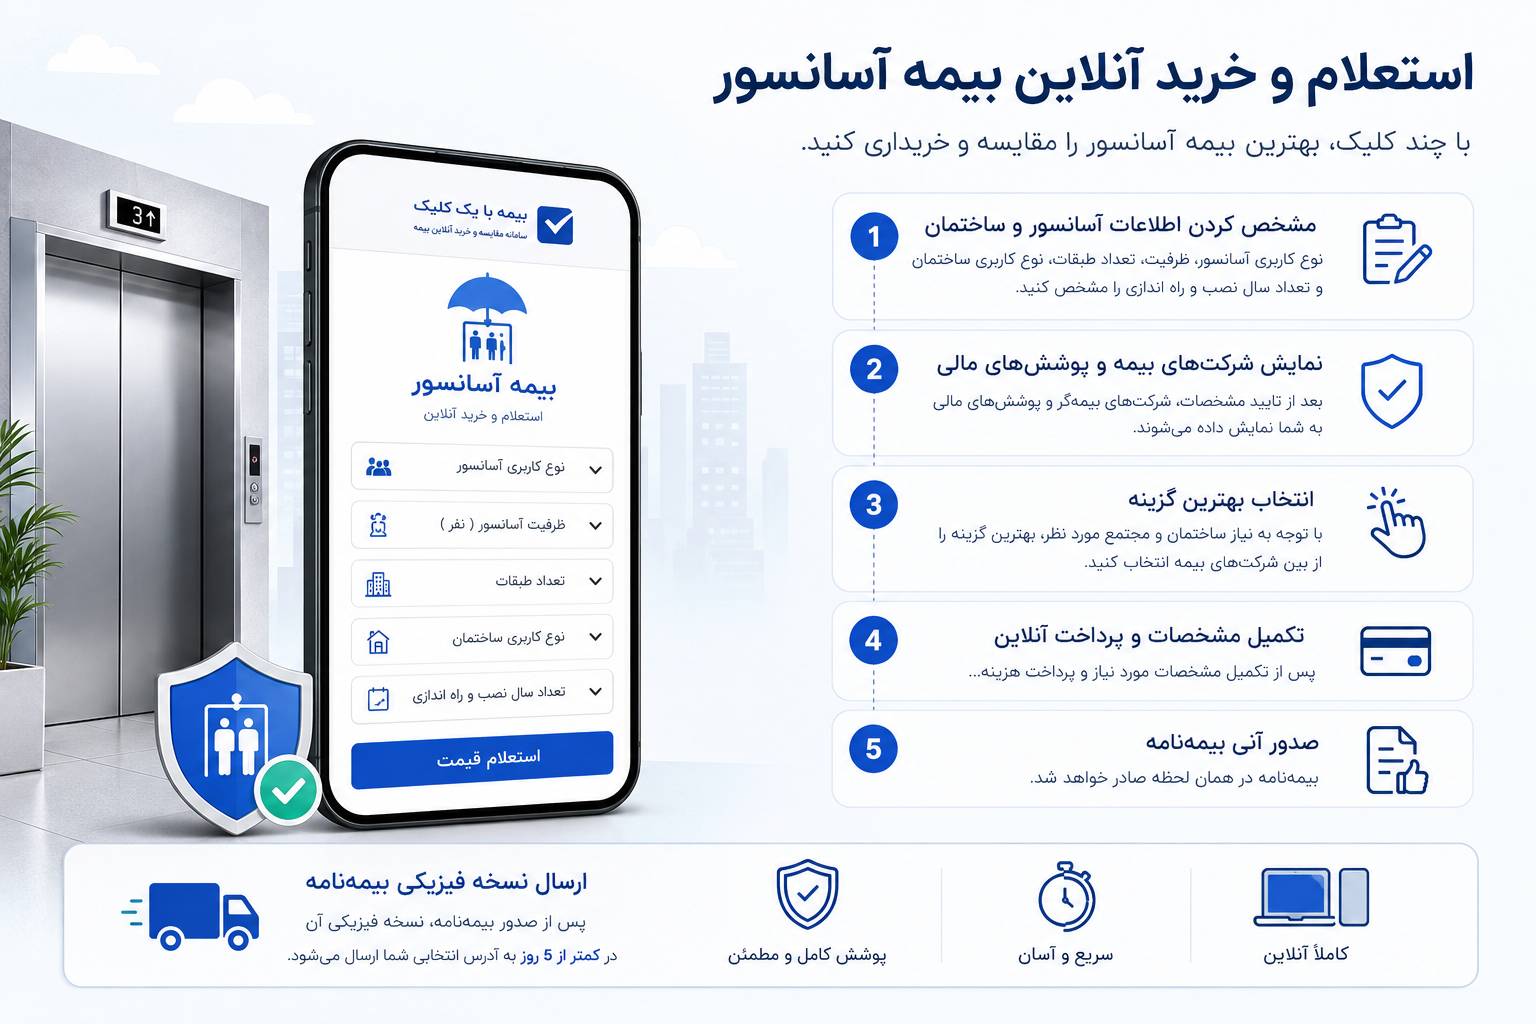
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
خرید بیمه مسئولیت آسانسور با بهترین قیمت و استعلام آنلاین
آسانسورها بخش جداییناپذیر بسیاری از ساختمانهای مسکونی، اداری و تجاری هستند و در کنار ایجاد سهولت در رفتوآمد، مسئولیتهای مهمی را برای مالکان و مدیران ساختمان ایجاد میکنند. در صورت وقوع حادثه، بسته به شرایط پرونده و میزان تقصیر عوامل مختلف، ممکن است مسئولیت جبران خسارت متوجه مدیر ساختمان، مالکان، شرکت سرویس و نگهداری یا سایر افراد مسئول باشد. به همین دلیل، آشنایی با انواع بیمه مسئولیت و انتخاب بیمهنامه متناسب با ریسکهای ساختمان اهمیت زیادی دارد.
در این راهنما، شرایط بیمه آسانسور، پوششهای بیمهنامه، عوامل مؤثر بر قیمت، نحوه استعلام و خرید آنلاین و همچنین نکات مهم مربوط به دریافت خسارت را بررسی میکنیم.
بیمه آسانسور چیست و چرا مدیر ساختمان به آن نیاز دارد؟
بیمه آسانسور نوعی بیمه مسئولیت است که برای جبران خسارتهای ناشی از حوادث مرتبط با استفاده از آسانسور طراحی شده است. در صورت وقوع حادثه برای سرنشینان یا افراد ثالث و احراز مسئولیت بیمهگذار، شرکت بیمه مطابق شرایط قرارداد و سقف تعهدات بیمهنامه، خسارت قابل پرداخت را جبران میکند.
بسیاری از مدیران ساختمان تصور میکنند داشتن قرارداد سرویس و نگهداری آسانسور بهتنهایی برای مدیریت ریسک کافی است؛ در حالی که قرارداد سرویس بیشتر به بازرسی، نگهداری و رفع ایرادات فنی مربوط میشود و جایگزین بیمه نیست.
از طرف دیگر، مدیر ساختمان در قبال بخشهایی از مشاعات و حوادث احتمالی ساختمان نیز با مسئولیتهای مختلفی روبهرو است. به همین دلیل، آشنایی با بیمه مسئولیت مدیر ساختمان میتواند به مدیران کمک کند تا برای ریسکهای مرتبط با وظایف خود تصمیم دقیقتری بگیرند.
در صورت بروز حادثه، عواملی مانند وضعیت آسانسور، نحوه نگهداری، علت وقوع حادثه و میزان تقصیر افراد مرتبط بررسی میشود. بنابراین، داشتن بیمهنامه معتبر در کنار سرویس و نگهداری اصولی آسانسور میتواند نقش مهمی در مدیریت تبعات مالی حوادث داشته باشد.
استعلام و خرید آنلاین بیمه مسئولیت آسانسور
استعلام آنلاین بیمه مسئولیت آسانسور این امکان را فراهم میکند که مشخصات آسانسور و ساختمان را ثبت کرده و بر اساس اطلاعات واردشده، گزینههای بیمهای موجود را بررسی کنید.
برای خرید آنلاین، معمولاً اطلاعاتی مانند موارد زیر مورد نیاز است:
- نوع کاربری ساختمان
- ظرفیت آسانسور
- تعداد طبقات و توقفها
- تعداد آسانسورهای ساختمان
- سال نصب یا راهاندازی آسانسور
- وضعیت سرویس و نگهداری آسانسور
پس از ثبت اطلاعات، گزینههای قابل ارائه و میزان تعهدات بیمهای بررسی میشوند و میتوانید متناسب با نیاز ساختمان، بیمهنامه موردنظر را انتخاب کنید. در مرحله بعد، مشخصات مورد نیاز تکمیل و حقبیمه پرداخت میشود. نحوه صدور و ارسال بیمهنامه نیز مطابق فرآیند شرکت بیمه انجام خواهد شد.
ارتباط بیمه حوادث آسانسور و انواع بیمه آتشسوزی ساختمان
یکی از مهمترین نکاتی که هنگام خرید بیمه مسئولیت آسانسور اغلب نادیده گرفته میشود، خطرات جانبی مانند آتشسوزی و خسارات ناشی از آن است. در بسیاری از موارد، بیمه خطر آسانسور بهتنهایی نمیتواند خسارتهای ناشی از حریق گسترده ساختمان را که به تجهیزات و موتورخانه آسانسور آسیب میزند، بهطور کامل پوشش دهد. به همین دلیل، کارشناسان بیمه همواره توصیه میکنند مدیران ساختمان علاوه بر بیمه آسانسور، با انواع بیمه آتشسوزی ساختمان نیز آشنا باشند و این دو پوشش را بهصورت همزمان برای مدیریت بهتر ریسک تهیه کنند.
شرایط و پوششهای بیمه آسانسور: چه خسارتهایی پرداخت میشود؟
پوششها با توجه به نوع بیمهنامه و تعهدات انتخابشده متفاوت است. مهمترین تعهدات این بیمه معمولاً به خسارتهای جانی و هزینههای پزشکی ناشی از حوادث مرتبط با آسانسور مربوط میشود.
پوشش جانی (دیه فوت و نقص عضو)
مهمترین بخش، پوشش خسارات جانی است. در صورت وقوع حادثه منجر به فوت یا نقص عضو (مانند از دست دادن بینایی، قطع عضو، فلج شدن یا شکستگیهای شدید منجر به ناتوانی دائمی)، شرکت بیمه موظف به پرداخت دیه فرد آسیبدیده بر اساس نرخ روز دیه مصوب قوه قضاییه است.در زمان خرید آنلاین بیمه آسانسور توصیه میشود سقف تعهد جانی را متناسب با دیه کامل در ماههای حرام انتخاب کنید تا پوشش کاملتری در شرایط بحرانی داشته باشید.
پوشش هزینههای پزشکی ناشی از حادثه
در صورتی که حادثه آسانسور منجر به فوت نشود اما افراد دچار آسیبهای جسمی شوند، پوشش هزینههای پزشکی بیمه آسانسور فعال خواهد شد. بر اساس شرایط و سقف تعهدات مندرج در بیمهنامه، شرکت بیمه هزینههای درمانی ناشی از حادثه را جبران میکند. این هزینهها میتواند شامل خدمات اورژانسی، بستری در بیمارستان، انجام جراحیهای ضروری، آزمایشها و تصویربرداریهای پزشکی و همچنین درمانهای تکمیلی پس از حادثه باشد. وجود این پوشش باعث میشود افراد آسیبدیده بدون نگرانی از هزینههای سنگین درمان، خدمات پزشکی مورد نیاز خود را دریافت کنند و مدیران ساختمان نیز با ریسک مالی کمتری مواجه شوند. به همین دلیل، پوشش هزینههای پزشکی یکی از مهمترین مزایای بیمه آسانسور ساختمان محسوب میشود.
نحوه دریافت خسارت بیمه مسئولیت آسانسور
در صورت وقوع حادثه، بیمهگذار یا نماینده قانونی وی باید در سریعترین زمان ممکن و مطابق شرایط مندرج در بیمهنامه، موضوع را به شرکت بیمه اطلاع دهد و برای تشکیل پرونده خسارت اقدام کند. معمولاً توصیه میشود حداکثر ظرف ۵ روز کاری پس از وقوع حادثه، مدارک اولیه به بیمهگر ارائه شود.
مدارک لازم برای دریافت خسارت هزینههای پزشکی حوادث آسانسور
برای دریافت هزینههای درمانی ناشی از حوادث آسانسور، معمولاً مدارک زیر مورد نیاز است:
- صورتحساب بیمارستان یا مرکز درمانی
- قبوض و رسیدهای پرداخت هزینههای درمان
- شرح عمل جراحی (در صورت وجود)
- خلاصه پرونده پزشکی بیمارستان
- تصویر شناسنامه و کارت ملی مصدوم
برخی شرکتهای بیمه با مراکز درمانی طرف قرارداد همکاری دارند. در این شرایط، با دریافت معرفینامه از بیمهگر، بخشی از هزینههای درمانی ممکن است بهصورت مستقیم توسط شرکت بیمه تسویه شود.
بیمه آسانسور بدون تأییدیه استاندارد؛ آیا خسارت پرداخت میشود؟
یکی از پرسشهای رایج مدیران ساختمان این است که اگر آسانسور تأییدیه استاندارد یا گواهی معتبر مربوط به ایمنی نداشته باشد، آیا خسارت بیمه پرداخت میشود؟ پاسخ این سؤال به شرایط بیمهنامه، علت حادثه، میزان تقصیر و مقررات مربوط بستگی دارد. نداشتن استاندارد یا رعایت نکردن الزامات ایمنی لزوماً به معنای بیاعتبار شدن خودکار بیمهنامه نیست، اما میتواند در بررسی مسئولیت و شرایط پرداخت خسارت اهمیت داشته باشد.
همچنین اگر قصور یا تخلف بیمهگذار در وقوع حادثه مؤثر باشد، موضوع میتواند بر نحوه رسیدگی بیمهگر و حقوق قانونی طرفین تأثیر بگذارد. بنابراین بهتر است مدیر ساختمان علاوه بر تهیه بیمه، سرویس و نگهداری آسانسور را نیز به شرکتهای واجد صلاحیت بسپارد و الزامات ایمنی را جدی بگیرد.
بنابراین، داشتن قرارداد سرویس ماهیانه با یک شرکت دارای پروانه صلاحیت، شرط لازم برای ایمنی حقوقی شماست تا در زمان بروز خسارت، شرکت بیمه بتواند بدون حق ریکاوری، کل مبلغ را پرداخت کند.
قیمت بیمه آسانسور بر چه اساس محاسبه میشود؟
قیمت بیمه آسانسور عدد ثابتی نیست و بر اساس مجموعهای از عوامل فنی، ساختمانی و سطح ریسک تعیین میشود. هرچه میزان ریسک آسانسور بیشتر باشد، حق بیمه نیز افزایش پیدا میکند.
مهمترین عواملی که در تعیین قیمت نقش دارند عبارتاند از:
- تعداد طبقات ساختمان
- نوع کاربری (مسکونی، تجاری، اداری یا باربری)
- تعداد آسانسورهای فعال در ساختمان
- ظرفیت کابین و میزان تردد
- سال ساخت و تکنولوژی آسانسور
- وضعیت ایمنی و تجهیزات جانبی
عوامل موثر بر افزایش قیمت بیمه نامه
عوامل مختلفی بر قیمت تأثیر میگذارند. شرکتهای بیمه با توجه به میزان ریسک، در برخی شرایط مبلغی را به حق بیمه پایه اضافه میکنند. برای مثال، نداشتن درب داخلی کابین میتواند باعث ۵ درصد افزایش حق بیمه شود. همچنین آسانسورهای نصبشده در ساختمانهای اداری و تجاری به دلیل تردد بیشتر، معمولاً مشمول ۱۰ درصد افزایش قیمت هستند. ساختمانهای بیش از ۱۰ طبقه نیز به دلیل استفاده مداوم از آسانسور و افزایش احتمال خسارت، با ۱۰ درصد افزایش حق بیمه مواجه میشوند. اگر چند عامل افزایشدهنده ریسک بهصورت همزمان وجود داشته باشد، میزان افزایش قیمت میتواند تا ۲۰ درصد برسد. به طور کلی، هرچه ریسک استفاده از آسانسور بیشتر باشد، هزینه بیمه آن نیز افزایش خواهد یافت.
سوالات متداول
1.هزینه خرید بیمه آسانسور آپارتمان بر عهده کیست؟ مالک، مستأجر یا مدیر؟
از آنجا که این بیمهنامه جزو هزینههای مشاعات و نگهداری کل ابنیه است، حق بیمه آن توسط مدیر ساختمان از محل «شارژ ماهیانه ساختمان» تامین میشود و تمام مالکان و مستأجران در پرداخت آن سهیم هستند.
2. قیمت بیمه آسانسور بر اساس چه فاکتورهایی محاسبه میشود؟
ظرفیت کابین (تعداد نفرات)، تعداد طبقات و توقفها، نوع کاربری ساختمان (مسکونی، اداری یا تجاری)، سن آسانسور و داشتن یا نداشتن قرارداد نگهداری، اصلیترین عوامل تعیینکننده قیمت هستند.
3.تفاوت پوشش جانی در ماه حرام و عادی در بیمه آسانسور چیست؟
نرخ دیه در ماههای حرام (رجب، ذیالقعده، ذیالحجه و محرم) بیشتر از ماههای عادی است. هنگام خرید بیمه مسئولیت آسانسور، حتماً تعهدات جانی را بر اساس نرخ دیه کامل ماه حرام انتخاب کنید تا در صورت بروز حادثه ناگوار، دچار کسری بودجه برای پرداخت دیه نشوید.
4.اگر آسانسور بیش از حد ظرفیت سوار کند و حادثه رخ دهد، بیمه خسارت میدهد؟
شرکتهای بیمه خسارت را تا سقف ظرفیت مجاز درج شده در بیمهنامه پرداخت میکنند. اگر ظرفیت بیمهنامه ۵ نفر باشد اما ۷ نفر سوار شده باشند، بیمه تعهد خود را برای ۵ نفر ایفا میکند و مسئولیت مابقی خسارت بر عهده مدیر ساختمان یا مقصران حادثه خواهد بود.
5.اگر مدیر ساختمان تغییر کند، وضعیت بیمه آسانسور چه میشود؟
بیمهنامه آسانسور برای ملک و دستگاه صادر میشود نه شخص؛ بنابراین با تغییر مدیر ساختمان، بیمهنامه همچنان تا پایان تاریخ انقضا معتبر است و نیازی به الحاقیه یا تغییر نام ندارد.
