وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
خرید بیمه مسئولیت مهندس ناظر، طراح و محاسب | قیمت و شرایط
یک اشتباه در طراحی، محاسبات یا نظارت بر یک پروژه ساختمانی میتواند فقط یک ایراد فنی ساده نباشد؛ گاهی همین اشتباه ممکن است به خسارت مالی یا حتی آسیب جانی منجر شود و مسئولیت آن متوجه مهندس باشد. در چنین شرایطی، داشتن بیمه مسئولیت حرفهای میتواند بخشی از ریسکهای مالی ناشی از مسئولیت حرفهای مهندس را مدیریت کند.
بیمه مسئولیت مهندس ناظر، طراح و محاسب یکی از انواع بیمه مسئولیت حرفهای است که برای مهندسان فعال در حوزه ساختوساز طراحی شده است. این بیمهنامه با توجه به نوع فعالیت، رشته و صلاحیت حرفهای مهندس و تعهدات انتخابشده، میتواند خسارتهای قابل پرداخت را در چارچوب شرایط بیمهنامه جبران کند.
اگر میخواهید بدانید قیمت بیمه مسئولیت مهندس ناظر، طراح و محاسب چقدر است، چه خسارتهایی را جبران میکند، چه مواردی تحت تعهد نیست و برای خرید آن به چه نکاتی باید توجه کنید، در ادامه این راهنما را بخوانید.
بیمه مسئولیت مهندس ناظر، طراح و محاسب چیست؟
بیمه مسئولیت مهندس ناظر، طراح و محاسب نوعی بیمه مسئولیت حرفهای است که برای جبران خسارتهای ناشی از مسئولیت حرفهای مهندس در حدود شرایط بیمهنامه طراحی میشود.
اگر در نتیجه اشتباه، قصور یا سهلانگاری غیرعمدی مهندس در انجام وظایف حرفهای، خسارت جانی یا مالی به اشخاص ثالث وارد شود و مسئولیت مهندس طبق مراجع ذیصلاح احراز شود، شرکت بیمه میتواند خسارت قابل پرداخت را تا سقف تعهدات بیمهنامه جبران کند. بنابراین این بیمهنامه به معنی مصونیت مهندس در برابر هر نوع حادثه یا ادعا نیست؛ بلکه مسئولیت، علت حادثه، محدوده فعالیت حرفهای و شرایط بیمهنامه باید بررسی شود.
چه مهندسانی میتوانند بیمه مسئولیت حرفهای داشته باشند؟
بیمه مسئولیت حرفهای میتواند برای مهندسانی که در حوزههای مختلف ساختوساز فعالیت میکنند، با توجه به شرایط شرکت بیمه و نوع فعالیت آنها صادر شود. از جمله:
- مهندسان ناظر
- مهندسان طراح
- مهندسان محاسب
- مهندسان عمران
- مهندسان معماری
- مهندسان تأسیسات مکانیکی
- مهندسان تأسیسات برقی
- سایر مهندسان دارای صلاحیت حرفهای مرتبط
در پروژههای ساختمانی، مهندس مجری هم مانند ناظر، طراح و محاسب مسئولیتهای مشخصی دارد؛ با این تفاوت که مسئولیت او بیشتر به فرآیند اجرای ساختمان مربوط میشود. به همین دلیل، ریسکهای حرفهای مجری با سایر مهندسان پروژه متفاوت است و بیمه مسئولیت مهندس مجری نیز متناسب با همین مسئولیتها در نظر گرفته میشود.
انواع بیمه مسئولیت مهندسی
مسئولیت حرفهای هر مهندس به نقشی که در پروژه دارد بستگی دارد. به همین دلیل، بیمه مسئولیت مهندسی نیز متناسب با نوع فعالیت آنها بررسی میشود.
بیمه مسئولیت مهندس طراح
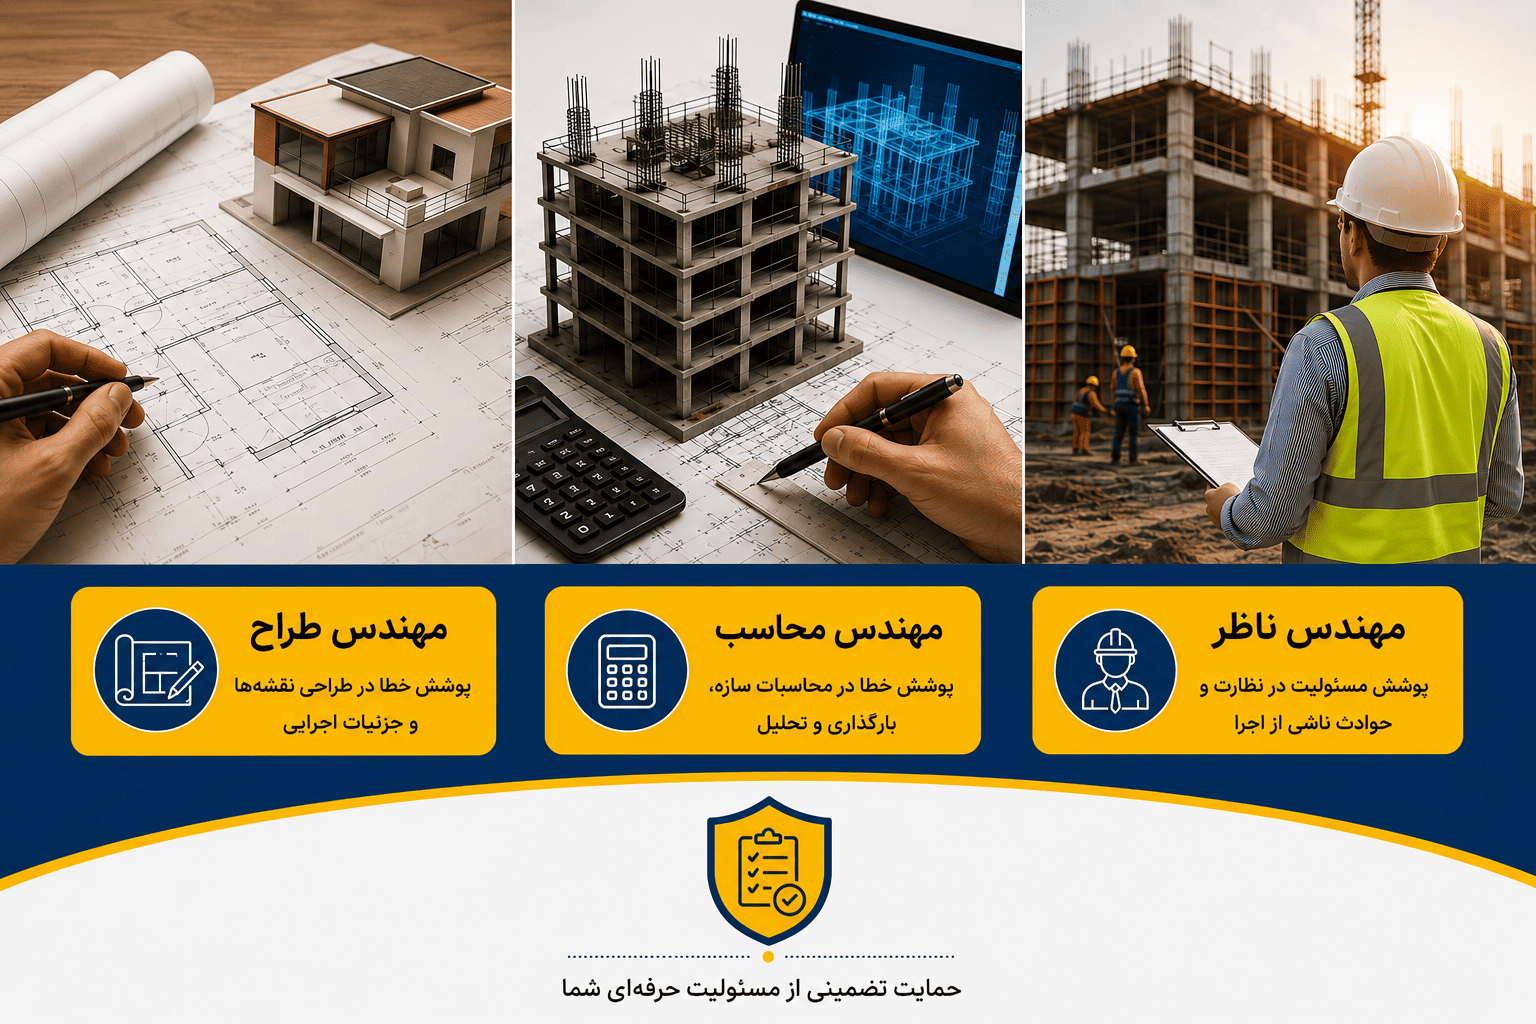
مهندس طراح وظیفه تهیه طرحها و نقشههای مربوط به حوزه تخصصی خود را بر عهده دارد. اگر اشتباه یا نقص در طراحی باعث ایجاد خسارت شود و مسئولیت مهندس در آن حادثه احراز شود، موضوع میتواند از نظر بیمهای بررسی شود.
برخی از ریسکهای مرتبط با فعالیت مهندس طراح عبارتاند از:
- اشتباه در طراحی
- وجود نقص در نقشهها
- خطا در جزئیات فنی و اجرایی
- رعایت نکردن الزامات فنی در محدوده وظایف حرفهای
- خطاهایی که منجر به خسارت جانی یا مالی شوند
البته صرف وجود اشتباه در نقشه یا طراحی به معنی پرداخت خسارت نیست و مسئولیت مهندس و شرایط بیمهنامه باید در هر پرونده بررسی شود.
بیمه مسئولیت مهندس محاسب
مهندس محاسب در طراحی و محاسبات سازه نقش مهمی دارد. اشتباه در محاسبات سازهای میتواند در شرایطی خسارتهای قابل توجهی به ساختمان یا اشخاص وارد کند.
- خطا در محاسبات سازه
- اشتباه در بارگذاری
- خطا در طراحی فونداسیون
- اشتباه در طراحی تیرها و ستونها
- خطا در تحلیل سازههای فولادی یا بتنی
اینکه یک خسارت در نهایت تحت تعهد بیمه قرار بگیرد، به علت حادثه، میزان مسئولیت مهندس و شرایط بیمهنامه بستگی دارد.
بیمه مسئولیت مهندس ناظر
مهندس ناظر در حدود وظایف و صلاحیت حرفهای خود، بر اجرای عملیات ساختمانی نظارت میکند و موارد لازم را به مراجع مربوط گزارش میدهد. اگر در یک پروژه ساختمانی، قصور یا کوتاهی مهندس ناظر مطرح شود و مسئولیت او در ایجاد خسارت احراز شود، امکان بررسی خسارت بر اساس شرایط بیمهنامه وجود دارد.
برخی از ریسکهای مرتبط با فعالیت مهندس ناظر عبارتاند از:
- قصور در انجام وظایف نظارتی
- گزارش نکردن تخلفات ساختمانی در حدود وظایف قانونی
- بیتوجهی به برخی الزامات فنی و اجرایی
- خسارت واردشده به ساختمانهای مجاور
- حوادث جانی یا مالی مرتبط با عملیات ساختمانی
اگر میخواهید بدانید در صورت بروز تخلف یا قصور، شکایت از مهندس ناظر ساختمان چگونه انجام میشود و کدام مرجع به پرونده رسیدگی میکند، میتوانید راهنمای مربوط به آن را نیز مطالعه کنید.
تفاوت بیمه مسئولیت مهندس ناظر و بیمه مسئولیت کارفرما
بیمه مسئولیت مهندس و بیمه مسئولیت کارفرما دو بیمهنامه با موضوعات متفاوت هستند.بیمه مسئولیت کارفرما بیشتر به مسئولیت کارفرما در برابر کارکنان و حوادث ناشی از فعالیت کاری مربوط میشود؛ در حالی که بیمه مسئولیت حرفهای مهندس، مسئولیت ناشی از فعالیت تخصصی مهندس را در نظر میگیرد.
بنابراین داشتن بیمه مسئولیت کارفرما به این معنی نیست که مسئولیت حرفهای مهندس ناظر، طراح یا محاسب نیز به صورت خودکار تحت تعهد قرار دارد. اگر درباره مسئولیتهای بیمهای کارفرما در پروژههای ساختمانی اطلاعات بیشتری میخواهید، صفحه بیمه مسئولیت کارفرما ساختمانی را مطالعه کنید.
پوششهای بیمه مهندس ناظر، طراح و محاسب
بیمه مسئولیت مهندسین برای جبران خسارتهایی طراحی شده است که در نتیجه فعالیت حرفهای مهندس ایجاد شده و مسئولیت او طبق شرایط بیمهنامه احراز شود.نوع و سقف تعهدات به بیمهنامه انتخابشده بستگی دارد. بنابراین هنگام خرید، فقط قیمت را مقایسه نکنید و حتماً سقف تعهدات، فرانشیز، استثنائات و شرایط استفاده از هر تعهد را هم بررسی کنید.
پوشش خسارتهای جانی؛ فوت، نقص عضو و صدمات بدنی
یکی از مهمترین بخشهای بیمه مسئولیت مهندسان، تعهد مربوط به خسارتهای جانی است. فرض کنید در یک پروژه ساختمانی حادثهای برای یکی از افراد حاضر در پروژه اتفاق بیفتد و پس از بررسی مراجع مربوط، مشخص شود که بخشی از مسئولیت حادثه بر عهده مهندس بوده است. در چنین شرایطی، اگر خسارت در محدوده تعهدات بیمهنامه قرار داشته باشد، شرکت بیمه میتواند خسارت قابل پرداخت را تا سقف تعهد تعیینشده بررسی و جبران کند.
این تعهد میتواند مواردی مانند فوت، نقص عضو یا صدمات بدنی را در چارچوب شرایط بیمهنامه دربر بگیرد.در اینجا باید به یک نکته مهم توجه کرد: صرف وقوع حادثه یا مطرح شدن یک ادعا، به معنی پرداخت خسارت نیست. ابتدا باید مسئولیت مهندس و شرایط قرارداد بیمه بررسی شود.
پوشش خسارتهای مالی به اشخاص ثالث
عملیات ساختمانی ممکن است در شرایطی به اموال اشخاص ثالث نیز خسارت وارد کند. برای مثال، آسیب به ساختمان مجاور یا برخی تأسیسات و اموال اطراف پروژه میتواند باعث ایجاد مطالبه خسارت شود.
اگر مسئولیت حرفهای مهندس در ایجاد خسارت احراز شود و موضوع در محدوده تعهدات بیمهنامه باشد، خسارت مالی طبق شرایط قرارداد و تا سقف تعهد انتخابشده بررسی میشود. به همین دلیل، هنگام خرید بیمه مسئولیت مهندس ناظر، طراح یا محاسب بهتر است سقف تعهد مالی را متناسب با نوع پروژه و میزان ریسک فعالیت انتخاب کنید.
پوشش هزینههای پزشکی
در برخی بیمهنامهها و با توجه به شرایط قرارداد، هزینههای پزشکی ناشی از حادثه نیز میتواند در چارچوب تعهدات بیمهای قرار بگیرد.هزینههایی مانند درمان یا بستری شدن فرد آسیبدیده، در صورتی که طبق بیمهنامه قابل پرداخت باشند، بر اساس سقف و شرایط تعیینشده بررسی میشوند.
پوششهای تکمیلی بیمه مسئولیت مهندسین
علاوه بر تعهدات اصلی بیمه مسئولیت مهندس ناظر، طراح و محاسب، در برخی بیمهنامهها امکان انتخاب پوششها و کلوزهای تکمیلی نیز وجود دارد. این تعهدات با توجه به شرکت بیمه، نوع فعالیت مهندس و شرایط قرارداد ممکن است متفاوت باشند. بنابراین هنگام خرید، بهتر است علاوه بر حق بیمه، شرایط هر کلوز و حدود تعهدات آن را نیز بررسی کنید.
افزایش تعهدات جانی و افزایش دیات
مبلغ دیه ممکن است در طول زمان افزایش پیدا کند؛ در حالی که سقف تعهدات درجشده در بیمهنامه بر اساس شرایط زمان صدور تعیین شده است. به همین دلیل، برخی بیمهنامهها امکان استفاده از تعهدات مربوط به افزایش دیات یا افزایش سقف تعهدات جانی را فراهم میکنند.
این تعهد میتواند در زمان وقوع خسارت اهمیت داشته باشد؛ بهخصوص زمانی که فاصلهای بین زمان صدور بیمهنامه و زمان تعیین یا پرداخت خسارت ایجاد شده باشد. شرایط افزایش تعهدات جانی و نحوه محاسبه آن باید در بیمهنامه و کلوز مربوط بررسی شود.
پوشش تعدد دیات
در برخی حوادث، شدت صدمات واردشده ممکن است باعث شود مجموع دیات تعیینشده از یک دیه کامل بیشتر شود. برای مثال، یک حادثه میتواند چند آسیب بدنی همزمان ایجاد کند و مجموع دیات آن افزایش پیدا کند.
اگر پوشش تعدد دیات در بیمهنامه پیشبینی شده یا کلوز مربوط به آن خریداری شده باشد، میتواند در چنین پروندههایی اهمیت زیادی داشته باشد. میزان تعهد و شرایط استفاده از این پوشش باید بر اساس مفاد بیمهنامه بررسی شود.
پرداخت خسارت بدون رأی دادگاه
در برخی بیمهنامهها امکان خرید تعهد مربوط به پرداخت خسارت بدون رأی دادگاه وجود دارد. این تعهد میتواند در شرایطی روند رسیدگی به خسارت را سادهتر کند و نیاز به طی کامل فرآیند قضایی را کاهش دهد.
البته استفاده از این تعهد شرایط مشخصی دارد و صرف درج عنوان آن در بیمهنامه به معنی پرداخت خودکار خسارت نیست. بنابراین لازم است شرایط استفاده، حدود اختیار بیمهگر و فرآیند رسیدگی در کلوز مربوط بررسی شود.
جبران هزینه کارشناسی و اعتراض
رسیدگی به برخی پروندههای مسئولیت ممکن است به کارشناسی تخصصی یا بررسی مجدد نیاز داشته باشد. در بعضی بیمهنامهها امکان استفاده از تعهد مربوط به هزینه کارشناسی، اعتراض یا بررسی مجدد پرونده وجود دارد.
اگر این تعهد برای بیمهنامه شما اهمیت دارد، هنگام خرید باید مشخص کنید که هزینههای مربوط به کارشناسی یا اعتراض تا چه میزان و تحت چه شرایطی قابل پرداخت است.
حذف یا کاهش فرانشیز
فرانشیز بخشی از خسارت است که طبق شرایط بیمهنامه بر عهده بیمهگذار قرار میگیرد. میزان فرانشیز میتواند با توجه به نوع خسارت و شرایط قرارداد متفاوت باشد.
در برخی بیمهنامهها امکان حذف یا کاهش فرانشیز با خرید کلوز مربوط وجود دارد. این موضوع بهخصوص در خسارتهای مالی میتواند اهمیت داشته باشد؛ زیرا کاهش فرانشیز میتواند سهم پرداختی بیمهگذار را در زمان خسارت کمتر کند.
هزینههای پزشکی با شرایط خاص
هزینههای پزشکی یکی از تعهدات مهم در بیمه مسئولیت مهندسین است و در برخی بیمهنامهها امکان انتخاب شرایط تکمیلی برای آن وجود دارد.
برای مثال، ممکن است شرایط خاصی برای نحوه محاسبه یا پرداخت هزینههای پزشکی در نظر گرفته شود. بنابراین هنگام خرید باید سقف تعهد، نحوه محاسبه هزینهها و شرایط استفاده از این تعهد را در بیمهنامه بررسی کنید.
پوشش ادعاهای مربوط به سنوات قبل
گاهی ادعای خسارت مربوط به حادثه یا فعالیتی است که در گذشته اتفاق افتاده، اما مطالبه خسارت در زمان اعتبار بیمهنامه مطرح میشود. در برخی بیمهنامهها امکان پیشبینی تعهد مربوط به ادعاهای سنوات قبل وجود دارد.
استفاده از این تعهد منوط به شرایط بیمهنامه و خرید کلوز مربوطه است؛ بنابراین باید محدوده زمانی قابل قبول، تاریخ شروع تعهد و سایر شرایط آن بهدقت بررسی شود.
پوشش ادعاهای سنوات پس از انقضای بیمهنامه
گاهی ممکن است منشأ یک خسارت در دوره اعتبار بیمهنامه باشد، اما ادعای خسارت یا پیگیری آن بعد از پایان اعتبار بیمهنامه مطرح شود. در برخی قراردادها امکان پیشبینی تعهد مربوط به ادعاهای سنوات پس از انقضای بیمهنامه وجود دارد.
این تعهد میتواند برای مهندسانی که مسئولیت پروژههای متعددی را بر عهده دارند اهمیت داشته باشد؛ زیرا برخی آثار خطا یا قصور حرفهای ممکن است مدتها بعد مشخص شوند. با این حال، استفاده از این تعهد فقط در صورت پیشبینی آن در بیمهنامه یا خرید کلوز مربوط امکانپذیر است و مدت و شرایط آن باید هنگام خرید بررسی شود.
کدام پوشش تکمیلی برای مهندسین مهمتر است؟
انتخاب پوششهای تکمیلی به نوع فعالیت، میزان مسئولیت حرفهای، تعداد پروژهها و سطح ریسک مهندس بستگی دارد. برای مثال، مهندسی که در پروژههای بزرگ فعالیت میکند ممکن است به سقف تعهدات جانی و مالی بالاتری نیاز داشته باشد؛ در حالی که برای برخی مهندسان، تعهداتی مانند تعدد دیات، افزایش تعهدات جانی، حذف فرانشیز یا ادعاهای سنواتی اهمیت بیشتری داشته باشد.
چه مواردی تحت پوشش بیمه مسئولیت مهندسین ساختمان نیست؟
شناخت موارد خارج از تعهد، به اندازه شناخت تعهدات بیمه اهمیت دارد. استثنائات دقیق به شرایط عمومی، خصوصی و کلوزهای بیمهنامه بستگی دارد، اما مواردی مانند موارد زیر باید با دقت بررسی شوند:
- خسارتهای ناشی از اقدامات عمدی
- فعالیت خارج از حدود صلاحیت حرفهای
- جرائم و مجازاتهای قانونی
- برخی خسارتهای ناشی از جنگ، شورش و شرایط مشابه، طبق مفاد بیمهنامه
- مواردی که صراحتاً در شرایط بیمهنامه از تعهد بیمهگر خارج شدهاند
بهتر است قبل از خرید، شرایط عمومی و خصوصی بیمهنامه را مطالعه کنید تا بدانید در زمان بروز خسارت دقیقاً چه مواردی تحت تعهد قرار میگیرند.
مدارک لازم برای دریافت خسارت
مدارک موردنیاز به نوع حادثه بستگی دارد، اما ممکن است موارد زیر درخواست شود:
- اصل یا تصویر بیمهنامه
- مدارک هویتی بیمهگذار
- گزارش حادثه
- گزارش کارشناسی
- گزارش مراجع ذیصلاح
- مدارک پزشکی و درمانی در خسارتهای جانی
- گزارش پزشکی قانونی، در صورت نیاز
- رأی یا نظریه مراجع قضایی، در موارد لازم
- مدارک مربوط به خسارت مالی
- پروانه اشتغال مهندس
- مدارک و مستندات مرتبط با پروژه
در پروندههای فوت یا نقص عضو، معمولاً مدارک بیشتری برای مشخص شدن حادثه، میزان خسارت و افراد ذینفع موردنیاز است.
قیمت بیمه مسئولیت مهندس ناظر، طراح و محاسب چقدر است؟
قیمت بیمه مسئولیت مهندسان برای همه افراد یکسان نیست. شرکت بیمه با توجه به مشخصات حرفهای مهندس و تعهدات انتخابشده، حق بیمه را تعیین میکند.
مهمترین عوامل مؤثر بر قیمت عبارتاند از:
- رشته مهندسی
- پایه پروانه اشتغال
- نوع فعالیت؛ نظارت، طراحی یا محاسبات
- سقف تعهدات جانی
- سقف تعهدات مالی
- کلوزها و تعهدات اضافی
- شرایط و نرخ شرکت بیمه
به همین دلیل، نمیتوان یک قیمت ثابت برای همه مهندسان اعلام کرد. برای اطلاع از مبلغ دقیق، باید اطلاعات پروانه اشتغال و تعهدات موردنیاز وارد شود تا حق بیمه بر اساس شرایط همان بیمهنامه محاسبه شود.
خرید بیمه مسئولیت مهندس ناظر طراح محاسب
دیگر زمان مراجعه حضوری به نمایندگیهای بیمه و پر کردن فرمهای کاغذی طولانی به پایان رسیده است. امروزه فرآیند خرید بیمه مسئولیت مهندسین آنلاین به یک مسیر شفاف، سریع و امن تبدیل شده است و شما میتوانید در کمتر از ۱۰ دقیقه بیمهنامه خود را صادر کنید.
در مرحله اول باید به سامانه آنلاین بیمه مراجعه کنید و اطلاعات فردی خود شامل کد ملی، شماره عضویت نظام مهندسی و شماره پروانه اشتغال را وارد نمایید.
در گام بعدی، رشته تحصیلی خود (عمران، معماری، برق، مکانیک و …) و همچنین پایه پروانه اشتغال (ارشد، ۱، ۲ یا ۳) را انتخاب میکنید. این بخش تأثیر مستقیمی بر سهمیه متراژ و میزان ریسک ارزیابیشده برای شما دارد.
سپس باید سقف تعهدات جانی را بر اساس نرخ روز دیه اعلامی قوه قضاییه تعیین کنید. همچنین توصیه میشود سقف تعهدات مالی را با توجه به هزینههای بالای خسارتهای ساختمانی، در سطح مناسبی (ترجیحاً کمتر از ۵۰۰ میلیون تومان نباشد) تنظیم کنید. در این مرحله میتوانید کلوزهای مهم مانند پوشش حوادث بدون رأی دادگاه را نیز فعال کنید.
در ادامه، امکان مقایسه شرکتهای بیمه مختلف برای شما فراهم میشود تا بتوانید بهترین انتخاب را از نظر قیمت و توانگری مالی شرکت بیمهگر انجام دهید.
در نهایت پس از انتخاب شرکت مورد نظر، پرداخت حق بیمه بهصورت آنلاین انجام میشود و بیمهنامه بهصورت آنی صادر خواهد شد. نسخه الکترونیکی بیمهنامه دارای کد یکتای بیمه مرکزی است و اصالت آن بهراحتی قابل استعلام میباشد. همچنین نسخه فیزیکی بیمهنامه نیز در صورت نیاز، از طریق پست به آدرس شما ارسال خواهد شد.
هنگام خرید بیمه مسئولیت مهندسی به چه نکاتی توجه کنیم؟
قبل از خرید، این موارد را بررسی کنید:
۱. سقف تعهدات جانی و مالی: سقف تعهدات باید با سطح ریسک فعالیت شما متناسب باشد.
۲. نوع فعالیت ثبتشده در بیمهنامه: مطمئن شوید فعالیت حرفهای شما، مانند نظارت، طراحی یا محاسبات، به شکل درست در بیمهنامه درج شده باشد.
۳. استثنائات: موارد خارج از تعهد را بخوانید تا در زمان خسارت با ابهام مواجه نشوید.
۴. فرانشیز:میزان فرانشیز، بهخصوص در خسارتهای مالی، میتواند بین بیمهنامهها متفاوت باشد.
۵. کلوزهای اضافی:اگر کلوز خاصی برای فعالیت شما اهمیت دارد، شرایط و هزینه آن را قبل از خرید بررسی کنید.
سوالات متداول
۱. آیا بیمه مسئولیت مهندس ناظر طراح محاسب تمام پروژهها را پوشش میدهد؟
نوع پوشش پروژهها به شرایط بیمهنامه بستگی دارد. در برخی بیمهنامههای سالانه، فعالیتهای حرفهای مهندس در پروژههای مشمول قرارداد طی مدت اعتبار بیمهنامه تحت تعهد قرار میگیرد؛ با این حال، شرایط دقیق باید در بیمهنامه و ضوابط شرکت بیمه بررسی شود.
۲. اگر پروانه اشتغال مهندس منقضی شود، بیمه معتبر است؟
داشتن پروانه معتبر برای صدور و تمدید الزامی است، اما خسارتهای مربوط به دوره اعتبار پروانه حتی اگر رسیدگی قضایی بعداً انجام شود، معمولاً تحت پوشش باقی میمانند؛ فعالیت بدون پروانه از استثنائات است.
۳. فرانشیز در بیمه مسئولیت مهندسین ساختمان چقدر است؟
در خسارتهای جانی معمولاً فرانشیز ندارد، اما در خسارتهای مالی به اموال اشخاص ثالث معمولاً حدود ۱۰ تا ۲۰ درصد فرانشیز اعمال میشود.
۴. آیا ناظر هماهنگکننده حق بیمه بیشتری میپردازد؟
بله، به دلیل مسئولیت مدیریتی و ریسک حقوقی بالاتر، در برخی شرکتها حق بیمه کمی بیشتر از ناظر معمولی محاسبه میشود.
