وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
خرید بیمه عمر با بهترین قیمت در سال 1405
خیلیها تصور میکنند بیمه عمر فقط یک هزینه ماهانه است؛ هزینهای که شاید هیچوقت به کارشان نیاید. اما واقعیت این است که این بیمهنامه تنها برای جبران خسارت در آینده نیست؛ بلکه راهکاری برای محافظت از آینده مالی، ایجاد سرمایه و کاهش دغدغههای اقتصادی خانواده به شمار میرود.
بیمه عمر یکی از مهمترین انواع بیمه اشخاص است که علاوه بر حمایت مالی از عزیزان در صورت وقوع اتفاقات پیشبینینشده، امکان تشکیل اندوخته، دریافت وام، استفاده از پوششهای تکمیلی و برنامهریزی برای دوران بازنشستگی را نیز فراهم میکند. به همین دلیل، بسیاری از افراد آن را نه یک هزینه، بلکه سرمایهگذاری برای آینده خود و خانواده میدانند. اگر قصد خرید بیمه عمر را دارید، احتمالاً سؤالات زیادی در ذهن شماست؛ از اینکه کدام شرکت بیمه انتخاب مناسبتری است، حق بیمه چگونه محاسبه میشود، چه پوششهایی دارد و آیا این بیمهنامه واقعاً ارزش خرید دارد؟ در ادامه، به تمام این پرسشها پاسخ میدهیم تا بتوانید با آگاهی کامل، بهترین تصمیم را بگیرید.
بیمه عمر چیست؟
شاید تصور کنید بیمه عمر فقط زمانی کاربرد دارد که اتفاقی ناگوار رخ دهد، اما این تنها بخشی از ماجراست. در واقع، بیمهنامه عمر قراردادی میان شما و شرکت بیمه است که در ازای پرداخت حق بیمه در بازههای زمانی مشخص، علاوه بر ارائه پوششهای بیمهای، امکان تشکیل اندوخته و سرمایهگذاری را نیز فراهم میکند.. به زبان ساده، بخشی از مبلغی که پرداخت میکنید صرف پوششهای بیمهای مانند سرمایه فوت، ازکارافتادگی یا بیماریهای خاص میشود و بخش دیگر بهعنوان اندوخته در بیمهنامه ذخیره خواهد شد. این اندوخته در طول زمان افزایش پیدا میکند و میتواند در آینده برای دریافت وام، بازخرید بیمهنامه یا دریافت سرمایه در پایان قرارداد مورد استفاده قرار گیرد. به همین دلیل، این بیمهنامه تنها یک بیمهنامه برای جبران خسارت نیست؛ بلکه ابزاری برای مدیریت ریسکهای مالی و برنامهریزی بلندمدت نیز محسوب میشود.
پس از خرید بیمه عمر چه اتفاقی میافتد؟
یکی از سؤالهای رایج متقاضیان این است که پس از خرید بیمه عمر، سرمایه چگونه تشکیل میشود و شرکت بیمه چه تعهداتی بر عهده دارد؟ پس از صدور بیمهنامه، شما حق بیمه را بهصورت ماهانه، سهماهه، ششماهه یا سالانه پرداخت میکنید. شرکت بیمه نیز براساس شرایط قرارداد، سن بیمهشده، مدت بیمهنامه، سرمایه انتخابی و پوششهای بیمهای، تعهدات خود را آغاز میکند.در طول مدت قرارداد، بیمهنامه یک قرارداد ثابت و غیرقابلتغییر نیست. در بسیاری از طرحها، این امکان وجود دارد که متناسب با نیاز، شرایط زندگی و توان مالی خود، مبلغ حق بیمه، سرمایه فوت یا برخی پوششهای تکمیلی را تغییر دهید.بهطور کلی، هرچه مدت قرارداد بیشتر باشد و حق بیمه بهصورت منظم پرداخت شود، اندوخته بیمهنامه نیز رشد بیشتری خواهد داشت و امکان بهرهمندی از مزایایی مانند دریافت وام، بازخرید بیمهنامه یا دریافت سرمایه در پایان قرارداد افزایش پیدا میکند. همین انعطافپذیری باعث شده است بیمه عمر و سرمایهگذاری برای افراد جوان، والدین، صاحبان کسبوکار و افرادی که از امروز به فکر آینده و دوران بازنشستگی خود هستند، به یکی از محبوبترین گزینههای برنامهریزی مالی تبدیل شود.
چرا بیمه عمر یا بیمه سرمایهگذاری بخریم؟
تصمیمهای مالی مهم، همیشه برای امروز نیستند؛ بلکه تأثیر آنها سالها بعد مشخص میشود. خرید بیمه عمر و سرمایهگذاری هم از همین دسته تصمیمهاست. شاید امروز همه چیز طبق برنامه پیش برود، اما زندگی همیشه قابل پیشبینی نیست. یک بیماری، حادثه یا حتی تغییر شرایط اقتصادی میتواند برنامههای مالی هر خانوادهای را تحت تأثیر قرار دهد. در چنین شرایطی، بیمه عمر نقش یک پشتوانه مالی را ایفا میکند. این بیمهنامه علاوه بر پرداخت سرمایه در صورت فوت بیمهشده، امکان تشکیل اندوخته، سرمایهگذاری، دریافت وام و استفاده از پوششهای تکمیلی را نیز فراهم میکند. به همین دلیل، بسیاری از افراد این نوع بیمه را نه یک هزینه، بلکه سرمایهگذاری برای آرامش خاطر و آینده مالی خود میدانند. از سوی دیگر، هرچه این بیمه را در سنین پایینتر تهیه کنید، معمولاً حق بیمه مناسبتری پرداخت میکنید و زمان بیشتری برای رشد اندوخته و بهرهمندی از سود آن در اختیار خواهید داشت. به همین دلیل، بسیاری از افراد ترجیح میدهند برنامهریزی مالی برای آینده را از سالهای ابتدایی زندگی یا شروع فعالیت شغلی خود آغاز کنند.
انواع بیمه عمر
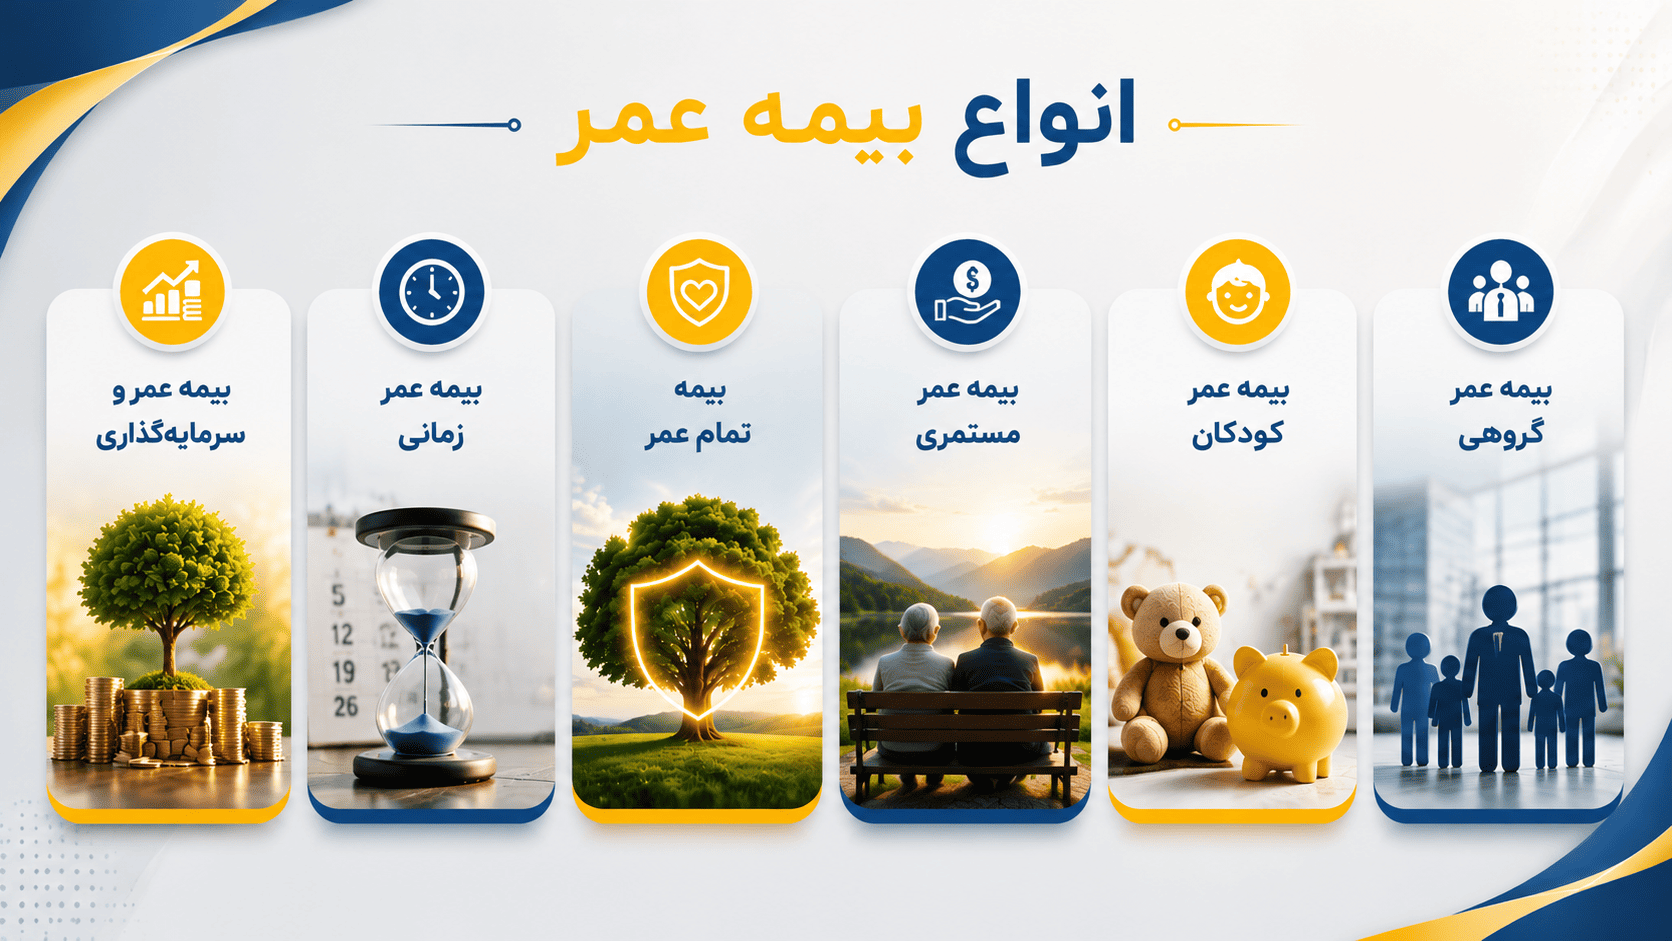
وقتی صحبت از بیمه عمر میشود، بسیاری از افراد تصور میکنند فقط یک نوع بیمهنامه وجود دارد؛ درحالیکه شرکتهای بیمه، طرحهای مختلفی را متناسب با نیازها و اهداف مالی افراد ارائه میکنند. برخی از این بیمهنامهها بیشتر بر حمایت مالی از خانواده تمرکز دارند، برخی برای سرمایهگذاری و پسانداز بلندمدت طراحی شدهاند و برخی دیگر برای تأمین درآمد در دوران بازنشستگی مناسب هستند که در ادامه با رایجترین انواع بیمه عمر آشنا میشویم.
بیمه عمر و سرمایهگذاری
بیمه عمر و سرمایهگذاری یکی از محبوبترین طرحهای بیمه زندگی در ایران است و بسیاری از افرادی که به دنبال ایجاد پشتوانه مالی برای آینده هستند، این گزینه را انتخاب میکنند. دلیل استقبال از این طرح بیمهای، ترکیب پوششهای بیمهای با امکان تشکیل اندوخته و سرمایهگذاری بلندمدت است. در این قرارداد بیمه، حق بیمه پرداختی به دو بخش تقسیم میشود. بخشی از آن برای تأمین پوششهایی مانند سرمایه فوت، ازکارافتادگی، نقص عضو، بیماریهای خاص و سایر تعهدات انتخابی اختصاص مییابد و بخش دیگر بهعنوان اندوخته سرمایهگذاری ذخیره میشود. این اندوخته در طول مدت قرارداد رشد میکند و با توجه به شرایط طرح، میتوانید در پایان مدت قرارداد آن را بهصورت یکجا دریافت کنید یا در برخی برنامهها به مستمری تبدیل نمایید.
یکی دیگر از مزایای این نوع بیمه، امکان دریافت وام از محل اندوخته است. در بسیاری از شرکتهای بیمه، پس از تشکیل سرمایه و مطابق شرایط قرارداد، بیمهگذار میتواند بدون نیاز به ضامن از این تسهیلات استفاده کند. همچنین در صورت نیاز، امکان بازخرید قرارداد نیز طبق ضوابط شرکت بیمه وجود دارد. اگر هدفتان تنها برخورداری از پوششهای بیمهای نیست و به دنبال روشی برای پسانداز، سرمایهگذاری و تأمین آینده مالی خود یا اعضای خانواده هستید، بیمه عمر و سرمایهگذاری میتواند یکی از مناسبترین انتخابها برای شما باشد.
بیمه عمر زمانی
بیمه عمر زمانی یکی از سادهترین و درعینحال کاربردیترین انواع بیمههای زندگی است. در این طرح، تعهدات بیمهای برای مدت مشخصی مانند ۵، ۱۰، ۲۰ یا ۳۰ سال برقرار میشود و اگر در این بازه فوت بیمهشده رخ دهد، سرمایه تعیینشده در قرارداد به ذینفعان پرداخت خواهد شد. برخلاف بیمه عمر و سرمایهگذاری، در این نوع بیمه اندوخته یا امکان سرمایهگذاری وجود ندارد و تمام حق بیمه صرف تأمین سرمایه فوت میشود. به همین دلیل، مبلغ حق بیمه معمولاً کمتر است و این طرح انتخاب مناسبی برای افرادی محسوب میشود که تنها به دنبال ایجاد پشتوانه مالی برای خانواده خود در صورت وقوع اتفاقات ناگوار هستند.
بیمه تمام عمر
همانطور که از نام آن پیداست، بیمه تمام عمر تا پایان عمر بیمهشده اعتبار دارد و به مدتزمان مشخصی محدود نمیشود. به عبارت دیگر، هر زمان که فوت بیمهشده رخ دهد، سرمایه فوت مطابق شرایط قرارداد به ذینفعان پرداخت خواهد شد. این ویژگی، این نوع بیمه را به گزینهای مناسب برای افرادی تبدیل کرده است که میخواهند بدون محدودیت زمانی، آینده مالی خانواده خود را تضمین کنند. در برخی طرحها، علاوه بر پوشش فوت، امکان تشکیل اندوخته و بهرهمندی از مزایای مالی نیز وجود دارد؛ البته شرایط و جزئیات آن در شرکتهای مختلف بیمه یکسان نیست. اگر هدف اصلی شما ایجاد یک پشتوانه مالی دائمی برای خانواده است و میخواهید این حمایت تا پایان عمر ادامه داشته باشد، این طرح میتواند انتخاب مناسبی باشد.
بیمه عمر مستمری
بسیاری از افراد نگران وضعیت مالی خود پس از بازنشستگی هستند. بیمه عمر مستمری با همین هدف طراحی شده است تا بتوانید از امروز برای سالهای آینده برنامهریزی مالی داشته باشید. در این طرح، پس از پایان مدت قرارداد یا رسیدن به زمان تعیینشده، سرمایه بهصورت مستمری ماهانه، سهماهه، ششماهه یا سالانه به بیمهگذار پرداخت میشود. این درآمد میتواند در کنار سایر منابع مالی، بخشی از هزینههای زندگی در دوران بازنشستگی را تأمین کند. میزان مستمری به عواملی مانند مدت قرارداد، مبلغ حق بیمه، اندوخته ایجادشده و شرایط قرارداد بستگی دارد. به همین دلیل، پیش از خرید بهتر است طرحهای شرکتهای مختلف بیمه را از نظر میزان مستمری، نحوه پرداخت، شرایط قرارداد و مزایای قابل ارائه با یکدیگر مقایسه کنید.
بیمه عمر کودکان
شاید تصور کنید بیمه عمر کودکان ضرورتی ندارد، اما بسیاری از والدین با هدف سرمایهگذاری بلندمدت و تأمین آینده فرزندشان، این طرح بیمهای را از سنین پایین تهیه میکنند.هرچه این قرارداد در سنین پایینتر خریداری شود، فرصت بیشتری برای تشکیل اندوخته و رشد سرمایه وجود خواهد داشت. این اندوخته میتواند در آینده برای هزینههایی مانند ادامه تحصیل، ازدواج، خرید مسکن یا حتی راهاندازی کسبوکار مورد استفاده قرار گیرد.
بیمه عمر گروهی
بیمه عمر گروهی معمولاً توسط شرکتها، سازمانها و کارفرمایان برای کارکنان خود تهیه میشود و یکی از مهمترین مزایای رفاهی در بسیاری از مجموعهها به شمار میرود. در این طرح بیمهای، گروهی از کارکنان تحت حمایت قرار میگیرند و در صورت وقوع حوادثی مانند فوت یا ازکارافتادگی، سرمایه یا غرامت مطابق شرایط قرارداد به آنها یا ذینفعانشان پرداخت میشود. در برخی طرحها نیز امکان افزودن تعهدات تکمیلی مانند نقص عضو یا بیماریهای خاص وجود دارد. یکی از مهمترین مزایای این نوع بیمه، کاهش هزینهها در مقایسه با خرید بیمه انفرادی است. البته میزان تعهدات، خدمات قابل ارائه و شرایط قرارداد به توافق میان شرکت بیمه و کارفرما بستگی دارد.
قیمت بیمه عمر در سال 1405به چه عواملی بستگی دارد؟
یکی از اولین پرسشهایی که پیش از خرید بیمه عمر مطرح میشود، این است که هزینه این بیمه چقدر است؟ واقعیت این است که نمیتوان یک مبلغ ثابت برای همه افراد اعلام کرد؛ زیرا حق بیمه با توجه به شرایط فردی، اهداف مالی و پوششهای انتخابی محاسبه میشود.
شرکتهای بیمه برای تعیین مبلغ حق بیمه، عوامل مختلفی را بررسی میکنند تا طرحی متناسب با شرایط هر فرد ارائه دهند. به همین دلیل، حتی دو نفر با سرمایه فوت یکسان نیز ممکن است مبالغ متفاوتی پرداخت کنند.
مهمترین عوامل مؤثر بر حق بیمه عبارتاند از:
- سن بیمهشده
- وضعیت سلامت و نوع شغل
- میزان سرمایه فوت انتخابی
- پوششهای تکمیلی انتخابشده
- مدت قرارداد
- مبلغ و نحوه پرداخت حق بیمه (ماهانه، سهماهه، ششماهه یا سالانه)
سود بیمه عمر و نحوه محاسبه اندوخته
یکی از مهمترین دلایل خرید بیمه عمر و سرمایهگذاری، امکان تشکیل اندوخته و بهرهمندی از سود آن است. برخلاف تصور برخی افراد، تمام مبلغی که بهعنوان حق بیمه پرداخت میشود صرف تعهدات بیمهای نیست؛ بلکه بخشی از آن به اندوخته قرارداد اختصاص مییابد و در طول زمان افزایش پیدا میکند.
بهطور کلی، رشد اندوخته از دو بخش تشکیل میشود:
سود تضمینی
سود تضمینی، نرخی است که شرکت بیمه مطابق ضوابط و شرایط قرارداد، پرداخت آن را متعهد میشود. این سود از همان ابتدای صدور بیمهنامه مشخص بوده و تحت تأثیر نوسانات بازارهای مالی، نرخ ارز یا سایر تغییرات اقتصادی قرار نمیگیرد. به همین دلیل، بیمهگذار از ابتدا میتواند برآوردی از روند رشد اندوخته خود در طول مدت قرارداد داشته باشد. در بیمههای عمر و سرمایهگذاری، بخشی از حق بیمه پرداختی به اندوخته اختصاص پیدا میکند و این اندوخته بر اساس نرخ سود تضمینی افزایش مییابد. هرچه مدت قرارداد طولانیتر باشد و حق بیمه بهصورت منظم پرداخت شود، ارزش اندوخته نیز بهتدریج بیشتر خواهد شد.
سود مشارکت در منافع
علاوه بر سود تضمینی، شرکتهای بیمه ممکن است بخشی از سود حاصل از سرمایهگذاریهای خود را نیز به بیمهگذاران اختصاص دهند. این سود که با عنوان سود مشارکت در منافع شناخته میشود، نرخ ثابتی ندارد و بر اساس عملکرد مالی شرکت بیمه در هر سال محاسبه و به اندوخته اضافه میشود. هرچه مدت قرارداد طولانیتر باشد و حق بیمه بهصورت منظم پرداخت شود، فرصت بیشتری برای رشد اندوخته فراهم خواهد شد. البته میزان دقیق سود و ارزش نهایی سرمایه در شرکتهای مختلف بیمه یکسان نیست.
مراحل و مدارک لازم برای خرید بیمه عمر
امروزه خرید آنلاین بیمه عمر باعث شده این فرآیند سریعتر و سادهتر از گذشته انجام شود. در اغلب موارد، مراحل خرید به شکل زیر است:
- تعیین هدف از خرید بیمه عمر و انتخاب نوع بیمهنامه
- محاسبه حق بیمه و انتخاب سرمایه فوت و پوششهای موردنیاز
- تکمیل فرم پیشنهاد بیمه و اعلام وضعیت سلامت
- ارائه مدارک هویتی و در صورت نیاز، مدارک پزشکی
- تعیین ذینفع یا ذینفعان بیمهنامه
- پرداخت اولین حق بیمه و صدور بیمهنامه
جمعبندی
بیمه عمر تنها یک بیمهنامه برای جبران خسارت نیست؛ بلکه راهکاری برای ایجاد امنیت مالی، تشکیل اندوخته و برنامهریزی بلندمدت برای آینده به شمار میرود. اگر پیش از خرید، نیازهای خود را بهدرستی مشخص کنید و طرحهای مختلف را از نظر پوششها، شرایط قرارداد، میزان اندوخته، حق بیمه و خدمات شرکتهای بیمه با یکدیگر مقایسه کنید، میتوانید بهترین گزینه را متناسب با اهداف مالی و بودجه خود انتخاب کنید. اگر به دنبال استعلام قیمت بیمه عمر، مقایسه شرکتهای بیمه و خرید آنلاین بیمه عمر هستید، در سایت بیمه با یک کلیک میتوانید طرحهای مختلف را بررسی کرده و با دریافت مشاوره تخصصی، مناسبترین بیمهنامه را با توجه به نیاز و شرایط خود انتخاب کنید.
سوالات متداول
1.بازخرید بیمه عمر یعنی چه و چه شرایطی دارد؟
بازخرید یعنی فسخ زودهنگام بیمهنامه و دریافت اندوخته موجود پیش از پایان قرارداد. در سالهای ابتدایی بیمهنامه، مبلغ قابل بازخرید معمولاً کمتر از حق بیمههای پرداختی است، به همین دلیل بیمه عمر بیشتر برای اهداف بلندمدت مناسب است.
2.بهترین سن مناسب خرید بیمه عمر چه سنی است؟
از بدو تولد تا ۶۵ سالگی (و در برخی شرکتها تا ۷۰ سالگی) امکان خرید وجود دارد. اما هرچه در سنین پایینتر (حتی نوزادی) اقدام کنید، به دلیل ریسک پایینتر بیماری و فوت، سهم بیشتری از حقبیمه شما به بخش سرمایهگذاری اختصاص یافته و سود مرکب بسیار چشمگیرتری دریافت میکنید.
3.در صورت ورشکستگی شرکت بیمه، تکلیف سرمایه ما چه میشود؟
جای هیچگونه نگرانی نیست. بر اساس قوانین، ۵۰ درصد از حق بیمههای پرداختی شما مستقیماً به حساب بیمه مرکزی (نهاد ناظر دولتی) واریز میشود و بیمه مرکزی ضامن ۱۰۰ درصد سرمایه و حقوق بیمهگذاران است.
4. تفاوت بیمه عمر و تأمین اجتماعی چیست؟
تأمین اجتماعی یک پوشش اجباری و عمومی با سقف مشخص قانونی است، در حالی که بیمه عمر خصوصی داوطلبانه است و میزان پوشش و سرمایه فوت را خودتان بر اساس نیازتان تعیین میکنید. این دو معمولاً مکمل هم هستند، نه جایگزین یکدیگر.
5. چگونه میتوانم بیمه عمر را آنلاین محاسبه یا خریداری کنیم؟
با وارد کردن اطلاعات پایه مانند سن، جنسیت و سرمایه موردنظر در پلتفرمهای آنلاین بیمه با یک کلیک، میتوانید در چند دقیقه پیشنویس حق بیمه را دریافت کرده و طرحهای مختلف را مقایسه و خریداری کنید.
