بیمه آتش سوزی مغازه و فروشگاه قیمت بیمه درسال 1405
یک مغازه ممکن است علاوه بر ساختمان، مقدار زیادی کالا، تجهیزات، دکوراسیون و سرمایه در گردش داشته باشد. آتشسوزی میتواند در مدت کوتاهی بخش زیادی از این سرمایه را از بین ببرد و حتی فعالیت کسبوکار را برای مدتی متوقف کند. به همین دلیل، بیمه آتش سوزی مغازه یکی از راهکارهایی است که صاحبان واحدهای تجاری برای مدیریت خسارتهای مالی ناشی از خطرات تحت پوشش در نظر میگیرند.
در این بیمهنامه میتوان سرمایههایی مانند ساختمان، موجودی کالا، تجهیزات و اثاثیه را با توجه به شرایط بیمهنامه بیمه کرد. همچنین در کنار خطرات اصلی، امکان انتخاب برخی پوششهای اضافی مانند زلزله، سیل، طوفان، شکست شیشه و سرقت با شکست حرز نیز وجود دارد. در ادامه بررسی میکنیم بیمه آتش سوزی مغازه چه چیزهایی را پوشش میدهد، قیمت آن چگونه محاسبه میشود، مستأجر چگونه میتواند مغازه خود را بیمه کند و هنگام دریافت خسارت چه نکاتی اهمیت دارد.
بیمه آتش سوزی مغازه چیست؟
بیمه آتش سوزی مغازه نوعی بیمه اموال است که برای جبران خسارتهای مالی واردشده به سرمایههای بیمهشده در اثر خطرات درجشده در بیمهنامه مورد استفاده قرار میگیرد. منظور از سرمایههای مورد بیمه میتواند ساختمان، کالا، تجهیزات، اثاثیه و برخی اجزای مورد استفاده در مغازه باشد. اینکه کدام داراییها تحت پوشش قرار بگیرند، به مالکیت، ارزش سرمایهها و اطلاعات ثبتشده در بیمهنامه بستگی دارد.
برای مثال، صاحب یک فروشگاه موبایل ممکن است ارزش بالایی از سرمایه خود را در قالب موجودی کالا داشته باشد؛ در حالی که برای یک رستوران، تجهیزات و تأسیسات میتواند اهمیت بیشتری داشته باشد. بنابراین هنگام خرید بیمه آتش سوزی فروشگاه، نباید تنها به متراژ مغازه توجه کرد؛ بلکه نوع فعالیت و ارزش واقعی سرمایههای موجود نیز اهمیت دارد.
پوششهای اصلی بیمه آتشسوزی مغازه
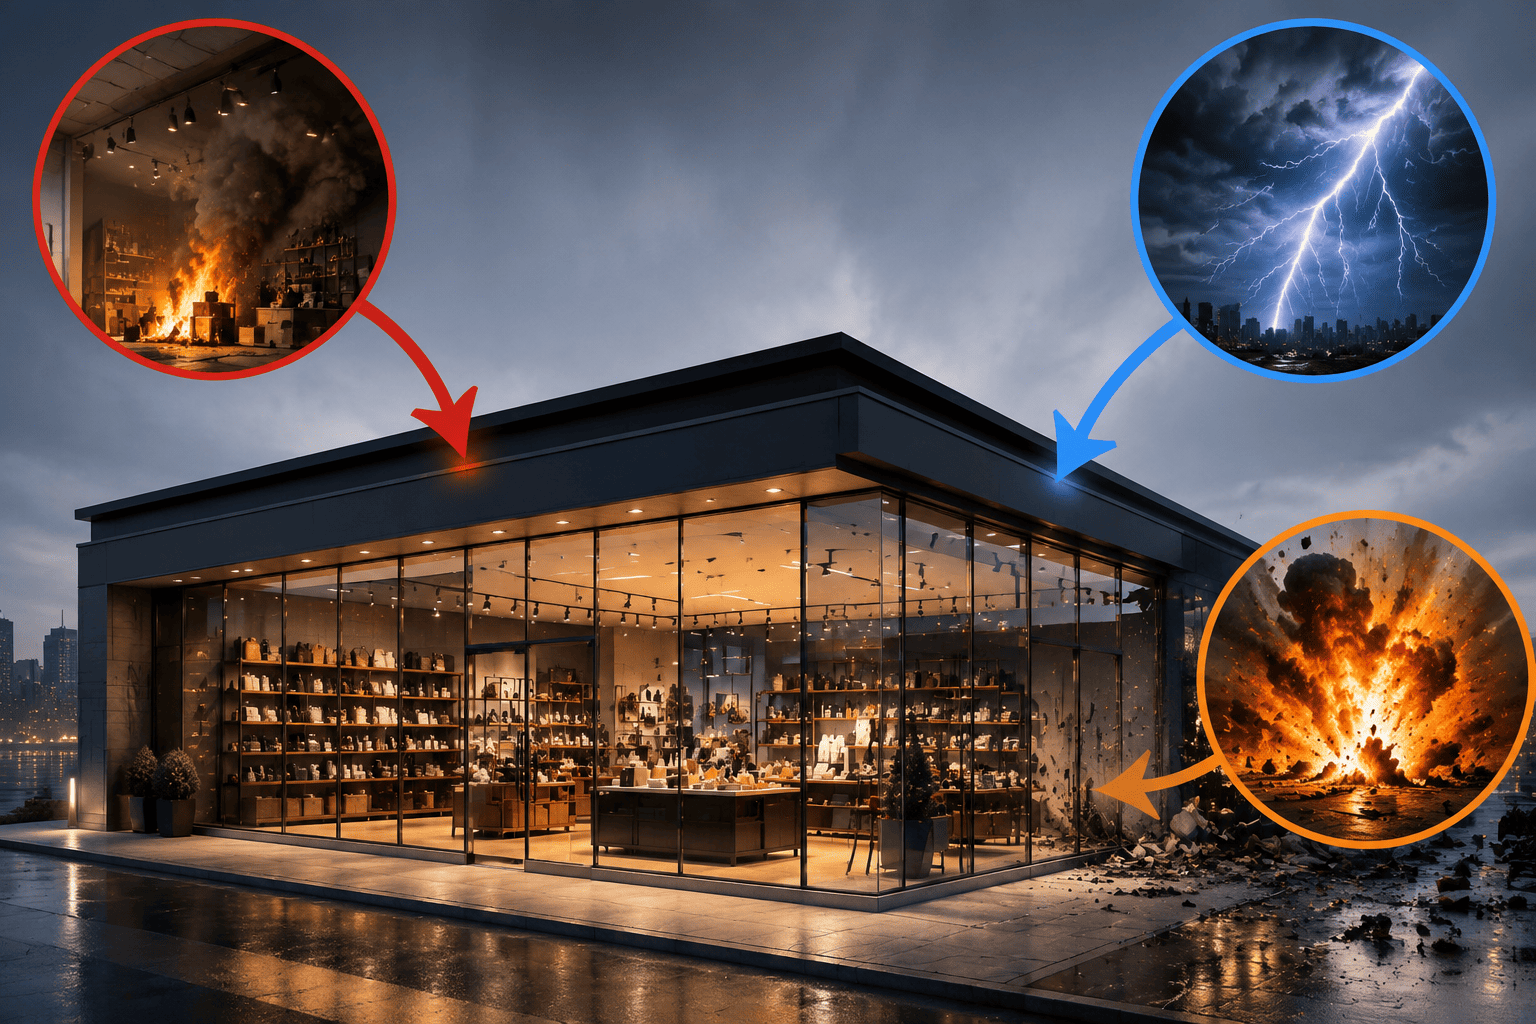
سه خطر بهعنوان پوششهای اصلی بیمهنامه در نظر گرفته میشوند و برای جبران خسارتهای ناشی از آنها نیازی به خرید پوشش اضافی نیست:
- آتشسوزی
- صاعقه
- انفجار
بنابراین، پوشش بیمه اموال مغازه فقط به خود ساختمان محدود نمیشود و میتوان اموال و داراییهای داخل واحد تجاری را نیز با تعیین سرمایه مناسب بیمه کرد. برای مثال، صاحب یک فروشگاه میتواند علاوه بر ارزش ساختمان، موجودی کالا، تجهیزات و اثاثیه موجود در مغازه را نیز در بیمهنامه لحاظ کند. البته باید توجه داشت که خسارتهای جانی کارکنان، مشتریان یا اشخاص ثالث موضوع بیمه آتشسوزی اموال نیست و برای این موارد، بسته به شرایط، باید بیمهنامههای مسئولیت یا حوادث متناسب تهیه شود.
اگر مغازه علاوه بر آتشسوزی در معرض خطراتی مانند زلزله، سیل، سرقت یا شکست شیشه قرار دارد، میتوان با پرداخت حقبیمه بیشتر و در صورت پذیرش شرکت بیمه، پوششهای اضافی بیمه آتشسوزی مغازه را نیز به بیمهنامه اضافه کرد.
پوششهای اضافی بیمه آتش سوزی فروشگاه
صاحبان مغازه و فروشگاه میتوانند متناسب با موقعیت محل، نوع فعالیت و میزان ریسک، برخی خطرات اضافی را نیز به بیمهنامه اضافه کنند.
از جمله این موارد میتوان به موارد زیر اشاره کرد:
- زلزله
- سیل و طغیان آب
- طوفان
- شکست شیشه
- سرقت با شکست حرز
- ترکیدگی لوله آب
- سقوط هواپیما
- رانش زمین
- ریزش کوه
- هزینه پاکسازی و برداشت ضایعات
- برخی خطرات دیگر مطابق شرایط بیمهنامه
انتخاب تمام پوششهای اضافی برای همه مغازهها ضروری نیست. برای مثال، بیمه شکست شیشه مغازه میتواند برای فروشگاهی با ویترینهای بزرگ اهمیت بیشتری داشته باشد، در حالی که انتخاب پوشش سیل باید با توجه به موقعیت جغرافیایی مغازه بررسی شود.
آیا مستأجر هم میتواند مغازه را بیمه کند؟
بله، مالک بودن شرط خرید بیمه آتشسوزی مغازه نیست. مستأجر نیز میتواند اموال و سرمایههای متعلق به خود را، طبق شرایط بیمهنامه، بیمه کند. برای مثال، اگر یک فرد مستأجر مغازه باشد و کالاها، تجهیزات، قفسهها و دکوراسیون متعلق به او باشد، میتواند سرمایههای قابل بیمه خود را برای بیمه شدن اعلام کند. در مقابل، اگر ساختمان متعلق به مالک باشد، مستأجر نمیتواند بدون توجه به مالکیت و شرایط قرارداد، ساختمان متعلق به شخص دیگر را به عنوان سرمایه خود بیمه کند. بنابراین در زمان خرید باید مشخص شود چه کسی مالک هر یک از سرمایههای مورد بیمه است و دقیقاً چه چیزی قرار است بیمه شود.
قیمت بیمه آتش سوزی مغازه در سال ۱۴۰۵ چقدر است؟
قیمت بیمه آتش سوزی مغازه برای همه واحدهای تجاری یکسان نیست. حق بیمه بر اساس مشخصات محل، ارزش سرمایههای بیمهشده، نوع فعالیت، سطح ریسک و پوششهای انتخابی تعیین میشود.
مهمترین عوامل مؤثر بر قیمت عبارتاند از:
- ارزش ساختمان
- ارزش موجودی کالا
- ارزش تجهیزات و اثاثیه
- متراژ مغازه
- نوع فعالیت
- نوع کالاهای موجود
- میزان مواد قابل اشتعال
- نوع سازه و مصالح ساختمان
- سن بنا
- وضعیت سیمکشی
- تجهیزات اعلام و اطفای حریق
- موقعیت جغرافیایی
- پوششهای اضافی انتخابشده
برای مثال، ریسک یک فروشگاه پوشاک با یک واحد تجاری که مواد یا کالاهای با قابلیت اشتعال بالاتر نگهداری میکند، یکسان نیست.
محاسبه آنلاین بیمه آتش سوزی مغازه چگونه انجام میشود؟
برای محاسبه آنلاین بیمه آتش سوزی مغازه ابتدا باید اطلاعات مربوط به محل مورد بیمه و سرمایههایی که قصد بیمه کردن آنها را دارید مشخص کنید.معمولاً اطلاعاتی مانند نوع کاربری، ارزش سرمایهها، نوع فعالیت و پوششهای مورد نیاز در تعیین حق بیمه اهمیت دارند. پس از ثبت اطلاعات، مبلغ حق بیمه بر اساس مشخصات اعلامشده و شرایط بیمهنامه محاسبه میشود.نکته مهم این است که اطلاعات واردشده باید تا حد امکان دقیق باشند. اعلام ارزش کمتر از واقعیت ممکن است در زمان ارزیابی خسارت مشکلاتی ایجاد کند و باعث شود مبلغ پرداختی مطابق انتظار بیمهگذار نباشد.
بیمه آتش سوزی مغازه چه خسارتهایی را جبران میکند؟
خسارت قابل پرداخت به نوع حادثه، سرمایه بیمهشده و پوششهای انتخابشده بستگی دارد.
برای نمونه، اگر موجودی کالا و تجهیزات مغازه در بیمهنامه درج شده باشد و حادثهای تحت پوشش باعث آسیب به آنها شود، خسارت بر اساس شرایط قرارداد و ارزیابی انجامشده بررسی خواهد شد.
بنابراین هنگام خرید بیمه مغازه باید به سه موضوع توجه ویژه داشت:
- چه سرمایههایی بیمه شدهاند؟
- چه خطراتی انتخاب شدهاند؟
- سرمایهها با چه ارزشی در بیمهنامه ثبت شدهاند؟
کمبرآورد کردن ارزش سرمایهها میتواند در زمان خسارت مشکلساز شود. به همین دلیل بهتر است ارزش اموال هنگام صدور بیمهنامه تا حد امکان دقیق تعیین شود.
مدارک لازم برای دریافت خسارت
پس از وقوع حادثه، بیمهگذار باید مطابق شرایط بیمهنامه، حادثه را به شرکت بیمه اعلام کند. مدارک مورد نیاز به نوع حادثه و خسارت بستگی دارد، اما ممکن است موارد زیر درخواست شود:
- اصل یا اطلاعات بیمهنامه
- گزارش آتشنشانی
- گزارش مراجع انتظامی در موارد مرتبط
- تصاویر محل حادثه
- فهرست اموال آسیبدیده
- مدارک مربوط به مالکیت یا خرید کالاها در صورت نیاز
- اسناد و مدارک مورد درخواست کارشناس بیمه
- مدارک شناسایی بیمهگذار
پس از اعلام خسارت، کارشناس بیمه محل را بررسی کرده و علت حادثه، میزان آسیب و سرمایههای بیمهشده را ارزیابی میکند.
آیا بیمه آتش سوزی مغازه اجباری است؟
خرید بیمه آتشسوزی برای تمام مغازهها بهصورت عمومی اجباری نیست و در بسیاری از موارد، مالک یا بهرهبردار با توجه به میزان ریسک و ارزش سرمایههای خود برای خرید آن تصمیم میگیرد.البته ممکن است در برخی قراردادها یا شرایط خاص، بیمه کردن ملک یا اموال بهعنوان یک الزام قراردادی مطرح شود.بنابراین اجباری نبودن عمومی این بیمهنامه به معنای بیاهمیت بودن آن برای صاحب کسبوکار نیست؛ بهخصوص زمانی که بخش زیادی از سرمایه در کالا، تجهیزات یا ساختمان مغازه قرار دارد.
بهترین بیمه برای مغازه چیست؟
یک بیمهنامه واحد را نمیتوان برای همه مغازهها بهعنوان بهترین گزینه معرفی کرد. نیاز بیمهای یک فروشگاه موبایل با سوپرمارکت، فروشگاه پوشاک، رستوران یا فروشگاه لوازم خانگی متفاوت است.
برای انتخاب مناسبتر باید ابتدا این موارد مشخص شود:
- نوع فعالیت
- ارزش کالاها
- ارزش تجهیزات
- وضعیت ساختمان
- مالک یا مستأجر بودن
- موقعیت جغرافیایی
- خطرات محتمل
- نیاز به پوشش سرقت
- نیاز به پوشش زلزله، سیل یا سایر خطرات اضافی
بنابراین هنگام انتخاب بهترین بیمه برای مغازه بهتر است فقط به مبلغ حق بیمه توجه نشود و شرایط بیمهنامه، سرمایههای بیمهشده، استثنائات و سقف تعهدات نیز بررسی شود.
نحوه خرید و ثبت نام بیمه آتش سوزی مغازه
فرآیند خرید بیمه آتشسوزی مغازه را میتوان به چند مرحله کلی تقسیم کرد:
- مشخص کردن سرمایههایی که باید بیمه شوند.
- تعیین ارزش ساختمان، کالاها، تجهیزات و سایر اموال قابل بیمه.
- مشخص کردن نوع فعالیت مغازه.
- انتخاب خطرات و پوششهای مورد نیاز.
- بررسی ریسک توسط شرکت بیمه در صورت نیاز.
- محاسبه حق بیمه.
- تکمیل اطلاعات و صدور بیمهنامه.
در بیمه با یک کلیک نیز میتوان فرآیند استعلام و خرید بیمه را بهصورت آنلاین دنبال کرد و پیش از انتخاب نهایی، شرایط بیمهنامه و پوششهای مورد نیاز را بررسی کرد.
جمعبندی؛ بیمه آتش سوزی مغازه چه اهمیتی دارد؟
بیمه آتش سوزی مغازه میتواند برای مدیریت ریسک مالی ناشی از آتشسوزی، صاعقه، انفجار و خطرات اضافی انتخابشده در بیمهنامه مورد استفاده قرار گیرد. مهمترین نکته در خرید این بیمه، انتخاب آگاهانه سرمایهها و پوششهاست. مالک یا مستأجر باید مشخص کند که ساختمان، موجودی کالا، تجهیزات و سایر اموال متعلق به چه کسی هستند و کدام یک باید بیمه شوند. از طرف دیگر، قیمت بیمه اموال مغازه به عواملی مانند ارزش سرمایهها، نوع فعالیت، شرایط ساختمان، موقعیت محل و پوششهای انتخابشده بستگی دارد. بنابراین برای تعیین حق بیمه نمیتوان تنها به متراژ مغازه توجه کرد. اگر قصد خرید بیمه دارید، ابتدا ارزش تقریبی کالاها، تجهیزات و سایر سرمایههای خود را مشخص کنید و سپس پوششهایی را انتخاب کنید که با ریسک واقعی کسبوکارتان ارتباط دارند.
سوالات متداول
1.قیمت بیمه آتش سوزی مغازه در سال ۱۴۰۵ چقدر است؟
قیمت ثابت نیست و با توجه به ارزش ساختمان، کالاها و تجهیزات، نوع فعالیت، موقعیت مغازه، میزان ریسک و پوششهای انتخابی محاسبه میشود. بنابراین برای تعیین مبلغ دقیق باید مشخصات مورد بیمه بررسی شود.
2.بیمه آتش سوزی مغازه سرقت را پوشش میدهد؟
سرقت جزو پوششهای اصلی نیست. در صورت امکان و مطابق شرایط بیمهنامه، میتوان پوشش سرقت با شکست حرز را به بیمهنامه اضافه کرد.
3.بیمه آتش سوزی خسارت جانی کارکنان را پرداخت میکند؟
بیمه آتشسوزی برای جبران خسارتهای مالی به اموال بیمهشده است و نباید آن را با بیمه مسئولیت یا بیمههای مربوط به کارکنان یکسان دانست. خسارتهای جانی باید بر اساس نوع حادثه و مسئولیت احتمالی، جداگانه بررسی شوند.
