وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
بیمه مسئولیت ابنیه در قبال اشخاص ثالث + استعلام قیمت آنلاین
شروع یک پروژه ساختمانی، علاوه بر فرصتهای مالی، با مجموعهای از ریسکهای پیشبینینشده همراه است. از زمان آغاز گودبرداری تا اجرای اسکلت و تکمیل ساختمان، احتمال وقوع حوادثی وجود دارد که ممکن است به عابران، همسایگان، خودروهای عبوری یا املاک اطراف پروژه خسارت وارد کند. در چنین شرایطی، مسئولیت جبران خسارت میتواند متوجه کارفرما یا سایر عوامل مسئول پروژه شود.
به همین دلیل، آشنایی با انواع بیمه مسئولیت و انتخاب بیمهنامه متناسب با نوع فعالیت ساختمانی اهمیت زیادی دارد. برای مثال، سقوط مصالح روی خودروی عبوری، آسیب به ساختمان مجاور در اثر گودبرداری یا سقوط یک عابر در محدوده پروژه میتواند هزینههای سنگینی برای کارفرما ایجاد کند.
بیمه مسئولیت ابنیه در قبال اشخاص ثالث یکی از بیمهنامههایی است که برای مدیریت همین ریسکها در پروژههای ساختمانی مورد استفاده قرار میگیرد. در ادامه، شرایط این بیمه، اشخاص تحت پوشش، مهمترین تعهدات، عوامل مؤثر بر قیمت و نحوه استعلام و خرید آن را بررسی میکنیم.
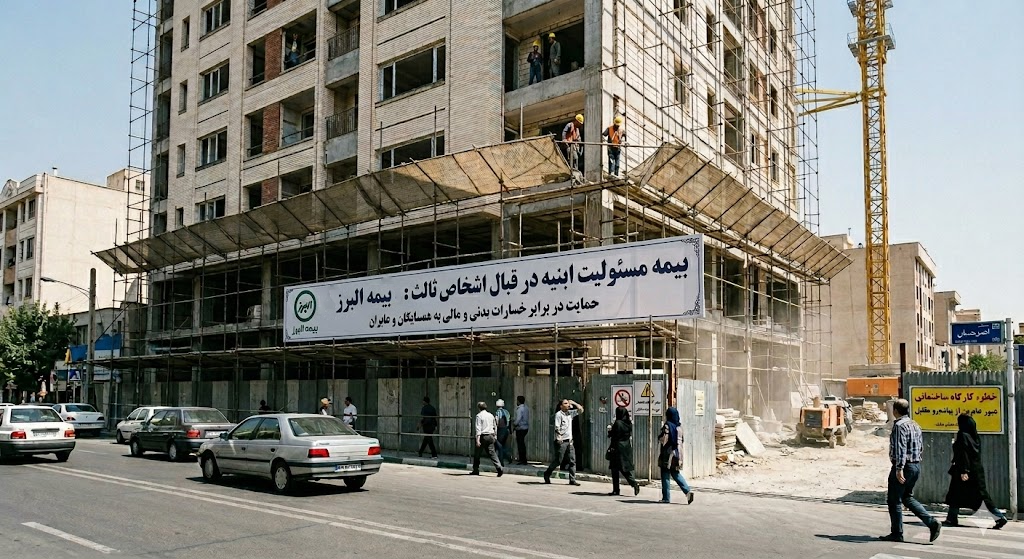
بیمه مسئولیت ابنیه در قبال اشخاص ثالث چیست؟
بیمه مسئولیت ابنیه در قبال اشخاص ثالث قراردادی میان بیمهگذار، مانند کارفرما یا مالک پروژه، و شرکت بیمه است. بر اساس این بیمهنامه، اگر در جریان عملیات ساختمانی و عمرانی، خسارت جانی یا مالی به اشخاص ثالث وارد شود و مسئولیت کارفرما یا فرد بیمهشده طبق شرایط بیمهنامه احراز شود، شرکت بیمه خسارت را تا سقف تعهدات تعیینشده جبران میکند.
عملیات ساختمانی میتواند شامل تخریب، گودبرداری، خاکبرداری، پیریزی، اجرای اسکلت، دیوارچینی و سایر مراحل ساختوساز باشد. میزان تعهدات بیمهنامه نیز با توجه به مشخصات پروژه و سطح ریسک آن تعیین میشود.
منظور از اشخاص ثالث در بیمه مسئولیت ابنیه چیست؟
منظور از اشخاص ثالث، افرادی هستند که رابطه استخدامی یا کارگری با پروژه ندارند. برای مثال، عابران پیاده، همسایگان، سرنشینان خودروهای عبوری و سایر افراد خارج از مجموعه اجرایی پروژه میتوانند در این گروه قرار بگیرند.
در مقابل، خسارت واردشده به کارگران و کارکنان پروژه موضوع بیمهنامه دیگری است. برای این منظور، کارفرما باید بیمه مسئولیت کارفرما در قبال کارکنان را به صورت جداگانه تهیه کند.
چرا کارفرمایان به بیمه مسئولیت مدنی ساختمان نیاز مبرم دارند؟
بسیاری از سازندگان تصور میکنند رعایت اصول ایمنی در پروژه ساختمانی به تنهایی برای پیشگیری از حوادث کافی است. اما تجربه نشان داده است که وقوع خطاهای انسانی، پدیدههای ناخواسته زمینشناسی در زمان گودبرداری، یا حتی وزش یک باد شدید میتواند مصالح را جابهجا کرده و فاجعه بیافریند.
مسئولیت حقوقی کارفرما و پیمانکار در ساختوساز
در پروژههای ساختمانی، مسئولیت یک حادثه همیشه تنها متوجه یک نفر نیست و با توجه به شرایط حادثه، وظایف و میزان تقصیر هر یک از عوامل پروژه بررسی میشود. کارفرما، پیمانکار، مهندسان و سایر عوامل اجرایی هرکدام ممکن است بر اساس وظایف و مسئولیتهای خود در برابر خسارت ایجادشده مسئول شناخته شوند.
به همین دلیل، علاوه بر بیمه مسئولیت ابنیه، مهندسان پروژه نیز ممکن است برای مدیریت ریسکهای حرفهای خود به بیمه مسئولیت مهندس ناظر، طراح و محاسب نیاز داشته باشند.
برای مثال، اگر حادثهای به دلیل نقص در اجرای عملیات، بیاحتیاطی یا رعایت نکردن الزامات فنی رخ دهد، مسئولیت افراد دخیل در پروژه بر اساس شرایط پرونده و نظر مراجع ذیصلاح بررسی خواهد شد. داشتن بیمهنامه مناسب میتواند در صورت احراز مسئولیت و وجود شرایط لازم، بخش قابل توجهی از خسارت تحت تعهد بیمهگر را جبران کند.
پوششهای اصلی و تعهدات بیمه مسئولیت مدنی ساختمان
این بیمهنامه به منظور پوشش ریسک ساختمانی صادر میشود و شامل دو بخش کلی تعهدات جانی و تعهدات مالی است:
۱. جبران خسارتهای جانی و مالی کارگاه
۲. خسارت ناشی از عملیات ساختمانی و گودبرداری به املاک مجاور
۳. پرداخت دیه اشخاص ثالث در پروژه ساختمانی
عوامل مؤثر بر استعلام قیمت بیمه مسئولیت ابنیه
هزینه نهایی و استعلام قیمت بیمه مسئولیت ابنیه در قبال اشخاص ثالث به مجموعهای از عوامل فنی، اجرایی و محیطی وابسته است. این عوامل میزان ریسک پروژه را تعیین کرده و بهطور مستقیم بر حق بیمه تأثیر میگذارند.
1. موقعیت جغرافیایی و بافت شهری پروژه
2. عمق گودبرداری و نوع خاک
3. سقف تعهدات مالی و جانی بیمهنامه
4. وضعیت ساختمانها و املاک مجاور
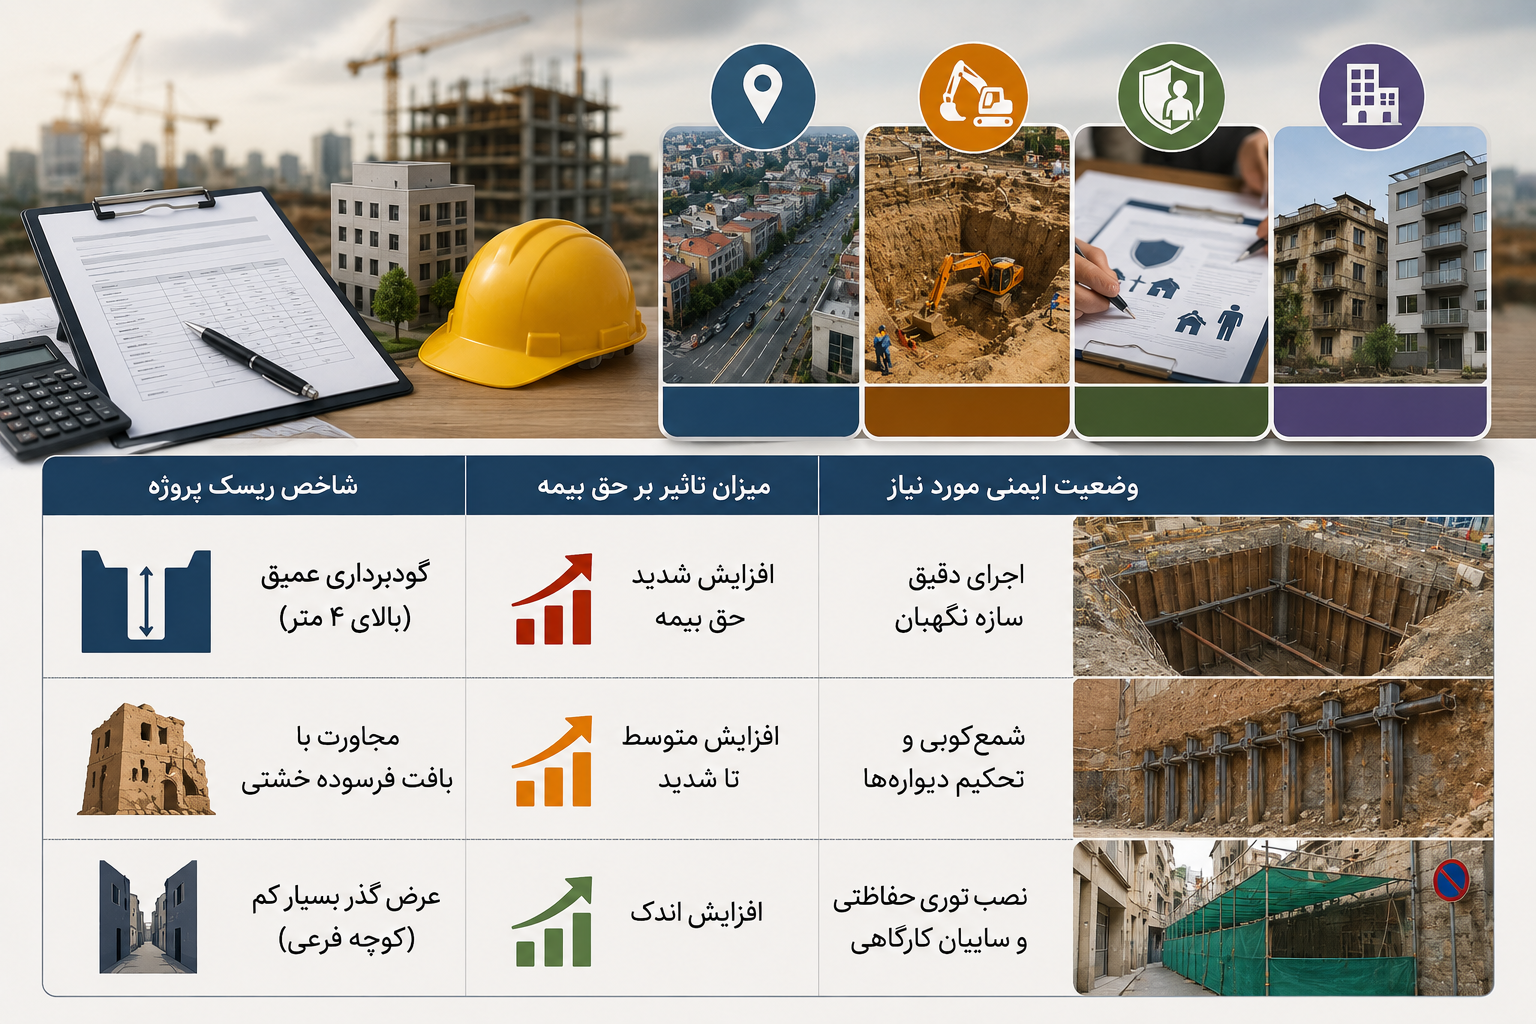
تأثیر عوامل مختلف بر حق بیمه در استعلام قیمت بیمه مسئولیت ابنیه به این صورت است که در پروژههایی با گودبرداری عمیق بیش از ۴ متر، به دلیل افزایش احتمال ریزش و خسارت به ساختمانهای مجاور، حق بیمه به شکل قابل توجهی افزایش پیدا میکند و معمولاً اجرای سازه نگهبان و کنترل مستمر کارگاه در این شرایط ضروری است. همچنین در پروژههایی که در مجاورت بافتهای فرسوده یا ساختمانهای قدیمی و خشتی قرار دارند، ریسک حادثه در سطح متوسط تا شدید ارزیابی میشود و این موضوع باعث افزایش نرخ بیمه میگردد؛ در چنین شرایطی استفاده از روشهای ایمنسازی مانند شمعکوبی و تقویت دیوارهها اهمیت زیادی دارد. از طرف دیگر، در پروژههایی که در معابر باریک یا کوچههای فرعی با عرض کم اجرا میشوند، به دلیل محدودیت در کنترل تردد و افزایش احتمال آسیب به عابران، حق بیمه معمولاً به میزان کم تا متوسط افزایش مییابد و رعایت نکات ایمنی مانند نصب حصار و کنترل ورود افراد در اطراف کارگاه الزامی است.
خرید آنلاین بیمه مسئولیت ساختمان
دیگر نیازی نیست برای دریافت استعلام و مقایسه قیمتها، روزهای متوالی را در شرکتهای بیمه سپری کنید. سامانه بیمه با یک کلیک فرآیند پوشش ریسک ساختمانی شما را به ۴ گام ساده، سریع و کاملاً آنلاین تبدیل کرده است:
1. ورود اطلاعات و مشخصات فعالیت (زمان مورد نیاز: ۲ دقیقه)
2. تعیین تعهدات و سقف خسارت (تنظیمات شخصیسازی)
3. استعلام قیمت و مقایسه (شفافیت کامل در ۱ ثانیه)
4. تکمیل مشخصات و پرداخت نهایی (شروع پوشش بیمهای)
سوالات متداول
1.آیا بیمه مسئولیت ابنیه در قبال اشخاص ثالث، خسارت کارگران ساختمانی را هم پرداخت میکند؟
خیر. این بیمهنامه صرفاً برای جبران خسارتهای وارده به افراد خارج از پروژه (همسایگان، عابرین و املاک مجاور) است. برای پوشش کارگران باید «بیمه مسئولیت کارفرما در قبال کارکنان» را بهصورت مجزا تهیه کنید.
2.برای خرید بیمه مسئولیت ابنیه، بازدید کارشناس از محل پروژه الزامی است؟
برای پروژههایی با ریسک بالا (مانند گودبرداریهای عمیق یا همجواری با ساختمانهای قدیمی سست) معمولاً بازدید اولیه کارشناس بیمه جهت ارزیابی دقیق ریسک و تعیین نرخ نهایی الزامی است
3.مدت زمان اعتبار بیمه مسئولیت ابنیه چقدر است؟
معمولاً این بیمهنامهها به صورت یکساله صادر میشوند، اما کارفرما میتواند متناسب با مدت زمان تخمینی اجرای پروژه (مثلاً ۶ ماهه یا ۱۸ ماهه) مدت آن را تنظیم کند.
4. سقف تعهدات جانی بیمه اشخاص ثالث بر چه اساسی تعیین میشود؟
این سقف معمولاً بر مبنای نرخ دیه کاملی که توسط قوه قضاییه اعلام میشود تنظیم میگردد. توصیه میشود تعهدات جانی را برای بیش از یک نفر (حداقل ۲ یا ۳ دیه) تنظیم کنید تا در حوادث دستهجمعی دچار مشکل نشوید.
