وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
بیمه مسئولیت کارفرما در قبال کارکنان تجاری صنعتی خدماتی
مدیریت یک کسبوکار، چه یک کارخانه صنعتی باشد، چه یک فروشگاه، شرکت خدماتی یا کارگاه تولیدی، همیشه با مسئولیتهای مختلفی همراه است. یکی از مهمترین این مسئولیتها، حفظ سلامت و ایمنی کارکنان در محیط کار است. با وجود رعایت نکات ایمنی و استانداردهای لازم، احتمال وقوع حوادث ناشی از کار هیچگاه به طور کامل از بین نمیرود و گاهی یک حادثه میتواند خسارتهای مالی بسیار سنگینی برای کارفرما به همراه داشته باشد.
در چنین شرایطی بیمه مسئولیت کارفرما در قبال کارکنان تجاری صنعتی خدماتی راهکاری برای مدیریت این ریسک است. این بیمهنامه در صورتی که کارفرما از نظر قانونی مسئول جبران خسارت شناخته شود، هزینههایی مانند دیه، غرامت نقص عضو و هزینههای پزشکی کارکنان آسیبدیده را تا سقف تعهدات بیمهنامه جبران میکند. اگر قصد دارید با نحوه عملکرد این بیمه، پوششها، عوامل مؤثر بر قیمت و روش خرید آن آشنا شوید، در ادامه این راهنما تمام نکات مهم را بررسی خواهیم کرد. همچنین اگر به دنبال مقایسه سایر بیمههای مسئولیت هستید، پیشنهاد میکنیم صفحه انواع بیمه مسئولیت را نیز مطالعه کنید تا با تفاوت هر بیمهنامه آشنا شوید.
بیمه مسئولیت کارفرما در قبال کارکنان تجاری صنعتی خدماتی چیست؟
بیمه مسئولیت کارفرما یکی از مهمترین بیمهنامههای مسئولیت است که برای جبران خسارتهای جانی واردشده به کارکنان در اثر حوادث ناشی از کار طراحی شده است.مطابق قوانین کشور، کارفرما موظف است محیطی ایمن برای کارکنان فراهم کند و اقدامات لازم برای پیشگیری از وقوع حوادث را انجام دهد. با این حال، حتی در محیطهایی که تمامی اصول ایمنی رعایت شده است نیز احتمال بروز حادثه وجود دارد.
اگر در اثر وقوع یک حادثه، مسئولیت کارفرما توسط مراجع قانونی احراز شود، ممکن است وی موظف به پرداخت دیه، هزینههای درمان، غرامت نقص عضو یا سایر خسارتهای قانونی شود. در چنین شرایطی شرکت بیمه، مطابق شرایط بیمهنامه و سقف تعهدات انتخابشده، خسارت را جبران میکند.
به همین دلیل، بسیاری از صاحبان کسبوکار، پیش از شروع فعالیت یا هنگام توسعه مجموعه خود، برای خرید بیمه مسئولیت کارفرما اقدام میکنند تا در برابر هزینههای پیشبینینشده ناشی از حوادث کاری از پشتوانه مالی مناسبی برخوردار باشند.
چرا خرید بیمه مسئولیت کارفرما برای مشاغل تجاری، صنعتی و خدماتی اهمیت دارد؟
بسیاری از کارفرمایان تصور میکنند پرداخت حق بیمه تأمین اجتماعی کارکنان برای رفع تمامی مسئولیتهای آنها کافی است، در حالی که این دو بیمه وظایف متفاوتی دارند.
بیمه تأمین اجتماعی بخشی از هزینههای درمان، ازکارافتادگی یا مستمری کارکنان را پرداخت میکند، اما اگر قصور یا مسئولیت کارفرما در وقوع حادثه اثبات شود، مسئولیت جبران خسارتهای قانونی همچنان بر عهده کارفرما خواهد بود.
پرداخت دیه یا غرامت ناشی از یک حادثه ممکن است هزینهای چند صد میلیون تومانی یا حتی میلیاردی ایجاد کند؛ مبلغی که برای بسیاری از کسبوکارها فشار مالی قابل توجهی به همراه دارد. به همین دلیل، بیمه مسئولیت کارفرما غیر ساختمانی یکی از مهمترین ابزارهای مدیریت ریسک برای واحدهای تجاری، صنعتی و خدماتی محسوب میشود.
از مهمترین مزایای این بیمه میتوان به موارد زیر اشاره کرد:
- جبران دیه فوت کارکنان
- پرداخت غرامت نقص عضو
- جبران هزینههای پزشکی ناشی از حادثه
- کاهش ریسک مالی کارفرما
- ایجاد آرامش خاطر برای مدیران کسبوکار
- حفاظت از سرمایه مجموعه در برابر حوادث پیشبینینشده
مسئولیت قانونی کارفرما در قبال کارکنان
براساس قوانین کار، کارفرما موظف است شرایطی را فراهم کند که کارکنان بتوانند وظایف خود را در محیطی ایمن انجام دهند. این مسئولیت تنها به تهیه تجهیزات محدود نمیشود و شامل آموزش، نظارت، رعایت استانداردهای ایمنی و فراهم کردن امکانات لازم نیز هست.
اگر حادثهای در محیط کار رخ دهد و مشخص شود که کارفرما در انجام این وظایف کوتاهی کرده است، ممکن است از نظر قانونی مسئول جبران خسارت شناخته شود.این موضوع تنها مختص کارخانهها نیست. حتی در یک فروشگاه، شرکت خدماتی، رستوران، دفتر اداری یا انبار نیز وقوع حوادثی مانند سقوط از ارتفاع، برقگرفتگی، آتشسوزی، برخورد با تجهیزات یا آسیب هنگام جابهجایی کالا میتواند مسئولیت قانونی برای کارفرما ایجاد کند.به همین دلیل، داشتن بیمه مسئولیت کارفرما در قبال کارکنان تجاری صنعتی خدماتی برای بسیاری از مشاغل به یک ضرورت تبدیل شده است.
چه کسبوکارهایی به بیمه مسئولیت کارفرما نیاز دارند؟
هر کسبوکاری که از نیروی انسانی استفاده میکند، ممکن است در صورت بروز حادثه با مسئولیت قانونی و پرداخت خسارت مواجه شود. به همین دلیل، بیمه مسئولیت کارفرما در قبال کارکنان تجاری، صنعتی و خدماتی برای طیف گستردهای از مشاغل کاربرد دارد.
از جمله مهمترین گروههای شغلی میتوان به موارد زیر اشاره کرد:
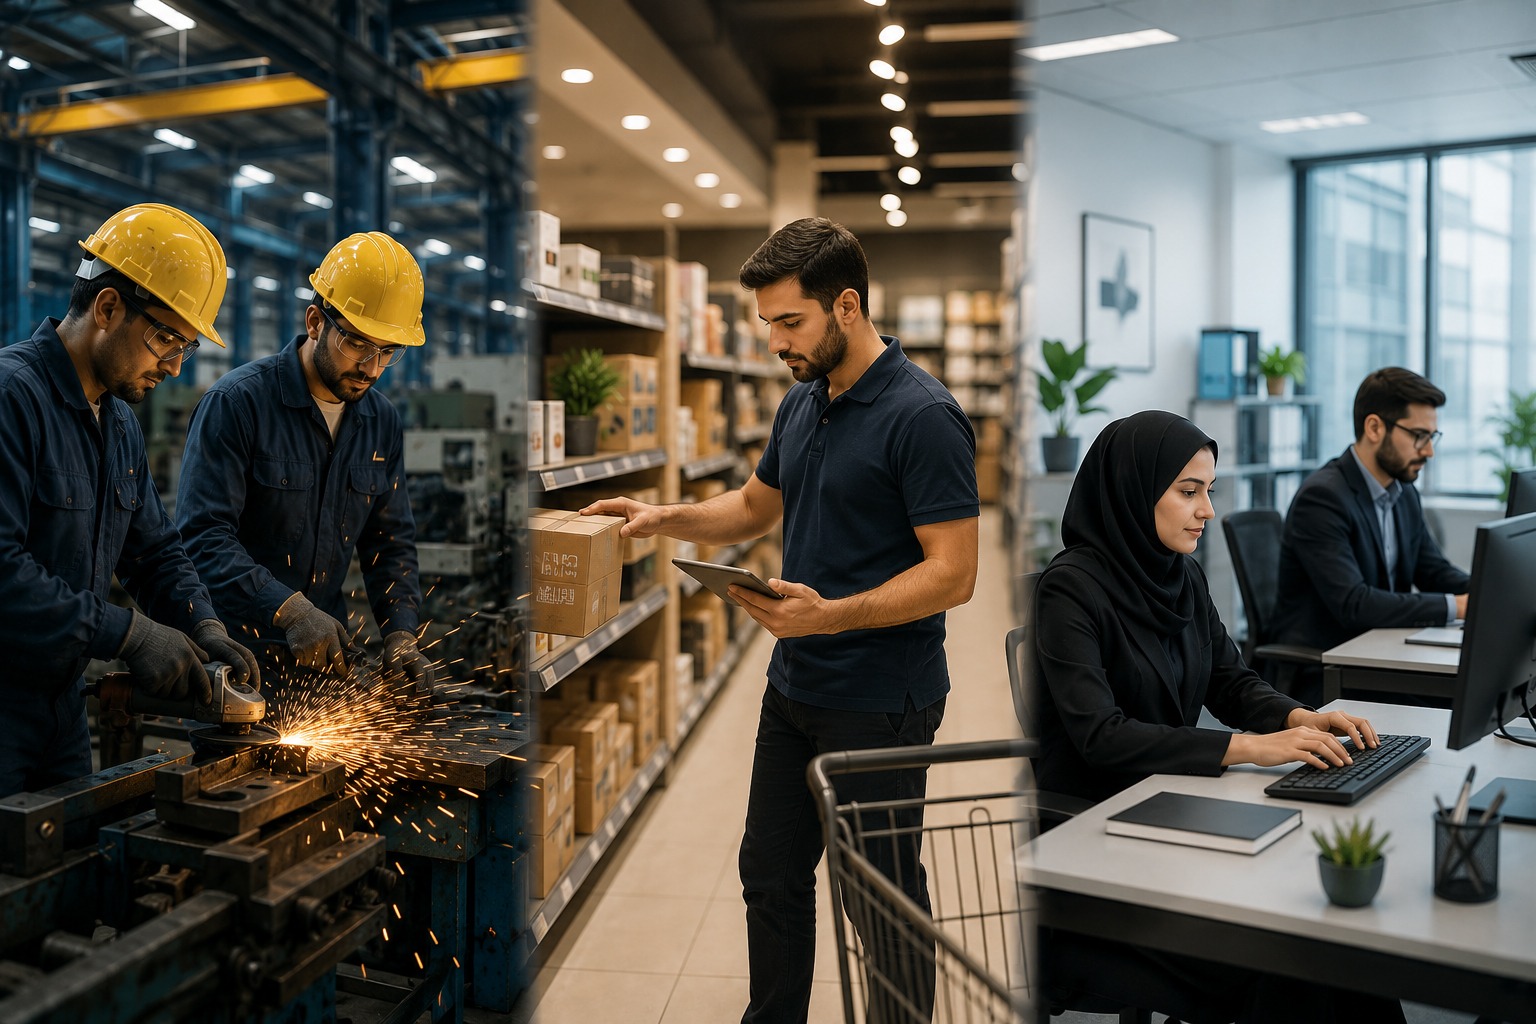
- واحدهای صنعتی: کارخانهها، کارگاههای تولیدی، صنایع فلزی، صنایع غذایی و سایر واحدهای تولیدی.
- واحدهای تجاری: فروشگاهها، پاساژها، مراکز خرید، انبارها و نمایشگاهها.
- واحدهای خدماتی: شرکتهای خدماتی و نظافتی، دفاتر مهندسی، شرکتهای فناوری اطلاعات، رستورانها، کافیشاپها، آموزشگاهها و مراکز درمانی.
- سایر کسبوکارها: مراکز تعمیراتی، شرکتهای حملونقل، چاپخانهها و واحدهای بستهبندی.
در واقع، هر مجموعهای که کارگر، کارمند یا نیروی اجرایی در اختیار دارد، بهتر است برای کاهش ریسکهای مالی ناشی از حوادث کاری، این بیمهنامه را تهیه کند.
اگر فعالیت مجموعه شما در پروژههای عمرانی و ساختمانی انجام میشود، بهتر است شرایط بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی را نیز بررسی کنید؛ زیرا میزان ریسک، پوششها و شرایط صدور این بیمهنامه با واحدهای تجاری، صنعتی و خدماتی تفاوت دارد.
تفاوت ماهیت ریسک در واحدهای تجاری، صنعتی و خدماتی
یکی از مهمترین عواملی که هنگام صدور بیمه مسئولیت کارفرما در قبال کارکنان تجاری صنعتی خدماتی بررسی میشود، نوع فعالیت کسبوکار است. هرچه احتمال وقوع حادثه در یک شغل بیشتر باشد، ریسک آن نیز بالاتر خواهد بود و این موضوع روی شرایط بیمهنامه، سقف تعهدات و حق بیمه تأثیر میگذارد. به همین دلیل، شرکتهای بیمه معمولاً مشاغل را در سه گروه اصلی صنعتی، تجاری و خدماتی دستهبندی میکنند تا پوشش بیمهای متناسب با سطح ریسک هر کسبوکار ارائه شود. هرچه سطح ریسک فعالیت بیشتر باشد، معمولاً سقف تعهدات موردنیاز نیز افزایش پیدا میکند. به همین دلیل توصیه میشود قبل از خرید، از طریق صفحه استعلام قیمت بیمه مسئولیت کارفرما شرایط شرکتهای مختلف را بررسی کنید.
بیمه مسئولیت کارفرما برای واحدهای تجاری
هرچند بسیاری تصور میکنند فروشگاهها یا مراکز خرید محیطهای کمخطری هستند، اما در عمل حوادث مختلفی میتواند در این واحدها رخ دهد.
برای مثال:
- سقوط کارکنان از نردبان هنگام چیدمان کالا
- افتادن کالا از قفسهها
- لغزش روی سطوح خیس
- آسیب هنگام جابهجایی بار
- برقگرفتگی تجهیزات
- آتشسوزی انبار
این خسارتها ممکن است مسئولیت قانونی برای کارفرما ایجاد کند و هزینههای قابل توجهی به همراه داشته باشد.
اگر علاوه بر مسئولیت کارکنان، قصد دارید ساختمان یا موجودی فروشگاه خود را نیز در برابر خطراتی مانند آتشسوزی محافظت کنید، بهتر است بیمه آتشسوزی مراکز تجاری و فروشگاهها را نیز بررسی کنید.
بیمه مسئولیت کارفرما برای واحدهای صنعتی
واحدهای صنعتی از جمله کارخانهها، کارگاههای تولیدی، صنایع فلزی، صنایع شیمیایی، کارگاههای تراشکاری، صنایع غذایی، چوب، نساجی و سایر مراکز تولیدی، معمولاً بالاترین میزان ریسک را در میان کسبوکارها دارند.
استفاده از دستگاههای سنگین، ماشینآلات صنعتی، تجهیزات برش، برق فشار قوی، مواد قابل اشتعال یا شیمیایی، احتمال وقوع حوادث را افزایش میدهد. به همین دلیل، کارفرمایان این بخش بیش از سایر مشاغل به بیمه مسئولیت نیاز دارند.
حوادثی که ممکن است در واحدهای صنعتی رخ دهد عبارتاند از:
- گیر کردن دست یا پا در دستگاههای صنعتی
- سقوط اجسام سنگین
- برقگرفتگی
- سوختگی ناشی از مواد شیمیایی
- انفجار یا آتشسوزی
- سقوط از سکو یا تجهیزات
- برخورد با لیفتراک و ماشینآلات
در چنین شرایطی، اگر مسئولیت کارفرما در وقوع حادثه اثبات شود، شرکت بیمه مطابق تعهدات بیمهنامه خسارت را جبران خواهد کرد.
بیمه مسئولیت کارفرما برای واحدهای خدماتی
شرکتهای خدماتی، دفاتر اداری، آموزشگاهها، رستورانها و مجموعههای خدماتی نیز در برابر حوادث کاری مسئولیت دارند. اگرچه میزان ریسک این فعالیتها معمولاً با صنایع سنگین متفاوت است، اما همچنان احتمال وقوع حادثه و ایجاد مسئولیت قانونی برای کارفرما وجود دارد.
در صورتی که فعالیت شما خارج از حوزه کارکنان باشد و احتمال آسیب به مشتریان، عابران یا افراد خارج از مجموعه وجود داشته باشد، بررسی بیمه مسئولیت کارفرما در قبال اشخاص ثالث نیز میتواند اهمیت داشته باشد.
پوششهای اصلی بیمه مسئولیت کارفرما در برابر کارکنان
تعهدات اصلی شرکت بیمه در این بیمهنامه شامل موارد زیر است که در صورت وقوع حادثه ناشی از کار به زیاندیده یا ذینفعان او پرداخت میشود:
جبران غرامت فوت: پرداخت دیه کامل متوفی در صورت بروز حادثه منجر به فوت در محیط کار.
جبران غرامت نقص عضو: پرداخت درصد مشخصی از دیه کامل (ارزش ارگان آسیبدیده) در صورت صدمه، از دست رفتن یا از کار افتادن اعضای بدن.
قیمت بیمه مسئولیت کارفرما غیر ساختمانی چگونه محاسبه میشود؟
قیمت بیمه مسئولیت کارفرما در قبال کارکنان تجاری، صنعتی و خدماتی برای همه کسبوکارها یکسان نیست و بر اساس میزان ریسک هر فعالیت تعیین میشود. شرکتهای بیمه هنگام محاسبه حق بیمه، عواملی مانند نوع فعالیت، تعداد کارکنان، سقف تعهدات و پوششهای انتخابی را در نظر میگیرند.
نوع فعالیت و میزان ریسک شغلی مهمترین عامل در تعیین قیمت بیمه است. معمولاً واحدهای صنعتی به دلیل استفاده از ماشینآلات و تجهیزات پرخطر، حق بیمه بیشتری نسبت به واحدهای تجاری و خدماتی دارند.
تعداد کارکنان نیز بر هزینه بیمه تأثیر مستقیم دارد؛ زیرا با افزایش تعداد افراد تحت پوشش، میزان تعهدات احتمالی شرکت بیمه نیز بیشتر میشود.
علاوه بر این، نحوه صدور بیمهنامه (با نام یا بینام) و سقف تعهدات انتخابشده برای دیه، نقص عضو و هزینههای پزشکی نیز در تعیین حق بیمه مؤثر هستند. همچنین، اضافه کردن پوششهای تکمیلی مانند حوادث حین مأموریت یا پوشش کارکنان موقت، اگرچه حق بیمه را اندکی افزایش میدهد، اما دامنه حمایت بیمهای را گستردهتر میکند.
