
انواع بیمه مسئولیت کارفرما
برای مشاهده جزئیات هر سازمان روی آن کلیک کنید


انواع بیمه مسئولیت کارفرما | قیمت، خرید و دریافت خسارت
مدیریت یک کسبوکار، پروژه ساختمانی یا واحد صنعتی همیشه همراه با فرصتها و ریسکهای مختلف است. طبق ماده ۹۱ قانون کار جمهوری اسلامی ایران، کارفرمایان موظف هستند شرایط ایمن، ابزار مناسب و فرآیندهای استانداردی برای حفظ سلامت کارکنان خود فراهم کنند. با این حال، حتی در ایمنترین محیطهای کاری نیز احتمال وقوع حادثه وجود دارد.
در صورت بروز حادثه در محیط کار، اگر مسئولیت قانونی کارفرما اثبات شود، جبران خسارتهای واردشده به کارکنان بر عهده او خواهد بود. این خسارتها ممکن است شامل هزینههای درمان، دیه، ارش، غرامتهای ناشی از نقص عضو یا سایر هزینههای قانونی باشد که در برخی موارد میتواند فشار مالی سنگینی به یک مجموعه وارد کند.
در چنین شرایطی، خرید بیمه مسئولیت کارفرما یکی از مهمترین راهکارها برای مدیریت ریسکهای مالی ناشی از حوادث کاری محسوب میشود. این بیمهنامه به کارفرمایان کمک میکند تا در صورت وقوع حادثه و احراز مسئولیت قانونی، خسارتهای تحت تعهد بیمهنامه از طریق شرکت بیمه پرداخت شود.
سامانه بیمه با یک کلیک بهعنوان مرجع تخصصی بیمههای صنعتی و ساختمانی، امکان بررسی شرایط و استعلام انواع بیمه مسئولیت را فراهم کرده است تا کارفرمایان بتوانند متناسب با نوع فعالیت، میزان ریسک و شرایط کاری خود، بیمهنامه مناسب را انتخاب کنند.
بیمه مسئولیت کارفرما چیست و چرا بیمه تامین اجتماعی کافی نیست؟
بیمه مسئولیت کارفرما قراردادی است که بر اساس آن، شرکت بیمه متعهد میشود در صورت وقوع حادثه ناشی از کار و اثبات مسئولیت قانونی کارفرما توسط مراجع ذیصلاح، خسارتهای جانی واردشده به کارکنان را تا سقف تعهدات درجشده در بیمهنامه جبران کند.
بسیاری از کارفرمایان تصور میکنند پرداخت حق بیمه تامین اجتماعی کارکنان باعث میشود تمام مسئولیتهای ناشی از حوادث کاری از آنها سلب شود؛ اما این تصور صحیح نیست.
بیمه تامین اجتماعی خدماتی مانند درمان، مستمری، بازنشستگی و حمایتهای قانونی از کارکنان را فراهم میکند، اما در صورت اثبات تقصیر کارفرما، همچنان ممکن است هزینههایی مانند دیه، هزینههای درمان و خسارتهای قانونی بر عهده او قرار گیرد.
به همین دلیل، کارفرمایان در پروژههای عمرانی و ساختوساز معمولاً از بیمه مسئولیت کارفرما ساختمانی و در مشاغل صنعتی، خدماتی و سایر فعالیتها از بیمه مسئولیت کارفرما غیر ساختمانی برای کاهش ریسکهای مالی ناشی از حوادث کاری استفاده میکنند.
استعلام قیمت و صدور فوری بیمه مسئولیت کارفرما
محاسبه قیمت بیمه مسئولیت کارفرما به عوامل مختلفی مانند نوع فعالیت، تعداد کارکنان، سقف تعهدات انتخابی و پوششهای تکمیلی بستگی دارد. به همین دلیل، برای دریافت نرخ دقیق و صدور بیمهنامه، ابتدا باید اطلاعات مربوط به کسبوکار یا پروژه خود را در فرم استعلام وارد کنید. در فرآیند استعلام، نوع فعالیت شما اعم از صنعتی، خدماتی، کارگاهی، بازرگانی یا عمرانی مشخص میشود تا سطح ریسک شغلی بهدرستی ارزیابی شود. سپس میتوانید نحوه پوشش کارکنان را بهصورت بانام یا بینام انتخاب کرده و سقف تعهدات مورد نیاز خود برای دیه، هزینههای پزشکی و مسئولیت در قبال اشخاص ثالث را تعیین کنید. همچنین امکان انتخاب پوششها و تعهدات تکمیلی متناسب با نوع فعالیت و میزان ریسک کسبوکار شما وجود دارد تا بیمهنامه دقیقاً بر اساس نیاز واقعی مجموعه صادر شود.
پس از تکمیل اطلاعات، سامانه بهصورت آنلاین حق بیمه را محاسبه میکند و شما میتوانید شرایط، تعهدات و جزئیات بیمهنامه را بررسی کنید. در نهایت، پس از تأیید و پرداخت، بیمهنامه رسمی صادر شده و نسخه آن در کوتاهترین زمان در اختیار شما قرار میگیرد.
انواع بیمه مسئولیت کارفرما بر اساس نوع فعالیت
ریسکهای موجود در یک کارگاه ساختمانی، کارخانه تولیدی، شرکت خدماتی یا فروشگاه یکسان نیست. به همین دلیل، بیمه مسئولیت کارفرما در مدلهای مختلفی طراحی شده تا هر مجموعه بتواند متناسب با نوع فعالیت خود، بیمهنامه مناسب را انتخاب کند.
مهمترین انواع این بیمه شامل موارد زیر است:
- بیمه مسئولیت کارفرما ساختمانی
- بیمه مسئولیت کارفرما صنعتی
- بیمه مسئولیت کارفرما خدماتی
- بیمه مسئولیت پیمانکاران ساختمانی
- بیمه مسئولیت کارفرما در قبال اشخاص ثالث
بیمه مسئولیت کارفرما ساختمانی و پروژههای عمرانی
فعالیتهای ساختمانی یکی از پرریسکترین حوزهها از نظر وقوع حادثه هستند. سقوط از ارتفاع، ریزش مصالح، برقگرفتگی، آسیب ناشی از تجهیزات ساختمانی و خسارت به ساختمانهای مجاور از جمله خطراتی هستند که ممکن است در طول اجرای پروژه رخ دهند. به همین دلیل، کارفرمایان پروژههای عمرانی معمولاً علاوه بر بیمه مسئولیت کارکنان، به بیمههای مرتبط با عملیات ساختمانی نیز نیاز دارند.
در پروژههایی مانند تخریب، گودبرداری، اجرای اسکلت، سفتکاری و نازککاری، استفاده از بیمه مسئولیت عملیات ساختمانی میتواند نقش مهمی در کاهش ریسکهای مالی ناشی از حوادث داشته باشد.این بیمهنامه خسارتهایی مانند آسیب به اشخاص ثالث، خسارت به ساختمانهای مجاور و برخی حوادث ناشی از اجرای عملیات ساختمانی را مطابق شرایط قرارداد بررسی و جبران میکند.
بیمه مسئولیت کارفرما غیرساختمانی (صنعتی، خدماتی و بازرگانی)
تمامی کارفرمایان در پروژههای ساختمانی فعالیت نمیکنند. بسیاری از کارخانهها، کارگاههای تولیدی، شرکتهای خدماتی، فروشگاهها، انبارها، مراکز درمانی و مجموعههای اداری نیز با ریسکهای مختلف کاری مواجه هستند.در این مشاغل نیز ممکن است کارکنان در اثر استفاده از تجهیزات، شرایط محیط کار یا انجام وظایف روزانه دچار حادثه شوند. اگر بررسیهای قانونی نشان دهد که کارفرما در ایجاد حادثه نقش داشته است، مسئولیت جبران خسارتهای واردشده بر عهده او خواهد بود.
در چنین شرایطی، بیمه مسئولیت کارفرما در قبال کارکنان میتواند هزینههایی مانند دیه، ارش، هزینههای پزشکی و خسارتهای ناشی از آسیبهای جسمی کارکنان را مطابق شرایط بیمهنامه جبران کند.
نوع فعالیت، تعداد کارکنان، میزان خطرات موجود در محیط کار و تجهیزات مورد استفاده، از مهمترین عواملی هستند که در تعیین شرایط و قیمت این بیمهنامه تأثیر دارند.
برای مثال، ریسک یک کارخانه تولیدی یا کارگاه جوشکاری با یک شرکت خدماتی یا دفتر اداری یکسان نیست؛ به همین دلیل میزان تعهدات و حق بیمه نیز بر اساس سطح خطر فعالیت مشخص میشود.
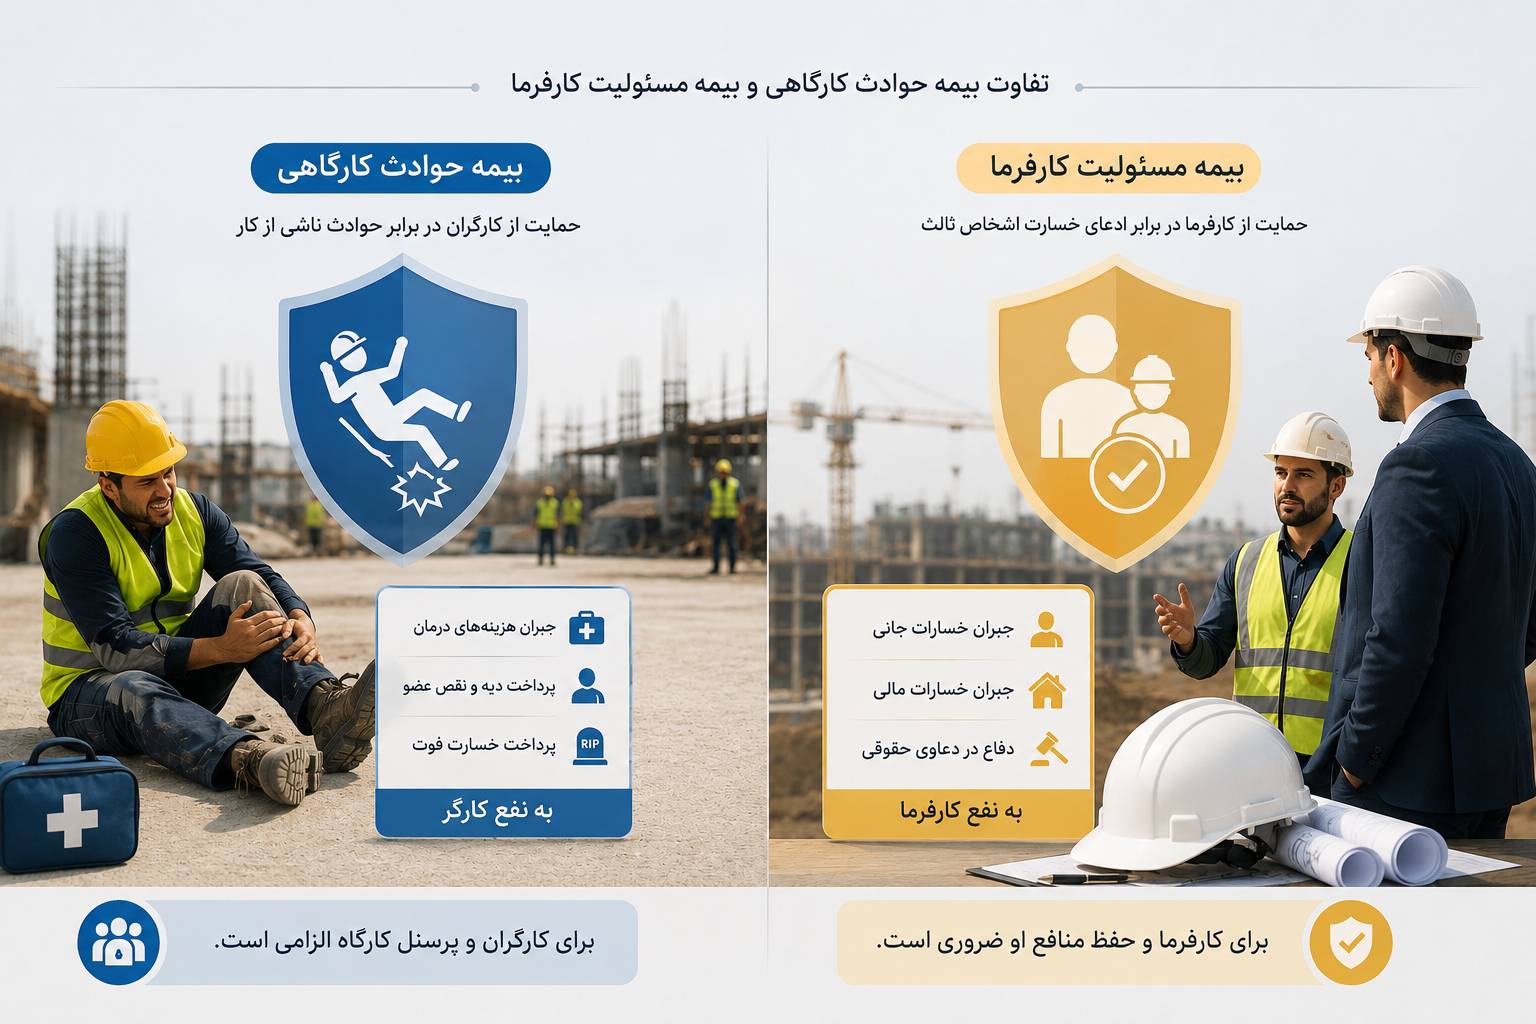
تفاوت بیمه حوادث کارگاهی و بیمه مسئولیت کارفرما
بسیاری از کارفرمایان تصور میکنند بیمه حوادث و بیمه مسئولیت کارفرما یک پوشش مشابه هستند، در حالی که این دو بیمهنامه کاربرد و تعهدات متفاوتی دارند.بیمه حوادث کارگاهی برای جبران خسارتهای ناشی از حادثه به کارکنان طراحی شده است و پرداخت غرامت در آن معمولاً بدون توجه به تعیین مقصر انجام میشود. در این بیمه، در صورت فوت، نقص عضو یا هزینههای درمانی ناشی از حادثه، مبلغی مطابق با شرایط بیمهنامه به فرد آسیبدیده یا ذینفعان او پرداخت خواهد شد.
در مقابل، بیمه مسئولیت کارفرما در قبال کارکنان زمانی کاربرد دارد که بر اساس نظر مراجع قانونی یا کارشناسان ذیصلاح، مسئولیتی متوجه کارفرما باشد. در این شرایط، بیمهگر خسارتهای جانی از جمله دیه، ارش، هزینههای پزشکی و سایر تعهدات مندرج در بیمهنامه را تا سقف تعهدات خریداریشده جبران میکند. به همین دلیل، بسیاری از کارشناسان مدیریت ریسک توصیه میکنند کارفرمایان برای برخورداری از پوشش کاملتر، متناسب با نوع فعالیت خود از بیمه مسئولیت کارفرما استفاده کرده و در صورت نیاز، بیمه حوادث را نیز بهعنوان پوشش مکمل در نظر بگیرند.
پوشش های اصلی و تعهدات بیمه مسئولیت حوادث کار
در زمان خرید بیمه مسئولیت کارفرما، شرکت بیمه متعهد میشود خسارتهای جانی و مالی واردشده به کارکنان را در چارچوب تعهدات اصلی و کلوزهای تکمیلی جبران کند. این پوششها بهگونهای طراحی شدهاند که کارفرما در برابر هزینههای سنگین ناشی از حوادث کار، از حمایت مالی و حقوقی برخوردار باشد.بهطور کلی، پوششهای این بیمهنامه در سه دسته اصلی تقسیم میشوند که هرکدام نقش مشخصی در جبران خسارتهای ناشی از حوادث کار دارند:
جبران هزینههای پزشکی ناشی از حوادث کار
این پوشش تمامی هزینههای درمانی کارگر آسیبدیده در اثر حادثه کار را شامل میشود؛ از خدمات اورژانسی و انتقال مصدوم گرفته تا بستری در بیمارستان، جراحی، دارو و اقدامات ترمیمی. با توجه به افزایش هزینههای درمانی، انتخاب سقف تعهدات مناسب (برای مثال تا ۲۰۰ میلیون تومان به ازای هر نفر در هر حادثه) نقش مهمی در جلوگیری از پرداخت هزینههای مازاد توسط کارفرما دارد.
غرامت نقص عضو و ازکارافتادگی کارکنان
در صورتی که حادثه منجر به آسیبهای جدی مانند قطع عضو، نابینایی، فلج یا کاهش توانایی جسمی و شغلی کارگر شود، میزان خسارت بر اساس نظر پزشکی قانونی و رأی مراجع قضایی تعیین میشود. این خسارت میتواند بهصورت دیه یا ارش محاسبه شده و توسط شرکت بیمه تا سقف تعهدات بیمهنامه پرداخت گردد.
پوشش فوت و نحوه محاسبه دیه و ارش در بیمه مسئولیت کارفرما
در شدیدترین حالت، یعنی فوت کارگر در محل کار، بیمهگر موظف به پرداخت دیه کامل انسان به اولیای دم قانونی است. مبلغ دیه بر اساس نرخ مصوب قوه قضاییه در ماههای عادی و ماههای حرام (رجب، ذیالقعده، ذیالحجه و محرم) تعیین میشود و در این ماهها افزایش مییابد. دیه مبلغی مشخص و از پیش تعیینشده برای آسیبهای بدنی است، اما ارش در مواردی به کار میرود که میزان خسارت در قانون عدد ثابتی ندارد و قاضی با توجه به نظر پزشکی قانونی آن را تعیین میکند. در بیمه مسئولیت کارفرما، هر دو مورد دیه و ارش تا سقف تعهدات مندرج در بیمهنامه تحت پوشش قرار میگیرند.
کلوزهای تکمیلی و پوشش خسارت اشخاص ثالث در کارگاه
پوشش پایه بیمه مسئولیت، تنها حوادث مربوط به کارکنان را شامل میشود. اما در پروژههای ساختمانی و کارگاهی، بخش زیادی از ریسکها مربوط به اشخاص ثالث است؛ یعنی افرادی خارج از مجموعه کاری برای مدیریت کامل این ریسکها، لازم است هنگام خرید بیمه مسئولیت، کلوزهای تکمیلی فعال شوند.
کلوز مسئولیت کارفرما در قبال اشخاص ثالث
پوشش پایه بیمه مسئولیت فقط کارکنان را در بر میگیرد، اما بسیاری از خسارتهای سنگین در پروژهها مربوط به افراد خارج از مجموعه کاری است. برای مثال، در عملیات گودبرداری ممکن است دیوار ساختمان مجاور دچار ترک شود، مصالح از ارتفاع سقوط کرده و به خودروهای عبوری آسیب بزند، یا حتی یک عابر پیاده در محدوده کارگاه دچار حادثه شود.در چنین شرایطی، کلوز مسئولیت کارفرما در قبال اشخاص ثالث یا همان پوشش خسارت اشخاص ثالث، تمامی این ریسکهای جانی و مالی خارج از محدوده کارکنان را جبران میکند و از ایجاد خسارتهای سنگین برای کارفرما جلوگیری میکند.
کلوز تبصره ۱ ماده ۶۶ قانون تأمین اجتماعی
در برخی حوادث کار، پس از بررسی کارشناسان اداره کار، ممکن است کارفرما به دلیل عدم رعایت اصول ایمنی مقصر شناخته شود. در این حالت، سازمان تأمین اجتماعی هزینههای درمان و مستمری کارگر آسیبدیده را پرداخت کرده اما مطابق تبصره ۱ ماده ۶۶، این مبالغ را از کارفرما بازپس میگیرد. این بدهی میتواند در برخی پروندهها بسیار سنگین و حتی معادل چندین میلیارد تومان باشد. فعال بودن این کلوز در بیمه مسئولیت کارفرما باعث میشود چنین هزینههایی تحت پوشش بیمه قرار گرفته و فشار مالی مستقیم از دوش کارفرما برداشته شود.
کلوز تعدد دیات و افزایش ریالی دیه در سالهای آینده
گاهی در یک حادثه، یک کارگر دچار صدمات متعددی میشود (مثلاً شکستگی همزمان لگن، دست و آسیب مغزی) که مجموع دیه آنها از دیه کامل یک انسان بیشتر میشود (تعدد دیات). از سوی دیگر، پروندههای قضایی معمولاً طولانی هستند و ممکن است حادثه در سال ۱۴۰۵ رخ دهد اما حکم دادگاه و واریز خسارت در سال ۱۴۰۶ یا ۱۴۰۷ انجام شود. کلوز افزایش ریالی دیه (یومالادا) تضمین میکند که شرکت بیمه، دیه را به نرخ روزِ پرداخت صادر کند تا کارفرما مجبور به پرداخت مابهالتفاوت ناشی از تورم سالانه دیه نباشد.
مدارک و مراحل استعلام بیمه مسئولیت کارفرما
برای صدور بیمه مسئولیت کارفرما، شرکت بیمه ابتدا باید اطلاعات مربوط به نوع فعالیت، میزان ریسک و شرایط محل کار را بررسی کند. ارائه اطلاعات دقیق باعث میشود بیمهنامه متناسب با نیاز واقعی مجموعه صادر شود و در زمان وقوع حادثه مشکلاتی مانند کاهش خسارت یا رد پرونده ایجاد نشود.
در زمان استعلام و خرید بیمه مسئولیت کارفرما معمولاً اطلاعات و مدارک زیر مورد نیاز است:
- تصویر کارت ملی و مدارک هویتی کارفرما
- مدارک ثبت شرکت (در صورت حقوقی بودن مجموعه)
- مجوز فعالیت، جواز کسب یا پروانه مرتبط با کارگاه
- اطلاعات مربوط به محل فعالیت
- تعداد کارکنان و نوع فعالیت آنها
- فرم پیشنهاد بیمهنامه
- لیست بیمه تأمین اجتماعی (در صورت نیاز و مطابق نوع بیمهنامه)
در پروژههای ساختمانی، اطلاعات تکمیلی مانند متراژ پروژه، نوع عملیات اجرایی، وضعیت ساختمانهای مجاور و شرایط گودبرداری نیز ممکن است برای ارزیابی دقیقتر ریسک درخواست شود. در صورتی که فعالیت شما در حوزه ساختوساز است، علاوه بر بیمه مسئولیت کارفرما، بررسی شرایط بیمه مسئولیت مهندس ناظر و سایر بیمههای مرتبط با پروژههای عمرانی نیز اهمیت زیادی دارد؛ زیرا در بسیاری از حوادث ساختمانی، مسئولیت افراد مختلف از جمله کارفرما، پیمانکار و عوامل فنی پروژه بررسی میشود.
اشتباهات حقوقی کارفرمایان در مدیریت مسئولیت حقوقی کارفرما
بر اساس تجربه مشاوران حقوقی سایت بیمه با یک کلیک، سه اشتباه رایج وجود دارد که میتواند بیمهنامه را در زمان حادثه کاملاً بیاثر کند:
ثبت آدرس و مشخصات جغرافیایی اشتباه: بیمه مسئولیت کارفرما مکانمحور است. اگر آدرس کارگاه یا کد پستی به صورت دقیق و منطبق با واقعیت درج نشده باشد، کارشناس خسارت پس از بازدید از محل حادثه، پرونده را به دلیل مغایرت مکانی رد خواهد کرد.
استخدام اتباع خارجی فاقد مجوز قانونی کار: طبق قوانین صریح بیمه مرکزی، اگر حادثهای برای یک کارگر غیرایرانی رخ دهد که فاقد پاسپورت، پروانه اقامت و پروانه کار (کارت کار) معتبر باشد، شرکت بیمه هیچگونه تعهدی برای پرداخت دیه یا هزینههای پزشکی نخواهد داشت و مسئولیت کیفری و مالی تماماً بر عهده شخص کارفرماست.
پنهانکاری در تعداد واقعی پرسنل (قاعده نسبی حق بیمه): اگر کارفرمایی حق بیمه را برای ۵ نفر پرداخت کند اما در زمان وقوع حادثه مشخص شود که ۱۰ نفر به صورت همزمان در کارگاه مشغول به کار بودهاند، شرکت بیمه خسارت را بر اساس «قاعده نسبی حق بیمه» (نسبت حق بیمه پرداختی به حق بیمه واقعی) به شدت کاهش میدهد و مابقی خسارت را کارفرما باید از جیب بپردازد.
ارتباط بیمه مسئولیت کارفرما با سایر بیمههای تخصصی
فعالیتهای کاری معمولاً تنها یک نوع ریسک ندارند. برای مثال، در یک پروژه ساختمانی ممکن است علاوه بر کارکنان، مهندسان، ساختمانهای مجاور و حتی خریداران آینده ساختمان نیز در معرض ریسک قرار داشته باشند.
به همین دلیل، در کنار بیمه مسئولیت کارفرما، استفاده از بیمههای تخصصی دیگر نیز اهمیت پیدا میکند.
بیمه مسئولیت مهندسان ناظر، طراح و مجری
در پروژههای ساختمانی، مسئولیت فقط متوجه کارفرما یا پیمانکار نیست. مهندسان ناظر، طراح و مجری نیز در برابر وظایف حرفهای خود مسئولیت قانونی دارند.اگر خطا، سهلانگاری یا نقص در فرآیند طراحی، نظارت یا اجرا باعث ایجاد خسارت شود، ممکن است مهندس مربوطه ملزم به جبران خسارت شود.در چنین شرایطی، بیمه مسئولیت مهندسان میتواند از مهندسان در برابر پیامدهای مالی ناشی از اشتباهات حرفهای حمایت کند.
بیمه تضمین کیفیت ساختمان و نقش آن در پروژههای عمرانی
مسئولیت سازندگان تنها به زمان اجرای پروژه محدود نمیشود. گاهی پس از پایان ساخت و تحویل ساختمان، مشکلاتی مانند نقصهای سازهای، ایراد در تأسیسات یا مشکلات اساسی ساختمان مشخص میشود.در چنین شرایطی، بیمه تضمین کیفیت ساختمان میتواند برای جبران خسارتهای ناشی از نقصهای تحت تعهد بیمهنامه مورد استفاده قرار گیرد. استفاده همزمان از بیمه مسئولیت کارفرما، بیمه مسئولیت مهندسان و بیمه تضمین کیفیت ساختمان، یکی از روشهای مناسب برای مدیریت ریسک در پروژههای ساختمانی است.
خرید آنلاین بیمه مسئولیت کارفرما از بیمه با یک کلیک
امروزه دیگر برای خرید یا تمدید بیمه مسئولیت کارفرما نیازی به مراجعه حضوری و طی کردن فرآیندهای زمانبر نیست. در سامانه بیمه با یک کلیک میتوانید بهصورت آنلاین، شرایط بیمهنامه را بررسی کرده و پوشش موردنیاز کسبوکار خود را انتخاب کنید.
برای شروع، کافی است وارد بخش بیمه مسئولیت کارفرما شوید و اطلاعات اولیه مربوط به فعالیت خود مانند نوع کسبوکار، تعداد کارکنان، متراژ پروژه یا مشخصات کارگاه را ثبت کنید. سپس میتوانید سقف تعهدات جانی، هزینههای پزشکی و کلوزهای تکمیلی مورد نیاز خود را انتخاب نمایید.
پس از تکمیل اطلاعات، شرایط و نرخ بیمهنامه نمایش داده میشود و امکان بررسی و انتخاب بیمه مسئولیت کارفرما بیمه البرز فراهم خواهد بود. در مرحله نهایی نیز با بارگذاری مدارک و پرداخت آنلاین، بیمهنامه شما صادر شده و نسخه الکترونیکی آن در کوتاهترین زمان در اختیارتان قرار میگیرد.
کارشناسان بیمه با یک کلیک در تمام مراحل خرید، تمدید و انتخاب پوششهای مناسب در کنار شما هستند تا بتوانید با اطمینان بیشتری از کسبوکار، پروژه ساختمانی یا مجموعه صنعتی خود در برابر حوادث احتمالی محافظت کنید.
سوالات متداول
1. آیا بیمه مسئولیت کارفرما برای کارگران افغانی فاقد مجوز خسارت میدهد؟
خیر. شرکتهای بیمه تنها در صورتی خسارت کارگران غیرایرانی را پرداخت میکنند که آنها دارای گذرنامه، پروانه کار و مجوز اقامت قانونی در ایران باشند. بکارگیری اتباع غیرمجاز جرم بوده و بیمه شامل آنها نمیشود.
2. اگر کارگر در راه رفتوآمد به کارگاه دچار حادثه شود، بیمه مسئولیت پوشش میدهد؟
به صورت پیشفرض خیر. اما اگر کارفرما در زمان خرید، کلوز تکمیلی «حوادث ناشی از صدمات بدنی وارده به کارکنان در خارج از کارگاه (حین ماموریت یا رفتوآمد)» را خریداری کرده باشد، این خسارت تحت پوشش قرار میگیرد.
3.آیا بیمه مسئولیت کارفرما شامل کارگران روزمزد، پیمانکاری و فصلی هم میشود؟
بله؛ در صورتی که بیمهنامه را به صورت «بینام» خریداری کرده باشید، ملاک پوشش بیمه، وقوع حادثه ناشی از کار در محدوده کارگاه برای هر نیروی انسانی است که به دستور کارفرما کار میکند. نوع قرارداد (روزمزد، کنتراتی، رسمی یا فصلی) تاثیری در پرداخت خسارت ندارد.
4. اگر کارفرما مقصر ۱۰۰ درصد حادثه نباشد، بیمه چطور خسارت میدهد؟
شرکت بیمه دقیقاً بر اساس «درصد تقصیر کارفرما» که در رای دادگاه یا گزارش بازرس اداره کار تعیین شده، خسارت پرداخت میکند. مثلاً اگر کارفرما ۵۰٪ مقصر باشد، بیمه ۵۰٪ از دیه را میدهد و مابقی بر عهده سایر مقصرین (یا خود کارگر) است.
5. تغییر نرخ دیه در سال جدید، تعهدات بیمه سال قبل را باطل میکند؟
اگر کارفرما «کلوز افزایش ریالی دیه» (برای یک یا دو بار نوسان) را خریده باشد، بیمهنامه به طور خودکار سقف تعهدات دیه را به نرخ روزِ پرداخت خسارت تطبیق میدهد؛ در غیر این صورت، مابهالتفاوت نرخ جدید دیه بر عهده کارفرماست.
6.سقف هزینههای پزشکی در بیمه مسئولیت محدودیت دارد؟
بله. سقف پرداخت هزینههای پزشکی بر اساس انتخابی است که کارفرما در زمان خرید بیمهنامه انجام داده و حق بیمه آن را پرداخت کرده است. هزینههای مازاد بر سقف تعهد به عهده کارفرما خواهد بود.
