انواع بیمه مسئولیت و معرفی ۶ بیمه کاربردی برای مشاغل
فعالیت حرفهای در هر شغل با ریسکهای خاص خود همراه است. یک کارفرما ممکن است با حادثهای برای یکی از کارکنان مواجه شود، یک پزشک درگیر ادعای قصور حرفهای شود، یک مهندس به دلیل خطای طراحی یا نظارت با مطالبه خسارت روبهرو شود یا یک مدیر ساختمان در قبال حادثهای در مشاعات مسئول شناخته شود. در چنین شرایطی، مسئولیت قانونی میتواند هزینههای قابلتوجهی به همراه داشته باشد؛ از دیه و خسارت جانی گرفته تا هزینههای درمان و خسارت مالی. بیمه مسئولیت برای مدیریت همین ریسکها طراحی شده است تا در صورت احراز مسئولیت بیمهگذار و وجود تعهد مربوط در بیمهنامه، خسارتهای تحت تعهد طبق شرایط قرارداد جبران شود.
البته همه مشاغل به یک نوع بیمه نیاز ندارند. نوع فعالیت، میزان ریسک، تعداد کارکنان یا مراجعان و حدود مسئولیت حرفهای، تعیین میکند چه بیمهای برای یک فرد یا مجموعه مناسبتر است. در ادامه، شش مورد از مهمترین بیمههای مسئولیت را بررسی میکنیم. تا مشخص شود هر بیمه برای چه افرادی کاربرد دارد و هنگام انتخاب آن باید به چه نکاتی توجه کرد.
مهمترین بیمههای مسئولیت برای مشاغل مختلف
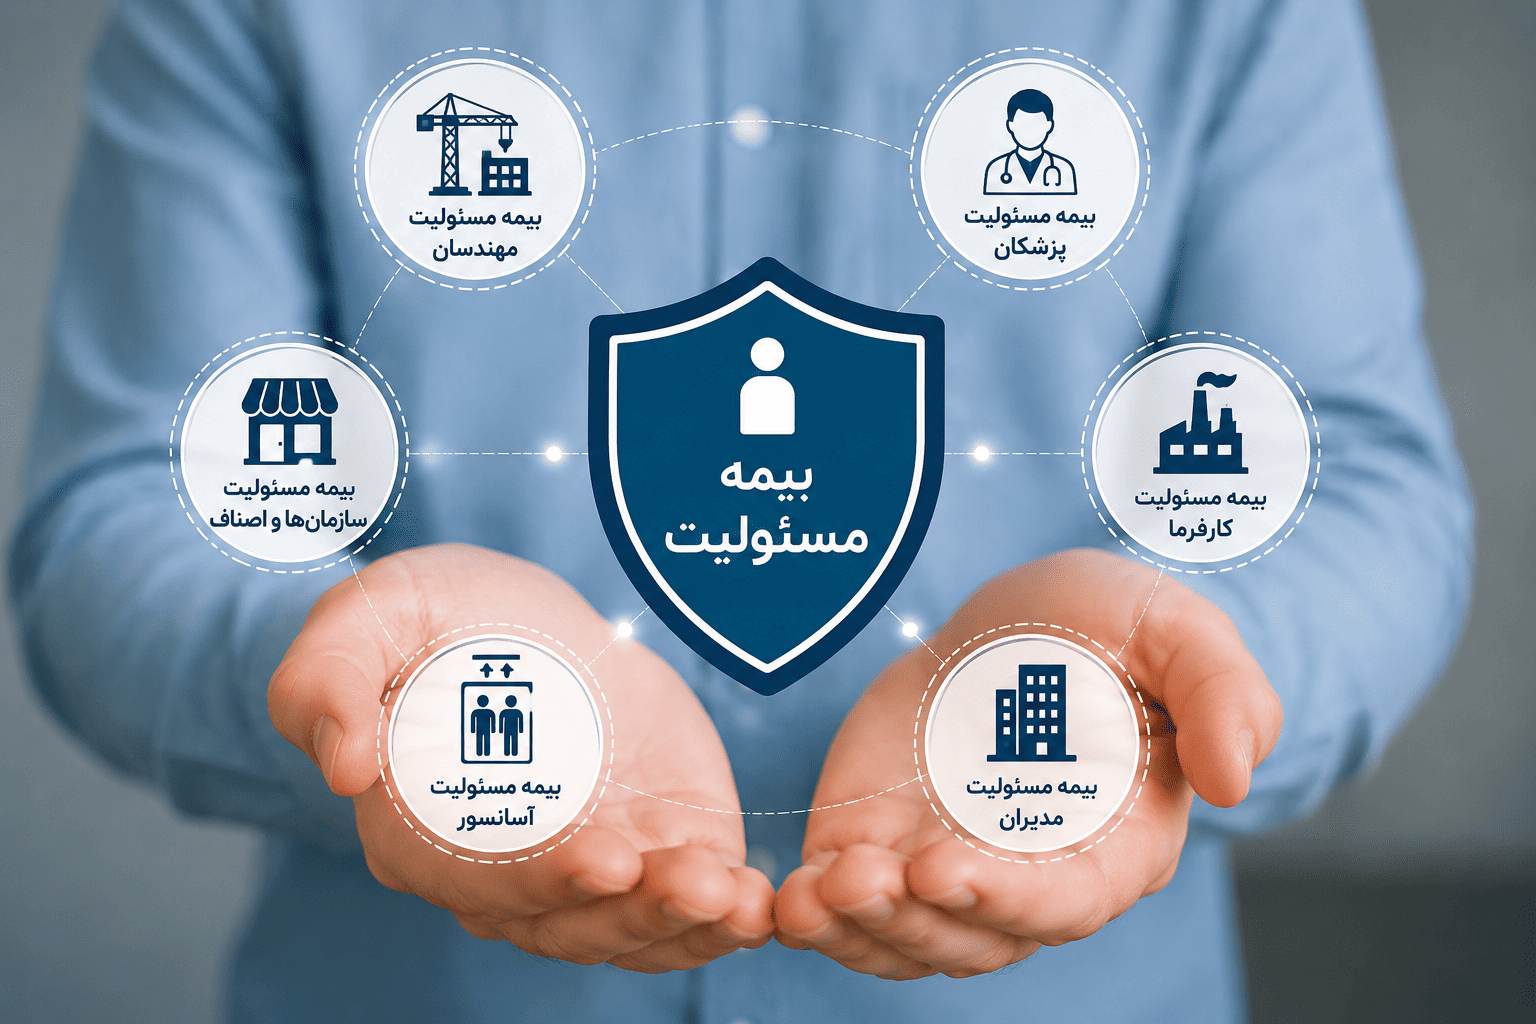
بیمههای مسئولیت بر اساس نوع فعالیت و ریسکهای هر حرفه طراحی شدهاند. در ادامه، شش مورد از مهمترین بیمههای مسئولیت را بررسی میکنیم.
1. بیمه مسئولیت کارفرما در قبال کارکنان
یکی از پرکاربردترین انواع این بیمه، بیمه مسئولیت کارفرما در قبال کارکنان است. اگر در جریان انجام وظایف شغلی برای یکی از کارکنان حادثهای رخ دهد و مسئولیت قانونی کارفرما احراز شود، ممکن است هزینههایی مانند دیه، غرامت و مخارج پزشکی به او تحمیل شود. این بیمهنامه برای مدیریت چنین ریسکهایی طراحی شده و در صورت احراز مسئولیت کارفرما، خسارتهای مشمول قرارداد را تا سقف تعهدات تعیینشده جبران میکند.
بسته به شرایط قرارداد و اطلاعات ثبتشده هنگام صدور، کارکنان استخدامی، قراردادی و روزمزد نیز میتوانند در محدوده تعهدات بیمهنامه قرار بگیرند. این نوع بیمه برای پروژههای عمرانی، ساختمانی، صنعتی، کارگاهها و سایر محیطهای کاری، میتواند تعهدات مختلفی داشته باشد، از جمله:
- پرداخت هزینههای پزشکی ناشی از حوادث تحت پوشش؛
- جبران خسارتهای مربوط به فوت و نقص عضو در حدود تعهدات قرارداد؛
- امکان انتخاب کلوزهای تکمیلی متناسب با نوع فعالیت و میزان ریسک؛
- امکان تعیین یا افزایش سقف تعهدات با توجه به شرایط قرارداد و میزان دیه.
هنگام خرید این بیمهنامه، عواملی مانند تعداد کارکنان، نوع فعالیت، میزان خطرات محیط کار، نوع قرارداد کارکنان و کلوزهای موردنیاز باید با دقت بررسی شود. انتخاب تعهدات مناسب میتواند از ایجاد اختلاف میان پوشش مورد انتظار و تعهد واقعی بیمهگر در زمان وقوع حادثه جلوگیری کند.
2.بیمه مسئولیت مدنی حرفهای پزشکان و پیراپزشکان
بیمه مسئولیت مدنی حرفهای پزشکان و پیراپزشکان برای جبران خسارتهایی است که ممکن است در نتیجه خطا، اشتباه، قصور یا سهلانگاری حرفهای پزشک یا پیراپزشک به بیمار وارد شود. این بیمهنامه، مسئولیت قانونی بیمهشده در برابر بیماران را طبق شرایط و تعهدات درجشده در بیمهنامه تحت پوشش قرار میدهد.
پزشکان، پیراپزشکان و سایر گروههای درمانی ممکن است در جریان تشخیص، درمان، جراحی یا انجام اقدامات پزشکی با ادعای بیمار و مطالبه خسارت مواجه شوند. در چنین شرایطی، در صورت احراز مسئولیت بیمهشده و وجود تعهد بیمهنامه، خسارتهای قابل پرداخت طبق شرایط قرارداد توسط بیمهگر جبران میشود.
خوشبختانه، امکان دریافت و مقایسه بیمه مسئولیت پزشکان و پیراپزشکان در سامانه بیمه با یک کلیک فراهم شده است. پزشکان، پیراپزشکان و فعالان حوزه درمان میتوانند برای خرید بیمه مسئولیت پزشکان و دریافت اطلاعات مربوط به شرایط، تعهدات و قیمت بیمهنامه، به سایت بیمه با یک کلیک مراجعه کنند. همچنین برای آشنایی بیشتر با این بیمه میتوانید مقاله بیمه مسئولیت پزشکان چیست؟ را مطالعه کنید.
3.بیمه مسئولیت حرفهای مهندسان ساختمان
مهندسان در پروژههای ساختمانی در قبال وظایف حرفهای خود مسئولیت دارند و اشتباه، قصور یا سهلانگاری در انجام این وظایف ممکن است در شرایطی باعث ورود خسارت جانی یا مالی شود. این بیمهنامه برای مدیریت ریسک مالی ناشی از چنین مسئولیتهایی و در حدود شرایط قرارداد مورد استفاده قرار میگیرد.
از مهمترین گروههای این رشته میتوان به موارد زیر اشاره کرد:
- بیمه مسئولیت مهندس ناظر و طراح و محاسب
- بیمه مسئولیت مهندس مجری.
هرکدام از این افراد با توجه به وظایف حرفهای خود با ریسک متفاوتی مواجه هستند؛ بنابراین انتخاب سقف تعهدات و شرایط بیمهنامه باید متناسب با نوع فعالیت و مسئولیت حرفهای مهندس انجام شود. در انتخاب این بیمهنامه، فقط قیمت را ملاک قرار ندهید. سقف تعهدات، فرانشیز، استثنائات، کلوزهای موردنیاز و شرایط قرارداد نیز اهمیت دارند.
4.بیمه مسئولیت مدیر ساختمان
مدیریت ساختمان با مسئولیتهایی در زمینه نگهداری مشاعات، تأسیسات و برخی امور مربوط به ایمنی ساختمان همراه است. بیمه مسئولیت مدیر ساختمان برای مدیریت بخشی از ریسکهای مالی ناشی از این مسئولیتها در نظر گرفته شده است. اگر در قسمتهای مشاع حادثهای رخ دهد و مسئولیت مدیر یا مجموعه مسئول طبق شرایط پرونده احراز شود، خسارتهای مشمول بیمهنامه در حدود تعهدات قرارداد بررسی و جبران میشوند.
هنگام انتخاب این بیمه، عواملی مانند نوع ساختمان، تعداد واحدها، وضعیت مشاعات و تأسیسات، سقف تعهدات و شرایط بیمهنامه باید مورد توجه قرار گیرد.
5.بیمه مسئولیت آسانسور
نقص فنی، فرسودگی قطعات، نگهداری نامناسب یا سایر عوامل میتوانند زمینهساز حادثه در آسانسور شوند. بیمهنامه آسانسور برای مدیریت ریسک مالی ناشی از چنین حوادثی استفاده میشود و در صورت احراز مسئولیت فرد یا مجموعه مسئول، خسارتهای مشمول قرارداد طبق شرایط بیمهنامه بررسی خواهد شد.داشتن این بیمه در کنار سرویس دورهای، بازرسی فنی، تعمیرات و رعایت الزامات ایمنی میتواند به کاهش پیامدهای مالی حوادث کمک کند. البته بیمه جایگزین نگهداری صحیح و رعایت مقررات ایمنی نیست.
6.بیمه مسئولیت مراکز درمانی
بیمارستانها، کلینیکها، درمانگاهها و سایر مراکز درمانی با ریسکهای متنوعی مواجه هستند. در این مراکز علاوه بر پزشکان، پرستاران و سایر کارکنان، تجهیزات و فرآیندهای مختلف نیز در ارائه خدمات نقش دارند. بیمه مسئولیت مراکز درمانی برای مدیریت ریسکهای ناشی از فعالیت خود مرکز طراحی شده است و شرایط آن با توجه به نوع مرکز، فعالیتها و تعهدات مورد نیاز تعیین میشود.
برای مثال، یک بیمارستان با یک کلینیک کوچک از نظر تعداد مراجعان، تعداد کارکنان، نوع خدمات و سطح ریسک یکسان نیستند. بنابراین هنگام انتخاب بیمه مسئولیت بیمارستان، بیمه مسئولیت کلینیک یا بیمه درمانگاه باید ویژگیهای واقعی مرکز در نظر گرفته شود.این بیمه با بیمه حرفهای پزشکان یکسان نیست و بسته به قرارداد میتواند مسئولیتهای مربوط به خود مرکز را در حدود تعهدات بیمهنامه مدیریت کند.
وظایف بیمهگذار و بیمهگر در بیمهنامه مسئولیت
در بیمهنامه مسئولیت، بیمهگذار و بیمهگر هرکدام وظایف مشخصی دارند. مهمترین تعهدات بیمهگذار شامل پرداخت حقبیمه در موعد مقرر، ارائه اطلاعات صحیح درباره نوع فعالیت و میزان ریسک و اطلاعرسانی درباره تغییرات مؤثر بر خطر بیمهشده است.
همچنین در صورت وقوع حادثه، بیمهگذار باید موضوع را در مهلت تعیینشده در شرایط بیمهنامه به شرکت بیمه اعلام کند و مدارک و اطلاعات لازم برای بررسی خسارت را در اختیار بیمهگر قرار دهد. در مقابل، شرکت بیمه پس از بررسی حادثه، احراز مسئولیت بیمهگذار و تطبیق خسارت با شرایط قرارداد، در صورت وجود تعهد، خسارت را تا سقف تعهدات بیمهنامه پرداخت میکند. بنابراین میزان و نحوه جبران خسارت به مفاد بیمهنامه و شرایط حادثه بستگی دارد.
خسارتهای خارج از تعهد بیمه مسئولیت
هر بیمه شرایط و استثنائات خاص خود را دارد و نمیتوان فهرست یکسانی برای تمام رشتههای بیمه مسئولیت در نظر گرفت. با این حال، برخی خسارتها ممکن است طبق شرایط بیمهنامه خارج از تعهد بیمهگر باشند؛ از جمله خسارتهای ناشی از اقدامات عمدی یا متقلبانه، مواردی که صراحتاً در استثنائات بیمهنامه ذکر شدهاند و برخی خطرات خاص مانند تشعشعات هستهای.همچنین محدوده جغرافیایی، سقف تعهدات، فرانشیز و کلوزهای انتخابشده در تعیین تعهد بیمهگر اهمیت دارند. بنابراین قبل از خرید، بهتر است شرایط و استثنائات بیمهنامه بهدقت بررسی شود.
سوالات متداول
بیمه مسئولیت برای همه مشاغل اجباری است؟
خیر. همه مشاغل ملزم به خرید بیمه مسئولیت نیستند. در برخی فعالیتها داشتن بیمه طبق قانون الزامی است، اما در برخی دیگر، خرید آن بیشتر برای کاهش ریسک مالی ناشی از حوادث و خسارتها انجام میشود.
بنابراین بهتر است هنگام بررسی نیاز به بیمه، علاوه بر نوع شغل، مقررات و الزامات قانونی مرتبط با همان فعالیت نیز بررسی شود.
1.آیا داشتن بیمه تامین اجتماعی کارگران، نیاز به بیمه مسئولیت کارفرما را برطرف میکند؟
خیر. بیمه تامین اجتماعی صرفاً مستمری و هزینههای پایه درمان را پرداخت میکند و تعهدی در قبال پرداخت دیه فوت یا نقص عضو ناشی از تقصیر کارفرما ندارد. جبران دیه فقط بر عهده بیمه کارفرما است.
2.اگر در حادثه ساختمانی، پرونده شکایت از مهندس ناظر ساختمان تشکیل شود، بیمه چه نقشی دارد؟
اگر ناظر دارای بیمه مسئولیت مهندس ناظر باشد، شرکت بیمه پس از صدور رای دادگاه یا نظر کارشناسی، دیه و خسارات مالی تعیینشده را تا سقف تعهدات بیمهنامه پرداخت میکند.
3.کلوز افزایش دیه در بیمه مسئولیت مدنی چیست و چرا ضروری است؟
چون نرخ دیه همهساله توسط قوه قضاییه افزایش مییابد و معمولاً صدور رای دادگاه چند ماه تا یک سال طول میکشد، این کلوز تفاوت دیه زمان حادثه تا زمان پرداخت را پوشش میدهد.
4.چگونه میتوان مناسبترین بیمهنامه مسئولیت را برای یک کسبوکار انتخاب کرد؟
با ارزیابی دقیق ریسکهای محیط کار، مشاوره با کارشناسان رسمی بیمه و انتخاب کلوزهای تکمیلی متناسب با نوع فعالیت. سامانه بیمه با یک کلیک فرآیند مقایسه و خرید آنلاین انواع بیمهنامههای مسئولیت را تسهیل کرده است.
